Lebenszyklus: In welcher Phase steht das Unternehmen?
Unternehmen altern wie Menschen. Sie werden gegründet, wachsen stürmisch, werden profitabel, geben irgendwann mehr Geld an ihre
Eigentümer zurück, als sie investieren, und schrumpfen am Ende. Der Finanzprofessor Aswath Damodaran hat dafür das Bild des
Unternehmens-Lebenszyklus geprägt. Die Seite Lebenszyklus (Menü Compounding) ordnet jede Aktie
anhand ihrer eigenen Jahresabschlüsse in eine von fünf Phasen ein und zeigt, woran diese Einordnung festgemacht wird.
Warum ist das wichtig? Weil fast jede Kennzahl erst im Zusammenhang mit der Phase richtig zu lesen ist. Ein KGV von 60 ist für ein
reifes Unternehmen absurd, für eines in der Hyperwachstumsphase womöglich normal. Ein Verlust ist in Phase 1 der Normalfall und in
Phase 4 ein Alarmsignal. Und die Frage, ob Rückkäufe und Dividenden ein Zeichen von Stärke oder von Einfallslosigkeit sind, hängt
ebenfalls davon ab, wo das Unternehmen auf dieser Kurve steht.
Das Phasenchart
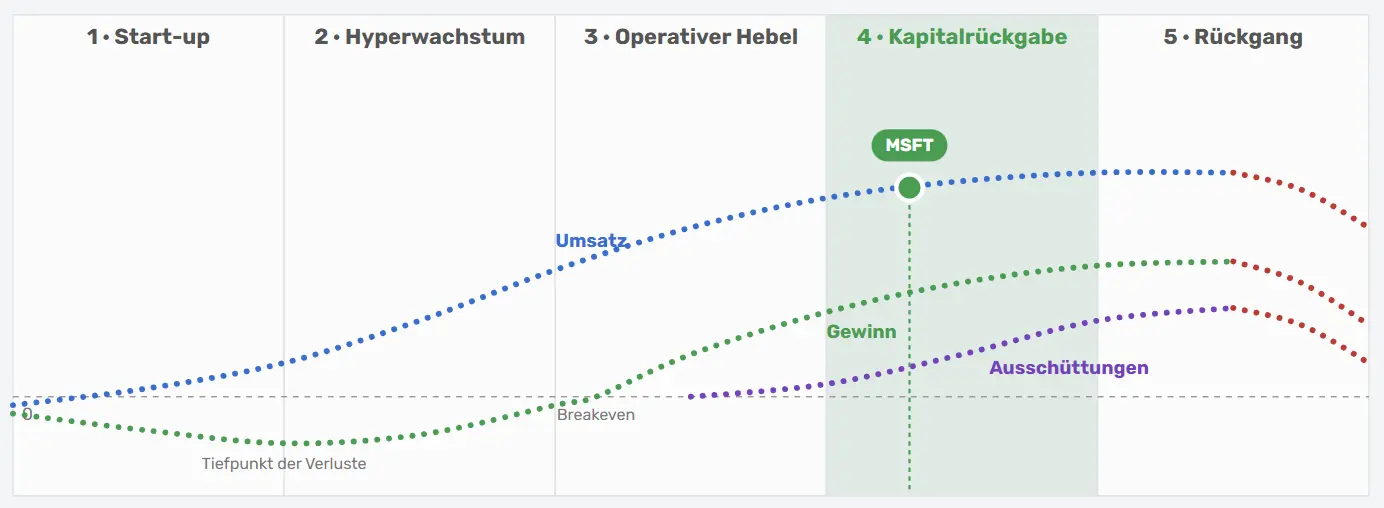
Das Chart zeigt drei schematische Kurven über fünf Phasen: den Umsatz, den
Gewinn und die Ausschüttungen an die Eigentümer
(Dividenden und Aktienrückkäufe). Die Kurven sind ein Schema, keine Messwerte: Sie zeigen den typischen Verlauf, den Damodaran
beschreibt. Der Gewinn startet unter null, erreicht in der Wachstumsphase den Tiefpunkt der Verluste, überschreitet im operativen
Hebel die Gewinnschwelle und steigt dann schneller als der Umsatz. Ausschüttungen beginnen erst, wenn das Geschäft mehr Geld
erwirtschaftet, als es sinnvoll investieren kann. In der letzten Phase fallen alle drei Kurven, rot gepunktet.
Abbildung 1: Das Phasenchart mit Umsatz-, Gewinn- und Ausschüttungskurve, hervorgehobener Phase und Markierung des Unternehmens
Die Markierung mit dem Börsenkürzel zeigt, wo das Unternehmen heute steht. Ihre Position innerhalb der Phase ist
ebenfalls aussagekräftig: Ein Unternehmen am rechten Rand der Kapitalrückgabe steht näher am Rückgang als eines am linken Rand.
Die hervorgehobene Spalte und der Phasen-Badge oben rechts nennen die Phase im Klartext.
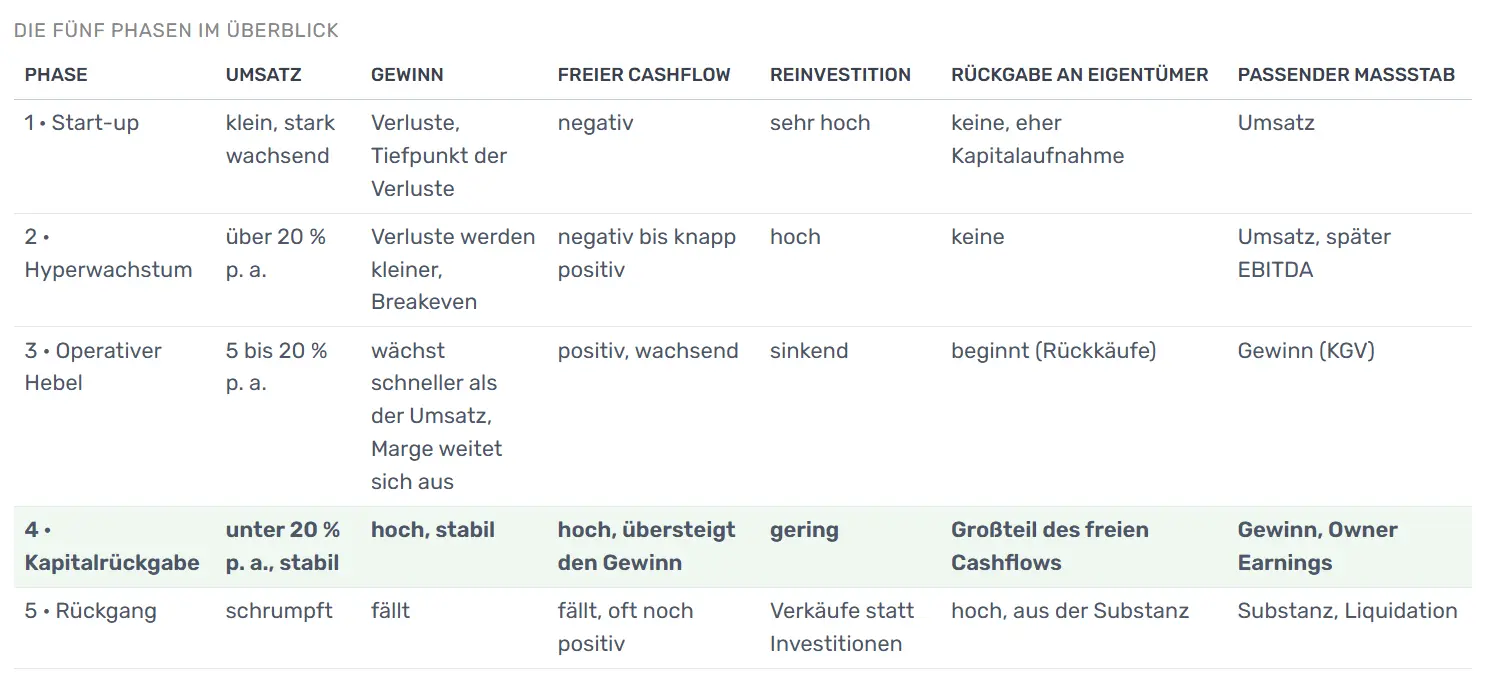
Die fünf Phasen
1 · Start-up. Kleiner, stark wachsender Umsatz, Verluste, negativer freier Cashflow. Das Unternehmen
nimmt Kapital auf, statt es zurückzugeben. Passender Bewertungsmaßstab ist der Umsatz, weil es noch keinen Gewinn gibt.
2 · Hyperwachstum. Umsatzwachstum über 20 Prozent im Jahr, Verluste werden kleiner, die Gewinnschwelle
rückt näher. Fast alles Geld fließt in Wachstum, Kapitalrückgabe gibt es praktisch nicht.
3 · Operativer Hebel. Das Wachstum liegt noch bei 5 bis 20 Prozent, aber der Gewinn wächst schneller
als der Umsatz, weil die Fixkosten sich auf mehr Geschäft verteilen. Der freie Cashflow wird positiv und wächst, erste Rückkäufe
beginnen. Ab hier trägt das KGV als Maßstab.
4 · Kapitalrückgabe. Wachstum unter 20 Prozent, hohe und stabile Gewinnspanne, der freie Cashflow
übersteigt meist den Gewinn. Der Großteil davon geht als Dividende und Rückkauf an die Eigentümer. Hier stehen die meisten
großen Qualitätsunternehmen.
5 · Rückgang. Der Umsatz schrumpft über mehrere Jahre, Gewinne und Cashflow fallen. Ausschüttungen
bleiben oft hoch, kommen aber aus der Substanz. Verkäufe von Geschäftsteilen ersetzen Investitionen.
Abbildung 2: Die Übersichtstabelle am Seitenende; die Zeile der aktuellen Phase ist hervorgehoben
Das Regelwerk hinter der Einordnung
Die Seite rechnet mit festen Regeln aus den Jahresabschlüssen der Datenbank, jeweils mit einem Dreijahresfenster bis zum letzten
abgeschlossenen Geschäftsjahr. Vier Größen entscheiden:
Umsatzwachstum über drei Jahre pro Jahr. Über 20 Prozent deutet auf Hyperwachstum, unter minus 2 Prozent auf Rückgang.
Gewinn und Gewinnspanne. Verluste bei negativem freiem Cashflow kennzeichnen ein Start-up; eine Spanne, die sich um mehr als zwei Prozentpunkte ausweitet, den operativen Hebel.
Freier Cashflow im Verhältnis zum Umsatz: negativ in den frühen Phasen, hoch in der Reife.
Kapitalrückgabe, also Dividenden plus Netto-Rückkäufe im Verhältnis zum freien Cashflow. Ab 50 Prozent spricht die Seite von Kapitalrückgabe; Werte über 100 Prozent bedeuten, dass Rückgaben aus der Kasse oder mit Schulden finanziert werden.
Die Regeln werden in fester Reihenfolge geprüft: zuerst Rückgang, dann Start-up, dann Hyperwachstum, dann Kapitalrückgabe, dann operativer
Hebel. Unternehmen mit geringem Wachstum, die wenig ausschütten, landen am Ende des operativen Hebels; mit nennenswerter Ausschüttung
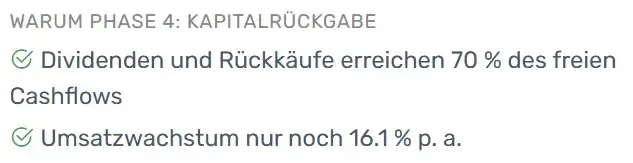
am Anfang der Kapitalrückgabe. Der Abschnitt „Warum Phase X" auf der Seite nennt die Regeln, die angeschlagen haben,
mit den konkreten Werten.
Abbildung 3: Die Begründung der Einordnung: die Regeln, die angeschlagen haben, mit den konkreten Werten
Die Kennzahlen-Karten
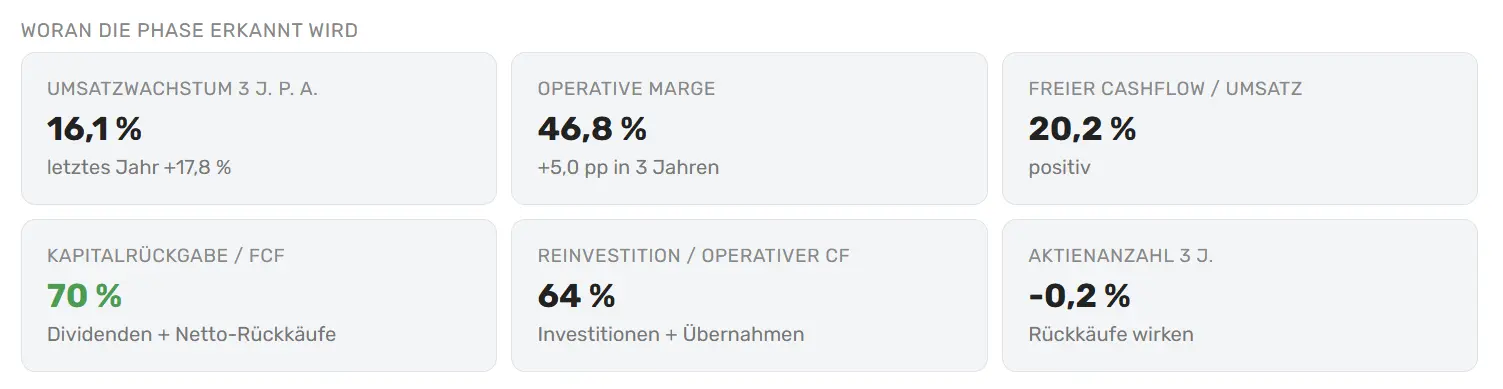
Unter dem Chart stehen sechs Karten mit den Werten, aus denen die Phase abgeleitet wurde: Umsatzwachstum über drei Jahre, operative
Marge mit ihrer Veränderung, freier Cashflow im Verhältnis zum Umsatz, Kapitalrückgabe im Verhältnis zum freien Cashflow, Reinvestition
(Investitionen plus Übernahmen im Verhältnis zum operativen Cashflow) und die Veränderung der Aktienanzahl über drei Jahre. Wo keine
operative Marge vorliegt, verwendet die Seite die Nettomarge und sagt das dazu.
Abbildung 4: Die sechs Kennzahlen-Karten, aus denen die Phase abgeleitet wird
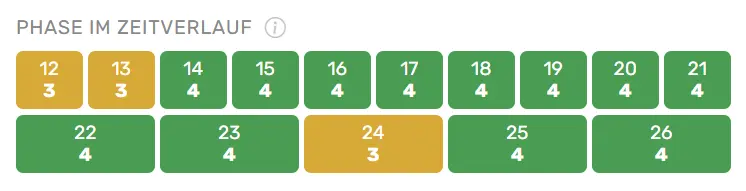
Phase im Zeitverlauf
Die farbige Leiste zeigt die Einordnung für jedes der letzten bis zu 15 Geschäftsjahre, jeweils mit demselben Regelwerk. So wird ein
Phasenwechsel sichtbar: ein Unternehmen, das vom operativen Hebel in die Kapitalrückgabe übergeht, oder eines, das aus der Reife in den
Rückgang kippt. Einzelne Ausreißerjahre, etwa ein Verlustjahr durch eine Sonderabschreibung, sollte man nicht überbewerten; entscheidend
ist das Muster über mehrere Jahre.
Abbildung 5: Phase im Zeitverlauf: eine Zelle je Geschäftsjahr, Farbe und Ziffer nennen die Phase
Grenzen
Die Einordnung ist mechanisch und kennt nur Jahreszahlen. Sie sieht keine angekündigten Strategiewechsel, keine Übernahmen, die das
Wachstum aufblähen, und keine Sondereffekte. Phasengrenzen sind fließend; ein Unternehmen kann sich jahrelang an einer Grenze bewegen.
Zyklische Unternehmen können im Abschwung fälschlich als Rückgang erscheinen und im Aufschwung als Hyperwachstum. Die Seite ist ein
Einordnungswerkzeug, das die übrigen Analysen (Bewertungschart, Qualitätsradar, Bilanz) in den richtigen Zusammenhang stellt, kein
Kaufsignal.
Quelle des Konzepts: Aswath Damodaran, „The Corporate Life Cycle" sowie der Beitrag „Earnings and Cash Flows: A Primer on Free Cash Flow"
(Musings on Markets, Oktober 2022). Chart und Regelwerk sind eine eigene Umsetzung in Anlehnung daran.