Wer in Indonesien, Thailand, Vietnam, auf den Philippinen, in Taiwan oder in Brasilien online einkauft, landet mit großer Wahrscheinlichkeit bei Shopee. Der Marktplatz gehört zu Sea Limited aus Singapur, einem Konzern, der drei sehr unterschiedliche Geschäfte unter einem Dach vereint: den Online-Marktplatz Shopee, den Finanzdienstleister Monee, der Bezahldienste, Kredite und digitale Banken betreibt, und den Spieleanbieter Garena, dessen Handyspiel Free Fire weltweit Hunderte Millionen Menschen spielen. Nach eigener Darstellung ist Shopee die größte E-Commerce-Plattform in Südostasien und Taiwan und eine der führenden in Brasilien.
Lange war Sea ein Wachstumskonzern mit hohen Verlusten. Erst 2023 schrieb das Unternehmen schwarze Zahlen, seither steigt der Gewinn kräftig: von 163 Millionen Dollar 2023 über 448 Millionen 2024 auf 1,6 Milliarden Dollar 2025, bei einem Umsatz von 22,9 Milliarden Dollar. Im dritten Quartal 2026 wuchs der Umsatz um 43 Prozent auf 8,6 Milliarden Dollar, der Gewinn um 34 Prozent auf 502 Millionen Dollar. Der stärkste Wachstumstreiber ist inzwischen das Kreditgeschäft: Monee hat an Verbraucher und kleine Händler Kredite über 12,6 Milliarden Dollar vergeben, 60 Prozent mehr als ein Jahr zuvor. Gleichzeitig steigen die Rückstellungen für Kreditausfälle schneller als der Umsatz, und der Anteil der Kredite, die seit mehr als 90 Tagen nicht bedient werden, ist leicht gestiegen. An der Börse hat das Vertrauen deutlich gelitten: Die Aktie notiert inzwischen rund 58 Prozent unter ihrem 52-Wochen-Hoch und nahe am Tiefstand des vergangenen Jahres. Die zentrale Investmentfrage lautet daher: Kann Sea das schnelle Wachstum von Shopee und Monee fortsetzen, ohne dass Kreditausfälle und Wettbewerb die gerade erst erreichte Profitabilität wieder aufzehren?
Die Investmentthese
Sea verbindet einen großen Online-Marktplatz mit eigener Logistik, einen schnell wachsenden Kreditanbieter, der seine Kunden vor allem über diesen Marktplatz gewinnt, und ein sehr profitables Spielegeschäft. Die Spiele finanzierten lange den Aufbau der anderen beiden Bereiche, heute verdienen alle drei Geld. Im laufenden Jahr erwartet das Management für Shopee rund 25 Prozent Wachstum beim Warenumsatz und ein bereinigtes Ergebnis von 1 Milliarde Dollar. Die Investmentthese hängt davon ab, ob Shopee seine Gewinnspanne weiter steigern kann, ob Monee das Kreditbuch ausbauen kann, ohne dass die Ausfälle aus dem Ruder laufen, und ob Garena mit Free Fire seinen wichtigsten Gewinnbringer frisch hält.
Handelbar in Deutschland
Die Aktie der Sea Limited (Börsenkürzel SE, New York Stock Exchange) ist an deutschen Handelsplätzen unter der WKN A2H5LX (ISIN US81141R1005) handelbar. An der New Yorker Börse werden sogenannte American Depositary Shares gehandelt, Hinterlegungsscheine, von denen jeder für eine Aktie der Klasse A steht.
Die Analyse folgt dem gewohnten Aufbau: zuerst das Unternehmen mit seinen drei Geschäften, den Wachstumsfeldern und den Risiken, dann die Bewertung anhand des Bewertungschart und zum Schluss die Qualität der Kennzahlen.
Drei Geschäfte unter einem Dach
Sea wurde 2009 in Singapur gegründet, zunächst als Spielefirma unter dem Namen Garena. 2014 kamen digitale Bezahldienste hinzu, 2015 startete der Marktplatz Shopee in Südostasien und Taiwan, 2019 in Lateinamerika. Seit Oktober 2017 ist das Unternehmen an der New Yorker Börse notiert, ein Jahr zuvor (April 2017) hatte es sich in Sea Limited umbenannt.
Gemessen am Umsatz ist Shopee mit Abstand der größte Bereich. Von den 22,9 Milliarden Dollar Umsatz im Jahr 2025 entfielen 14,5 Milliarden auf die Dienstleistungen des Marktplatzes (63 Prozent) und weitere 2,0 Milliarden auf Waren, die Sea selbst auf Shopee verkauft (9 Prozent). Monee kam auf 3,8 Milliarden Dollar (17 Prozent), Garena auf 2,4 Milliarden (10 Prozent). Knapp 63 Prozent des Umsatzes stammten aus Südostasien ohne Singapur, gut 24 Prozent aus Lateinamerika, knapp 9 Prozent aus dem übrigen Asien, vor allem Taiwan, und 3,5 Prozent aus Singapur.
Beim Gewinn sieht die Verteilung ganz anders aus. Das operative Ergebnis der Bereiche lag 2025 bei Garena bei 1,18 Milliarden Dollar, bei Monee bei 973 Millionen und bei Shopee bei 581 Millionen Dollar. Der kleinste Bereich nach Umsatz verdient also das meiste Geld. Der Grund liegt im Geschäftsmodell: Ein Spiel verkauft digitale Gegenstände fast ohne Zusatzkosten, Monee verdient Zinsen auf Kredite, während ein Marktplatz mit eigener Logistik Lager, Fahrer und Zustellung bezahlen muss. Von den gut 102.700 Mitarbeitern Ende 2025 arbeiteten rund 77.600 im operativen Betrieb, also vor allem in Logistik und Kundendienst.
Abbildung: Umsatz und operatives Ergebnis der drei Geschäftsbereiche von Sea Limited im Jahr 2025. Shopee bringt gut 70 Prozent des Umsatzes, aber nur gut ein Fünftel des Ergebnisses; Garena verdient mit einem Zehntel des Umsatzes das meiste Geld.
Shopee: Marktplatz mit eigener Logistik
Shopee ist in erster Linie ein Marktplatz: Kleine und mittlere Händler, Marken und Einzelhändler bieten dort ihre Waren an, Shopee stellt die Plattform, die Bezahlung über Monee und die Zustellung. Wichtigste Kennzahl ist der Bruttowarenwert (englisch Gross Merchandise Value, kurz GMV), also der Wert aller über die Plattform bestellten Waren. 2025 lag er bei 127,4 Milliarden Dollar, 27 Prozent mehr als im Vorjahr, verteilt auf 13,9 Milliarden Bestellungen mit einem durchschnittlichen Wert von rund 9 Dollar. Geld verdient Shopee mit Werbung für Händler, Gebühren auf die Verkäufe und Zusatzleistungen wie der Logistik. Wie viel davon beim Unternehmen hängen bleibt, zeigt die sogenannte Take Rate, der Umsatz im Verhältnis zum Warenwert: 2025 lag sie für das Marktplatzgeschäft bei 11,4 Prozent nach 10,8 Prozent im Vorjahr.
Im dritten Quartal 2026 stieg der Warenwert um 23 Prozent auf 39,7 Milliarden Dollar, die Zahl der Bestellungen um 26 Prozent auf 4,5 Milliarden. Der Umsatz von Shopee wuchs mit 41 Prozent auf 6,1 Milliarden Dollar deutlich schneller. Treiber war vor allem das Kerngeschäft aus Gebühren und Werbung mit einem Plus von 51 Prozent auf 4,6 Milliarden Dollar. Die Werbeerlöse legten nach Angaben des Managements um mehr als 55 Prozent zu, die Zahl der Händler, die für Werbung bezahlen, um mehr als 35 Prozent. Die Zahl neuer monatlich aktiver Käufer stieg um mehr als die Hälfte, die aller aktiven Käufer um 20 Prozent.
Ein wichtiger Teil der Strategie ist die eigene Logistik. In einigen Städten liefert Shopee inzwischen innerhalb einer Stunde, etwa Lebensmittel und Apothekenartikel. In Indonesien hat sich die Zahl dieser Sofortlieferungen binnen eines Jahres mehr als verdoppelt, mehr als 12.000 Ladengeschäfte sind dort angeschlossen. Gleichzeitig bietet Shopee günstigere Versandarten an: In Indonesien entfällt bereits mehr als die Hälfte der Bestellungen auf eine Sparvariante, deren Kosten je Bestellung mehr als 20 Prozent unter dem Durchschnitt liegen. Dazu kommen Lager, in denen Shopee für Händler die Ware lagert, verpackt und verschickt. Die Zahl der Pakete, die am nächsten Tag oder schneller ankommen, stieg um mehr als 60 Prozent.
Kundenbindung soll das Abo ShopeeVIP schaffen. Ende September hatte es mehr als 21 Millionen Mitglieder, über 40 Prozent mehr als drei Monate zuvor. Die Mitglieder stehen für fast ein Viertel des Warenwerts, und rund 80 Prozent bleiben von Monat zu Monat dabei. Ein weiterer Kanal sind Videos und Livestreams, in denen Händler und Influencer Produkte vorstellen: In Südostasien gehen bereits mehr als ein Viertel der Bestellungen physischer Waren auf solche Inhalte zurück. Am schnellsten wächst Shopee in Brasilien. Im Großraum São Paulo kommen nach Unternehmensangaben rund 40 Prozent der Pakete am nächsten Tag an, und der Warenwert der Markenshops hat sich binnen eines Jahres fast verdreifacht (Faktor 2,5).
Profitabel ist Shopee erst seit Kurzem, und die Gewinnspanne ist dünn. Im dritten Quartal lag das bereinigte Ergebnis bei 269 Millionen Dollar, 45 Prozent mehr als ein Jahr zuvor und das beste Quartal der Firmengeschichte. Kurz erklärt: Gemeint ist das sogenannte bereinigte EBITDA, ein Gewinn vor Zinsen, Steuern und Abschreibungen. Bezogen auf den Warenwert sind das nur 0,7 Prozent. Für das Gesamtjahr 2026 strebt das Management rund 1 Milliarde Dollar an. Die Kehrseite der Größe: Mehr als die Hälfte des Marktplatzumsatzes stammte 2025 aus den drei größten Ländern, und der Wettbewerb ist hart. Sea nennt im Geschäftsbericht ausdrücklich auch soziale Netzwerke, über die immer mehr direkt eingekauft wird.
Monee: vom Bezahldienst zum Kreditanbieter
Monee begann als Bezahldienst für die eigenen Plattformen und ist heute ein eigenständiger Finanzdienstleister mit E-Wallet, Kreditkarten, digitalen Banken in Singapur, Indonesien und den Philippinen sowie Versicherungen. Das mit Abstand wichtigste Geschäft sind Kredite an Verbraucher und kleine Unternehmen. Ein Grundprinzip dabei ist „Jetzt kaufen, später bezahlen“ (englisch Buy Now, Pay Later): Käufer auf Shopee bezahlen ihre Bestellung erst später oder in Raten, bei Monee heißt dieses Angebot SPayLater. Dazu kommen Barkredite mit Laufzeiten von meist 3 bis 12 Monaten und Kredite für Händler auf Shopee.
Das Kreditbuch wächst rasant. Ende September 2026 standen Kredite über 12,6 Milliarden Dollar aus, 60 Prozent mehr als ein Jahr zuvor und deutlich mehr als die 9,2 Milliarden vom Jahresende 2025. Davon liegen 11,2 Milliarden in der eigenen Bilanz, 1,3 Milliarden vergeben Partnerbanken über die Plattform von Monee. Fast 44 Millionen Menschen und Firmen hatten einen Kredit offen, allein im dritten Quartal kamen fast 6 Millionen Erstkunden hinzu. Zunehmend wächst Monee auch außerhalb von Shopee: SPayLater kann in vielen Ländern auch in Läden und bei anderen Händlern genutzt werden, in Thailand sogar über eine Mastercard. Barkredite und SPayLater außerhalb von Shopee machten Ende September rund 60 Prozent des Kreditbuchs aus.
Der Umsatz von Monee stieg im dritten Quartal um 64 Prozent auf 1,6 Milliarden Dollar, das bereinigte Ergebnis aber nur um 15 Prozent auf 298 Millionen Dollar. Die Lücke entsteht vor allem durch zwei Posten: Die Rückstellungen für mögliche Kreditausfälle stiegen im Konzern um 82 Prozent auf 682 Millionen Dollar, und die Ausgaben für Werbung und Kundengewinnung stiegen um 112 Prozent. Rückstellungen werden schon bei der Vergabe gebildet, ein schnell wachsendes Kreditbuch drückt den Gewinn also zunächst. Die Bruttomarge des Bereichs ist dagegen sehr hoch, 2025 lag sie bei 87,5 Prozent.
Das Management plant, Monee innerhalb der nächsten ein bis drei Jahre separat an die Börse zu bringen, damit der Bereich eine eigene Kapitalbasis für weiteres Wachstum erhält. Monee und Shopee sollen dabei eng verbunden bleiben. Monee ist nach Angaben des Managements seit drei Geschäftsjahren profitabel und bereits einer der größten Anbieter unbesicherter Verbraucherkredite in Südostasien. Wann und in welcher Form der Börsengang kommt, hängt nach eigener Aussage von Marktlage und Aufsichtsbehörden ab.
Das zentrale Risiko: Kredite in Schwellenländern
Mit dem Kreditbuch wächst auch das Risiko. Unbesicherte Kredite an Verbraucher und kleine Händler in Schwellenländern sind empfindlich gegenüber Konjunktur, Arbeitslosigkeit und Zinsen. Ein wichtiger Gradmesser ist der Anteil der notleidenden Kredite, also der Kredite, deren Raten seit mehr als 90 Tagen nicht bezahlt wurden (englisch Non-Performing Loans, kurz NPL). Er stieg zum Ende des dritten Quartals auf 1,3 Prozent, nach 1,0 Prozent drei Monate zuvor und 1,1 Prozent ein Jahr zuvor. Das Management führt den Anstieg vor allem auf ein schwierigeres Kreditumfeld in Thailand und Brasilien zurück sowie auf die Mischung aus Ländern und Produkten, weil Brasilien und SPayLater außerhalb von Shopee schneller wachsen. Monee hat nach eigenen Angaben die Kreditvergabe für einzelne Kundengruppen bereits verschärft.
Abbildung: Ausstehende Kredite von Monee und Anteil der Kredite, die seit mehr als 90 Tagen nicht bedient werden, vom dritten Quartal 2025 bis zum dritten Quartal 2026. Das Kreditbuch wuchs von 7,9 auf 12,6 Milliarden Dollar, die Ausfallquote stieg zuletzt von 1,0 auf 1,3 Prozent.
Wie stark Ausfälle auf das Ergebnis durchschlagen können, zeigen die Zahlen für 2025: Für Kreditverluste stellte Sea 1,37 Milliarden Dollar zurück, 77 Prozent mehr als im Vorjahr, und schrieb Kredite über knapp 1 Milliarde Dollar ab. Dazu kommt die Regulierung. Mehrere Länder begrenzen Zinsen und Kreditrahmen, in Indonesien etwa gilt für Kredite über Online-Plattformen eine Obergrenze für Zinsen und Gebühren pro Tag, in Thailand ein Höchstbetrag im Verhältnis zum Einkommen. Sea weist im Geschäftsbericht zudem darauf hin, dass Zölle und Handelskonflikte die exportabhängigen Volkswirtschaften Südostasiens treffen und damit auch die Zahlungsfähigkeit der Kreditnehmer schwächen können.
Für die Refinanzierung nutzt Monee zunehmend die Einlagen seiner Banken. Die Kundeneinlagen stiegen von 3,8 Milliarden Dollar Ende 2025 auf 5,4 Milliarden Ende September 2026. Dazu kommen Partnerbanken und verbriefte Kreditpakete. Damit wird Sea immer mehr auch zu einer Bank, mit den entsprechenden Anforderungen an Eigenkapital und Aufsicht.
Garena: ein Spiel trägt den Gewinn
Garena entwickelt und vertreibt Online-Spiele für Handy und PC. Herzstück ist das selbst entwickelte Free Fire, ein Überlebensspiel, in dem bis zu 50 Spieler auf einer Insel gegeneinander antreten (im Fachjargon Battle Royale). Es erschien im Dezember 2017 und ist in mehr als 160 Ländern verfügbar. Nach dem Geschäftsbericht stammte 2025 der deutlich größte Teil von Umsatz und Gewinn des Spielebereichs aus Free Fire. Daneben vertreibt Garena Spiele anderer Entwickler, darunter mehrere Titel von Tencent, das zugleich größter Aktionär von Sea ist. Die Spiele sind kostenlos, Garena verdient am Verkauf digitaler Gegenstände wie Kostüme, Waffen-Designs oder Saisonpässe.
Für den Spielebereich gibt es eine eigene Kennzahl, die sogenannten Bookings. Gemeint ist das Geld, das Spieler in einem Quartal tatsächlich ausgeben. Im Umsatz verbucht Garena diese Einnahmen dagegen verteilt über die geschätzte Nutzungsdauer, im Schnitt rund 17 Monate. Im dritten Quartal 2026 stiegen die Bookings um 6 Prozent auf 890 Millionen Dollar, der Umsatz wegen der starken Vorquartale um 29 Prozent auf 840 Millionen. Das bereinigte Ergebnis lag bei 458 Millionen Dollar, 46 Prozent mehr als ein Jahr zuvor. 672 Millionen Menschen spielten im Quartal mindestens einmal ein Garena-Spiel, gut 10 Prozent davon bezahlten auch etwas.
Frisch gehalten wird Free Fire vor allem mit Sonderaktionen. Eine Zusammenarbeit mit der Zeichentrickserie Naruto Shippuden war Anfang 2025 so erfolgreich, dass Garena sie 2026 in erweiterter Form wiederholte. Das zweite große Spiel Arena of Valor feierte sein zehnjähriges Jubiläum, unter anderem mit einem Konzert vor rund 30.000 Fans in Taipeh. Die Abhängigkeit von wenigen Spielen bleibt dennoch das größte Risiko dieses Bereichs. Wie schnell ein Markt wegbrechen kann, zeigt Indien: Dort ist Free Fire seit Anfang 2022 nach Eingriffen der Regierung nicht mehr in den App-Stores verfügbar.
Weitere Risiken: Wettbewerb, Politik und Kontrolle
Sea ist in vielen Ländern mit sehr unterschiedlichen Gesetzen tätig, und viele davon verschärfen gerade die Regeln für Online-Plattformen, Datenschutz, Spiele und Kredite. In Indonesien etwa gelten neue Vorschriften zum Schutz Minderjähriger, in Brasilien sind kostenpflichtige Zufallsbelohnungen in Spielen für Minderjährige verboten. Ein besonderes politisches Risiko ist Taiwan: Sea weist im Geschäftsbericht auf die Spannungen in der Straße von Taiwan hin und darauf, dass das Geschäft dort im Ernstfall nicht normal weiterlaufen könnte. Dazu kommen Währungsschwankungen, denn Sea verdient in Rupiah, Baht, Real und vielen anderen Währungen, berichtet aber in Dollar.
Auch die Eigentümerstruktur sollten Anleger kennen. Gründer und Konzernchef Forrest Li hält zwar nur rund 16 Prozent der Aktien, kontrolliert aber dank Aktien der Klasse B mit je 15 Stimmen und Stimmrechtsvollmachten von Mitarbeitern rund 58 Prozent der Stimmrechte (Stand März 2026). Größter Aktionär nach Kapital ist Tencent mit rund 17 Prozent, hat seine Stimmrechte aber dem Verwaltungsrat von Sea übertragen. Die Aktionäre mit den an der Börse gehandelten Aktien haben damit wenig Einfluss auf wichtige Entscheidungen.
Abbildung: Anteil am Kapital und an den Stimmrechten von Sea Limited. Gründer Forrest Li besitzt 16 Prozent der Aktien, kontrolliert über Aktien der Klasse B aber 57,6 Prozent der Stimmen.
Was das Management vorhat und wohin das Geld fließt
Finanziell steht Sea inzwischen auf festen Füßen. Ende September 2026 verfügte der Konzern über Barmittel und kurzfristige Anlagen von rund 9,5 Milliarden Dollar. Die letzte Wandelanleihe über gut 1 Milliarde Dollar ist inzwischen vollständig zurückgezahlt. In den ersten neun Monaten 2026 flossen aus dem laufenden Geschäft 4,1 Milliarden Dollar zu. Ein großer Teil davon floss allerdings direkt wieder in neue Kredite von Monee, unterm Strich 4,4 Milliarden Dollar. Die Investitionen in Sachanlagen wie Lager und Logistik verdoppelten sich in diesem Zeitraum auf rund 1 Milliarde Dollar.
Seit Ende 2025 kauft Sea eigene Aktien zurück. Das erste Programm über 1 Milliarde Dollar ist mit 11,1 Millionen gekauften Aktien für 997 Millionen Dollar nahezu abgeschlossen, am 9. November 2026 genehmigte der Verwaltungsrat eine weitere Milliarde. Eine Dividende zahlt Sea nicht und plant nach eigenen Angaben auch keine. Ein Teil der Rückkäufe gleicht die Bezahlung der Mitarbeiter in Aktien aus, die 2025 rund 625 Millionen Dollar kostete.
Neu ist Sea Cloud. Sea hat für die eigenen Geschäfte in den vergangenen zwei Jahren viel Wissen beim Einsatz künstlicher Intelligenz aufgebaut, etwa bei der Betrugserkennung, im Kundendienst und bei der Erstellung von Inhalten, und will diese Fähigkeiten nun auch anderen Unternehmen anbieten. Das Management betont, den Bereich sparsam wie ein Start-up aufzubauen, teure Rechenzentren möglichst über Partner und Vorauszahlungen der Kunden zu finanzieren und vorerst keinen spürbaren Einfluss auf die Finanzzahlen zu erwarten. Das ist Managementperspektive, ein Ergebnis gibt es noch nicht.
Zwischenfazit zum Geschäftsmodell
Sea hat den Wandel vom Verlustbringer zum profitablen Konzern geschafft, und alle drei Geschäfte verdienen inzwischen Geld. Shopee wächst zweistellig, verdient mehr an Werbung und baut mit Logistik, Abo und Videos seinen Vorsprung aus, arbeitet aber mit sehr dünnen Margen. Garena ist der verlässlichste Gewinnbringer, hängt aber stark an Free Fire. Monee ist der schnellste Wachstumstreiber und zugleich das größte Risiko: Das Kreditbuch wächst um 60 Prozent, die Rückstellungen für Ausfälle noch schneller, und der Anteil notleidender Kredite ist zuletzt gestiegen. Ob die Kreditrisiken beherrschbar bleiben, entscheidet maßgeblich darüber, wie viel vom Wachstum am Ende bei den Aktionären ankommt.
Das führt zur zweiten Frage dieser Analyse: Was ist die Aktie wert? Am 20. November 2026 schloss sie bei 62,63 Dollar, rund 57,8 Prozent unter ihrem 52-Wochen-Hoch von 148,26 Dollar; das 52-Wochen-Tief lag bei 62,39 Dollar. Der Börsenwert betrug rund 38,4 Milliarden Dollar. Ob dieser Preis das Wachstum und die Kreditrisiken angemessen widerspiegelt, zeigt der Bewertungschart.
Bild noch hochladen als bewertungschart.webp (Ordner img/articles/sea-limited-se/)
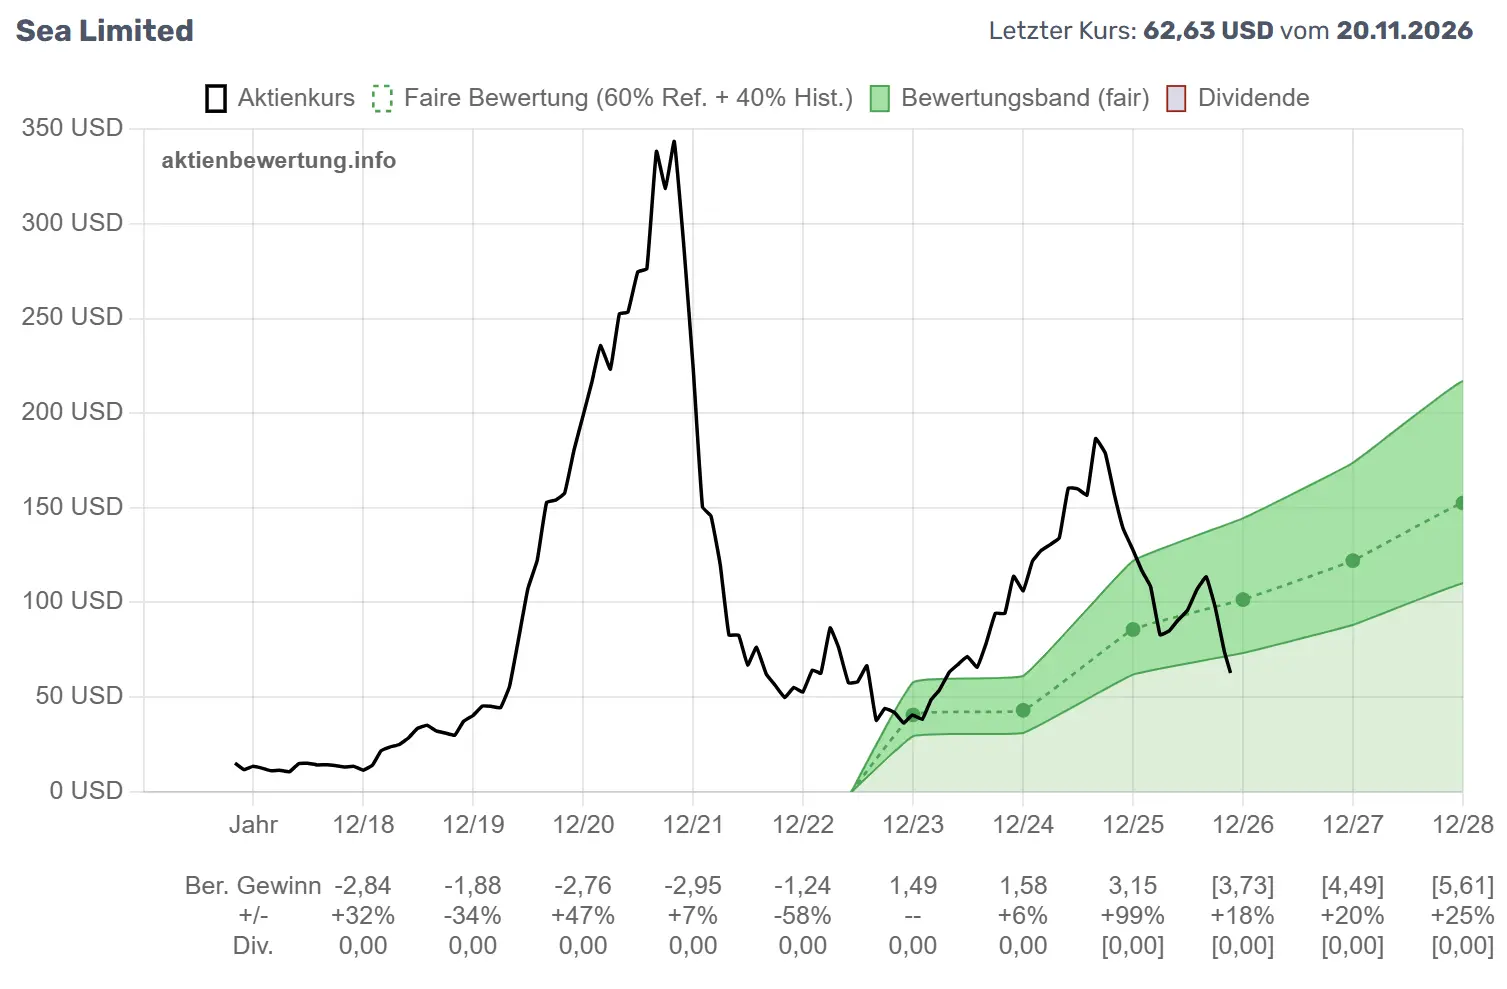
Abbildung: Bewertungschart von Sea Limited (SE) auf aktienbewertung.info: Aktienkurs (schwarz), faire Bewertung (grün gestrichelt) und Bewertungsband. Die faire Linie beginnt erst 2023, als Sea in die Gewinnzone kam. 2025 lag der Kurs zeitweise weit über dem Band, mit 62,63 USD am 20. November 2026 liegt er deutlich darunter.
Bewertungschart von Sea Limited live ansehen Aktueller Kurs, faire Bewertung und Bewertungsband, täglich aktualisiert
Der Bewertungschart legt drei Linien übereinander: den Aktienkurs in Schwarz, die faire Bewertung als grün gestrichelte Linie und das grüne Bewertungsband darum. Läuft der Kurs im Band, ist die Aktie fair bezahlt. Liegt er darunter, ist sie günstig, liegt er darüber, ist sie teuer.
Bei Sea beginnt die faire Linie erst im Jahr 2023. Vorher schrieb das Unternehmen Verluste, und ohne Gewinn lässt sich kein faires Kurs-Gewinn-Verhältnis (KGV) anwenden. Gerade diese frühen Jahre zeigen, wie stark die Börse damals auf die Zukunft setzte: 2021 stieg die Aktie zeitweise auf mehr als 330 Dollar, obwohl Sea je Aktie einen bereinigten Verlust von 2,95 Dollar machte. 2022 brach der Kurs auf rund 50 Dollar ein. Mit dem Weg in die Gewinnzone erholte er sich und stieg 2025 noch einmal weit über das Band. Seitdem ist die Aktie stark gefallen. Am 20. November 2026 schloss sie bei 62,63 Dollar, 57,8 Prozent unter dem 52-Wochen-Hoch von 148,26 Dollar und nur knapp über dem 52-Wochen-Tief von 62,39 Dollar. Sie notiert 34,2 Prozent unter der fallenden 200-Tage-Linie, also dem Durchschnittskurs der letzten 200 Handelstage. Damit liegt der Kurs klar unter dem Band, im günstigen Bereich.
Wie die faire Bewertung entsteht
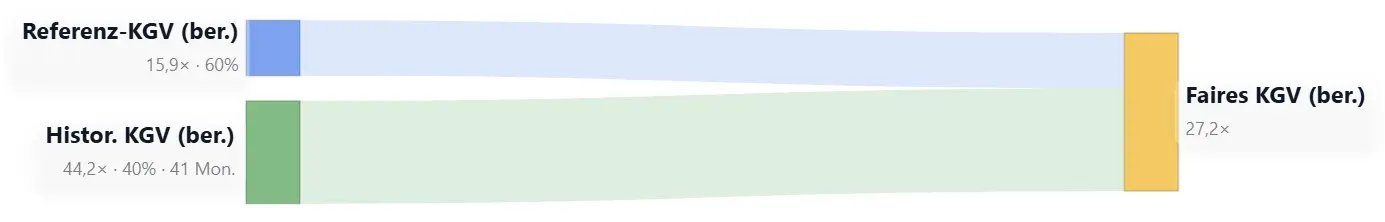
Die faire Linie ist das faire KGV mal dem bereinigten Gewinn je Aktie. Bereinigt heißt: ohne Sonderposten, die das laufende Geschäft verzerren. Im Jahresverlauf geht der Gewinn gleitend vom letzten Ist-Wert auf die nächste Schätzung über. Bei Sea sind das 3,15 Dollar für 2025 und geschätzte 3,73 Dollar für 2026. Ende November rechnet der Chart bereits mit fast dem vollen Schätzwert, rund 3,7 Dollar. Das faire KGV mischt zwei Bausteine: zu 60 Prozent das Referenz-KGV, das aus der Branche und dem gemessenen Gewinnwachstum abgeleitet wird, und zu 40 Prozent das historische KGV, also den Durchschnitt dessen, was der Markt bisher tatsächlich für die Aktie bezahlt hat.
Bild noch hochladen als faires-kgv-sankey.webp (Ordner img/articles/sea-limited-se/)
Abbildung: Zusammensetzung des fairen KGV (bereinigt) von Sea Limited (SE): Referenz-KGV 15,9 (Gewicht 60 Prozent) und historisches KGV 44,2 aus 41 Monaten (Gewicht 40 Prozent) ergeben ein faires KGV von 27,2.
Bei Sea liegen die beiden Bausteine weit auseinander. Das Referenz-KGV beträgt 15,9. Es fällt niedrig aus, weil die Seite Sea dem zyklischen Konsum zuordnet und für den gesamten Messzeitraum keine Wachstumsrate des Gewinns ausweist; in den Anfangsjahren war der Gewinn negativ. Das historische KGV von 44,2 stammt aus nur 41 Monaten, also aus der Zeit, seit Sea Gewinne schreibt. Zusammen ergibt das ein faires KGV von 27,2. Das aktuelle KGV liegt mit 17,1 weit darunter. Mit dem fortgeschriebenen Gewinn von rund 3,7 Dollar je Aktie ergibt sich ein fairer Wert von rund 100 Dollar. Der Kurs von 62,63 Dollar liegt 37,5 Prozent darunter.
Die Gegenprobe ist bei Sea besonders aufschlussreich. Rechnet man nur mit dem Referenz-KGV von 15,9, läge der faire Wert bei knapp 60 Dollar und damit etwa beim heutigen Kurs. Der große Abschlag ergibt sich also erst, wenn man Sea einen Teil des Aufpreises zugesteht, den die Börse seit Beginn der Gewinnphase im Durchschnitt gezahlt hat. Wer Sea für ein gewöhnliches Handelsunternehmen hält, findet die Aktie fair bewertet. Wer an das Wachstum glaubt, findet sie deutlich zu billig.
Wachstum als Treiber der Bewertung
Die Gewinnzeile unter dem Chart zeigt den Wandel des Unternehmens. Von 2018 bis 2022 stehen dort Jahr für Jahr Verluste zwischen 1,24 und 2,95 Dollar je Aktie. 2023 folgte der erste Gewinn mit 1,49 Dollar, 2024 waren es 1,58 Dollar und 2025 mit 3,15 Dollar fast doppelt so viel. Die eckigen Klammern markieren die Schätzungen der Analysten: 3,73 Dollar für 2026 (plus 18 Prozent), 4,49 Dollar für 2027 (plus 20 Prozent) und 5,61 Dollar für 2028 (plus 25 Prozent).
Bemerkenswert ist, wie vorsichtig die Schätzung für das laufende Jahr ausfällt. Im dritten Quartal stieg der Gewinn des Konzerns um 34 Prozent, für das Gesamtjahr erwarten die Analysten je Aktie nur 18 Prozent mehr. Darin dürften die höheren Rückstellungen für Kreditausfälle und die steigenden Ausgaben für das Wachstum von Monee eingepreist sein. Treffen die Schätzungen zu, steigt die faire Linie trotzdem kräftig: Mit dem fairen KGV von 27,2 ergäbe sich für 2027 rechnerisch ein fairer Wert von rund 122 Dollar und für 2028 von rund 153 Dollar. Eine Dividende zahlt Sea nicht.
Wie verlässlich sind die Prognosen?
Hier liegt ein Schwachpunkt. Die Aktie wird von 19 Analysten beobachtet. In 65 Prozent der Quartale der letzten fünf Jahre lag der tatsächliche Gewinn unter der Schätzung, im Schnitt verfehlte Sea die Erwartungen um 30,2 Prozent. Ein Teil dieser großen Abweichung erklärt sich daraus, dass die Gewinne in der Übergangszeit nahe null lagen und schon kleine Beträge dann große Prozentwerte ergeben. Die Richtung ist trotzdem eindeutig: Die Schätzungen für Sea waren in der Vergangenheit eher zu optimistisch. Für die faire Linie, die auf den Schätzungen für 2026 bis 2028 aufbaut, ist das ein Grund zur Vorsicht.
Einordnung
Mit einem KGV von 17,1 auf den bereinigten Gewinn bewertet die Börse Sea heute wie ein durchschnittliches Konsumunternehmen, obwohl der Umsatz zuletzt um mehr als 40 Prozent wuchs. Nach dem Bewertungschart notiert die Aktie 37,5 Prozent unter ihrem fairen Wert von rund 100 Dollar. Dieser Abschlag hängt allerdings davon ab, ob man den historischen Aufpreis für gerechtfertigt hält; nach dem Referenz-KGV allein wäre die Aktie fair bewertet. Der Kurs spiegelt damit vor allem die Sorgen aus dem ersten Teil dieser Analyse: steigende Kreditausfälle bei Monee, einen harten Wettbewerb um die Händler und Käufer von Shopee und Schätzungen, die in der Vergangenheit oft zu hoch lagen. Ob die Kennzahlen eher die Sorgen oder das Wachstum stützen, zeigt der Blick auf die Qualität.
Die Bewertung auf einen Blick
Kurs: 62,63 USD (Stand 20. November 2026), 57,8 Prozent unter dem 52-Wochen-Hoch von 148,26 USD, knapp über dem 52-Wochen-Tief von 62,39 USD; 34,2 Prozent unter der fallenden 200-Tage-Linie; Börsenwert rund 38,4 Milliarden USD
KGV (ber.): 17,1; faires KGV: 27,2 (60 Prozent Referenz-KGV 15,9 + 40 Prozent historisches KGV 44,2 aus 41 Monaten)
Fairer Wert: rechnerisch rund 100 USD, die Aktie notiert 37,5 Prozent darunter; nur mit dem Referenz-KGV gerechnet knapp 60 USD
Gewinn je Aktie: 3,15 USD (2025); Schätzungen 3,73 USD (2026), 4,49 USD (2027) und 5,61 USD (2028); in 65 Prozent der Quartale der letzten fünf Jahre unter der Schätzung; keine Dividende
Gegenprobe EV/EBITDA: 10,1 bei fairem EV/EBITDA von 22,4 (Referenz 9,5, historisch 41,7); fairer Wert rund 135 bis 140 USD; nur mit dem Referenzwert knapp 60 USD
Fazit: Deutlich unter dem fairen Wert, solange man dem Wachstum einen Aufpreis zugesteht. Der Abschlag ist die Antwort der Börse auf Kreditrisiken und zu optimistische Schätzungen der Vergangenheit.
In welcher Phase steckt Sea?
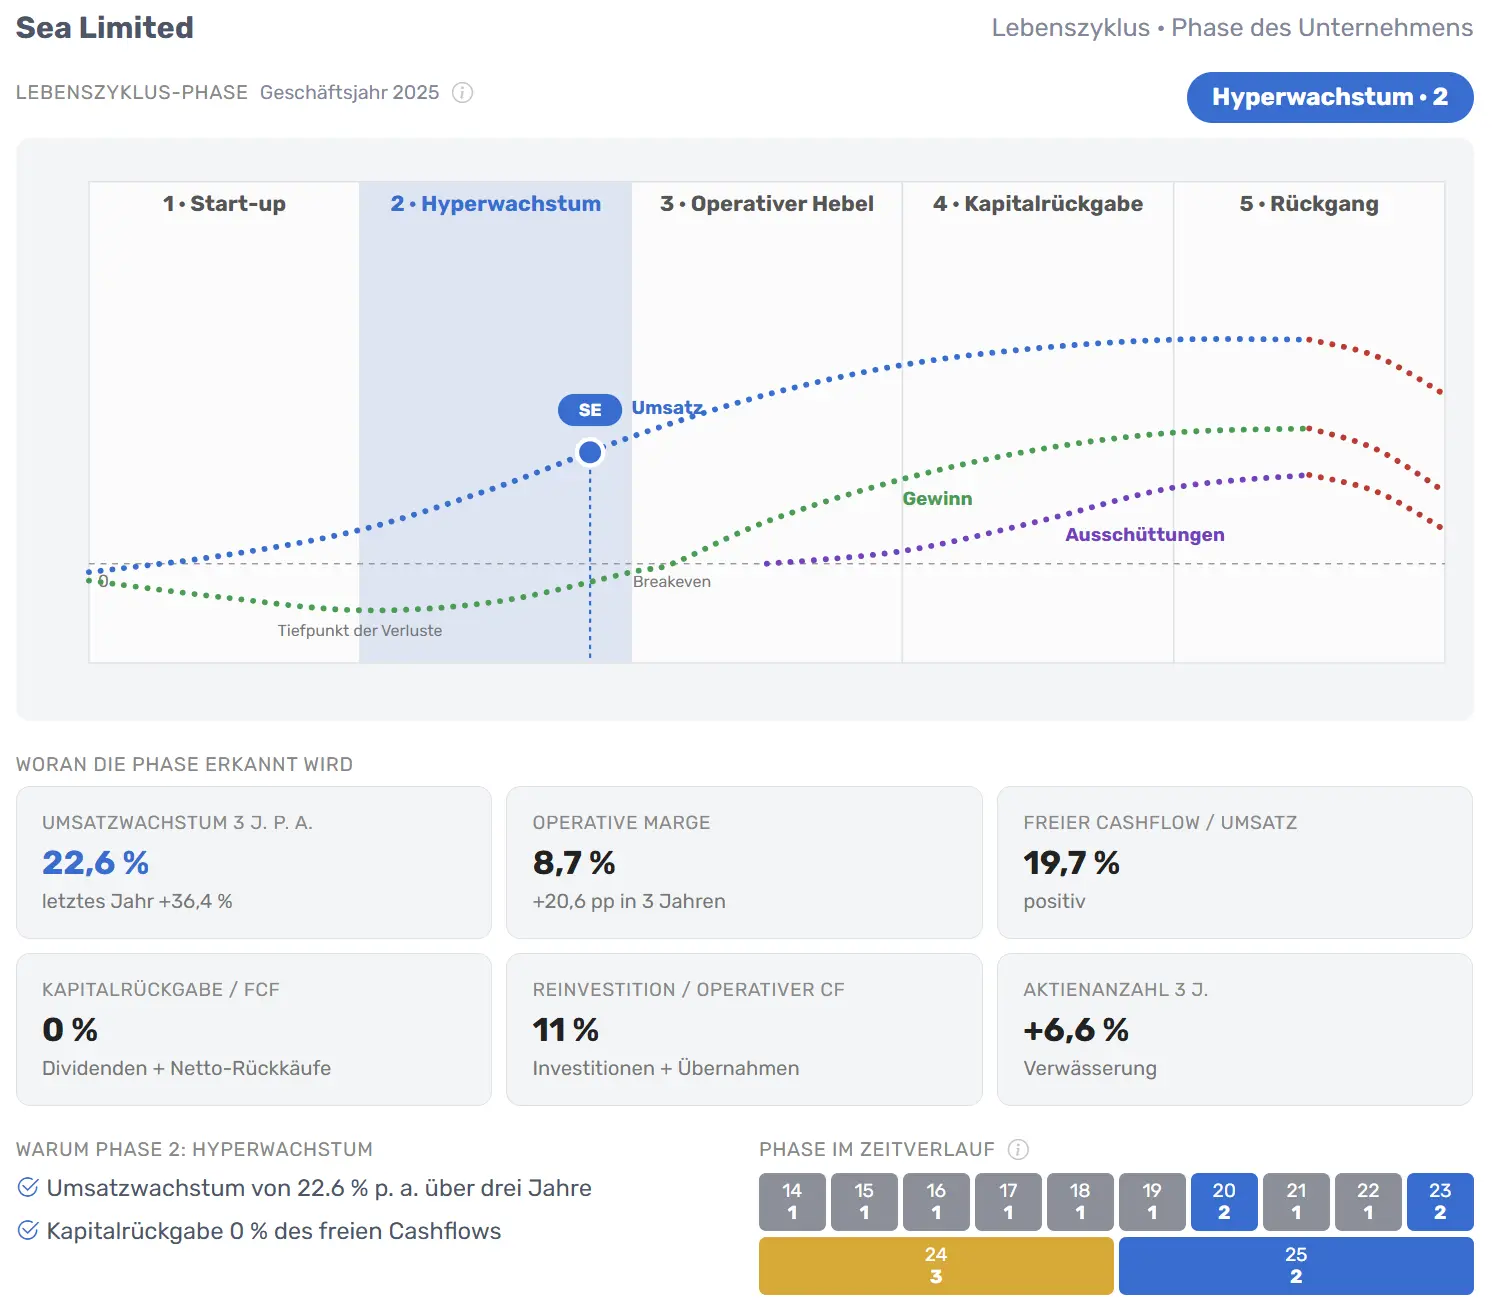
Eine Erklärung für die widersprüchlichen Bewertungsmaßstäbe liefert der Lebenszyklus. Die Seite ordnet Unternehmen nach einem Schema des New Yorker Bewertungsexperten Aswath Damodaran einer von fünf Phasen zu: Start-up, Hyperwachstum, operativer Hebel, Kapitalrückgabe und Rückgang. Die Einordnung folgt festen Regeln aus den Jahresabschlüssen, etwa zum Umsatzwachstum, zur Marge und dazu, wie viel Geld an die Aktionäre zurückfließt.
Bild noch hochladen als lebenszyklus.webp (Ordner img/articles/sea-limited-se/)
Abbildung: Lebenszyklus von Sea Limited (SE) auf aktienbewertung.info für das Geschäftsjahr 2025: Phase 2 „Hyperwachstum“. Umsatzwachstum 22,6 Prozent pro Jahr über drei Jahre (zuletzt 36,4 Prozent), operative Marge 8,7 Prozent, freier Cashflow 19,7 Prozent des Umsatzes, keine Kapitalrückgabe, Aktienzahl in drei Jahren plus 6,6 Prozent. Die Leiste darunter zeigt die Phase je Geschäftsjahr seit 2014.
Sea steht für das Geschäftsjahr 2025 in Phase 2, dem Hyperwachstum. Der Umsatz wuchs über drei Jahre um 22,6 Prozent pro Jahr, zuletzt sogar um 36,4 Prozent. Die operative Marge liegt mit 8,7 Prozent noch niedrig, hat sich aber in drei Jahren um 20,6 Prozentpunkte verbessert. An die Aktionäre floss nichts zurück, die Zahl der Aktien stieg in drei Jahren um 6,6 Prozent. Aufschlussreich ist die Leiste mit dem Verlauf: Bis 2019 war Sea ein Start-up, danach wechselte das Unternehmen zwischen den ersten beiden Phasen. 2024 erreichte es erstmals Phase 3, den operativen Hebel, in der die Gewinne schneller wachsen als der Umsatz. 2025 rutschte es zurück in Phase 2, weil das Wachstum wieder kräftig anzog.
Für die Bewertung hat das eine wichtige Folge. Für Unternehmen im Hyperwachstum gelten nach dem Schema eher der Umsatz und später der Gewinn vor Zinsen, Steuern und Abschreibungen (EBITDA) als passender Maßstab. Das KGV wird erst in der Phase des operativen Hebels aussagekräftig. Die Seite empfiehlt für Sea deshalb auch das Verhältnis von Unternehmenswert zu EBITDA als Vergleichsmaßstab. Beide KGV-Rechnungen oben sind also mit Vorsicht zu lesen: Sie beruhen auf einem Gewinn, der sich gerade erst aufbaut. Wie die Aktie nach diesem Maßstab aussieht, zeigt der nächste Abschnitt.
Die Gegenprobe: Sea nach EV/EBITDA
Für Unternehmen im Hyperwachstum gilt ein anderer Maßstab als das KGV oft als aussagekräftiger: das Verhältnis von Unternehmenswert zu EBITDA, kurz EV/EBITDA. Der Unternehmenswert (englisch Enterprise Value, kurz EV) ist der Preis für das ganze Unternehmen. Er besteht aus dem Börsenwert plus den Finanzschulden abzüglich der Barmittel. Das EBITDA ist der Gewinn vor Zinsen, Steuern und Abschreibungen. Weil beide Größen Zinsen und Abschreibungen außen vor lassen, lassen sich damit auch Firmen vergleichen, die gerade viel investieren oder unterschiedlich finanziert sind. Bei Sea kommt hinzu, dass das EBITDA bereits deutlich höher liegt als der noch junge Nettogewinn.
Bild noch hochladen als ev-ebitda.webp (Ordner img/articles/sea-limited-se/)
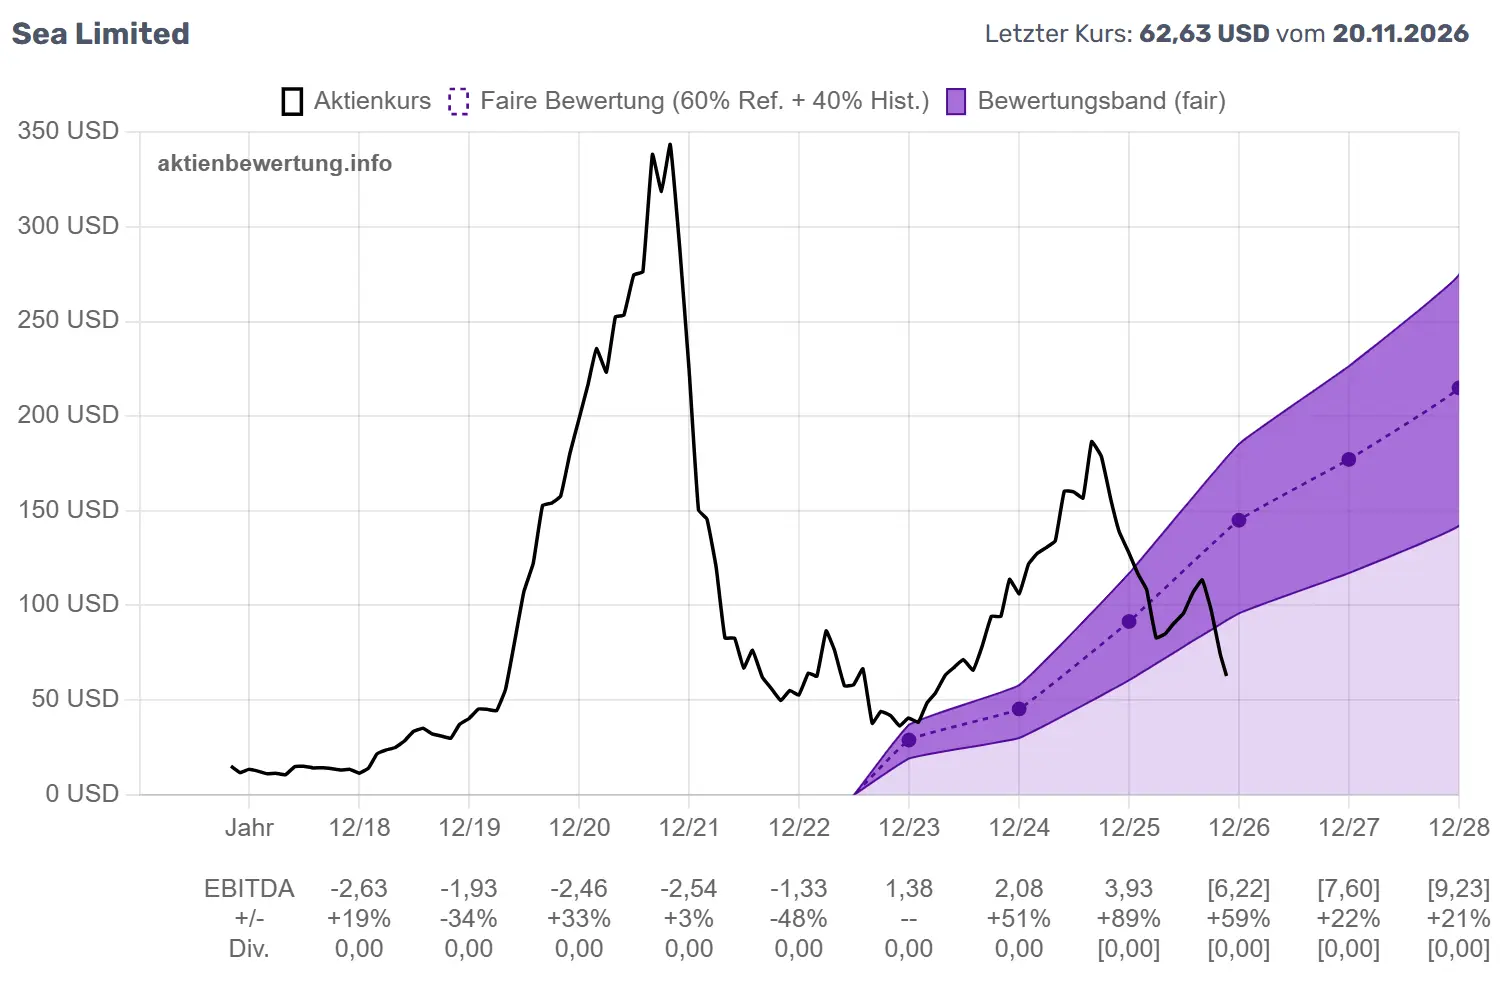
Abbildung: EV/EBITDA-Bewertungschart von Sea Limited (SE) auf aktienbewertung.info: Aktienkurs (schwarz), faire Bewertung (lila gestrichelt) und Bewertungsband auf Basis des fairen EV/EBITDA von 22,4. Darunter das EBITDA je Aktie, ab 2026 Schätzungen in eckigen Klammern (Stand 20. November 2026).
Eine Besonderheit der Darstellung muss man kennen. Auch dieser Chart zeigt den Aktienkurs, während sich das EV/EBITDA auf das ganze Unternehmen bezieht. Damit beides zusammenpasst, gewichtet die Seite das EBITDA je Aktie mit dem Verhältnis von Börsenwert zu Unternehmenswert. Bei hoch verschuldeten Firmen schrumpft die Zeile unter dem Chart dadurch deutlich, bei Firmen mit viel Bargeld wächst sie. Bei Sea spielt diese Umrechnung kaum eine Rolle: Ende 2025 lag der Unternehmenswert bei 96 Prozent des Börsenwerts, der Faktor also nahe 1. Die Zeile entspricht damit praktisch dem EBITDA je Aktie, für 2025 rund 2,34 Milliarden Dollar geteilt durch 595 Millionen Aktien, also 3,93 Dollar.
Die EBITDA-Zeile zeigt denselben Wandel wie die Gewinnzeile, nur ausgeprägter. Bis 2022 war das EBITDA negativ, 2023 lag es bei 1,38 Dollar je Aktie, 2024 bei 2,08 Dollar (plus 51 Prozent) und 2025 bei 3,93 Dollar (plus 89 Prozent). Die Analysten erwarten 6,22 Dollar für 2026 (plus 59 Prozent), 7,60 Dollar für 2027 und 9,23 Dollar für 2028. Das faire EV/EBITDA setzt sich wie das faire KGV zusammen: zu 60 Prozent aus einem Referenzwert von 9,5 und zu 40 Prozent aus dem historischen Wert von 41,7, gemessen über rund 40 Monate. Der Referenzwert stammt aus dem langjährigen Mittel vieler Unternehmen mit ähnlicher Investitionsintensität; bei Sea entsprechen die Investitionen in Sachanlagen 26,5 Prozent des EBITDA. Zusammen ergibt sich ein faires EV/EBITDA von 22,4.
Das aktuelle EV/EBITDA beträgt nur 10,1. Mit dem fortgeschriebenen EBITDA von gut 6 Dollar je Aktie ergibt sich ein fairer Wert von rund 135 bis 140 Dollar, die Aktie notiert damit gut die Hälfte darunter. Der Abschlag fällt größer aus als beim KGV, weil die Analysten beim EBITDA ein noch kräftigeres Wachstum erwarten. Die Gegenprobe mit dem Referenzwert allein führt aber zum selben Ergebnis wie beim KGV: 9,5 mal gut 6 Dollar ergibt knapp 60 Dollar, also ungefähr den heutigen Kurs. Beide Maßstäbe sagen damit dasselbe: Die Börse bewertet Sea heute wie ein durchschnittliches Unternehmen und gesteht ihm keinen Wachstumsaufschlag zu.
Zwei Einschränkungen gehören zu dieser Rechnung. Erstens ist EV/EBITDA für Banken und Kreditanbieter wenig aussagekräftig, weil bei ihnen Zinsen das eigentliche Geschäft sind. Bei Sea betrifft das Monee: Die Einlagen der Monee-Banken von 5,4 Milliarden Dollar zählen nicht als Finanzschulden, obwohl sie wirtschaftlich Verbindlichkeiten sind. Zweitens beruht der hohe faire Wert auf einem EBITDA-Sprung von 59 Prozent im laufenden Jahr, und die Schätzungen für Sea lagen in der Vergangenheit eher zu hoch. Die Gegenprobe bestätigt also die Richtung der KGV-Rechnung, ihr genaues Ausmaß sollte man vorsichtig lesen.
Gutes Unternehmen oder nur günstige Aktie?
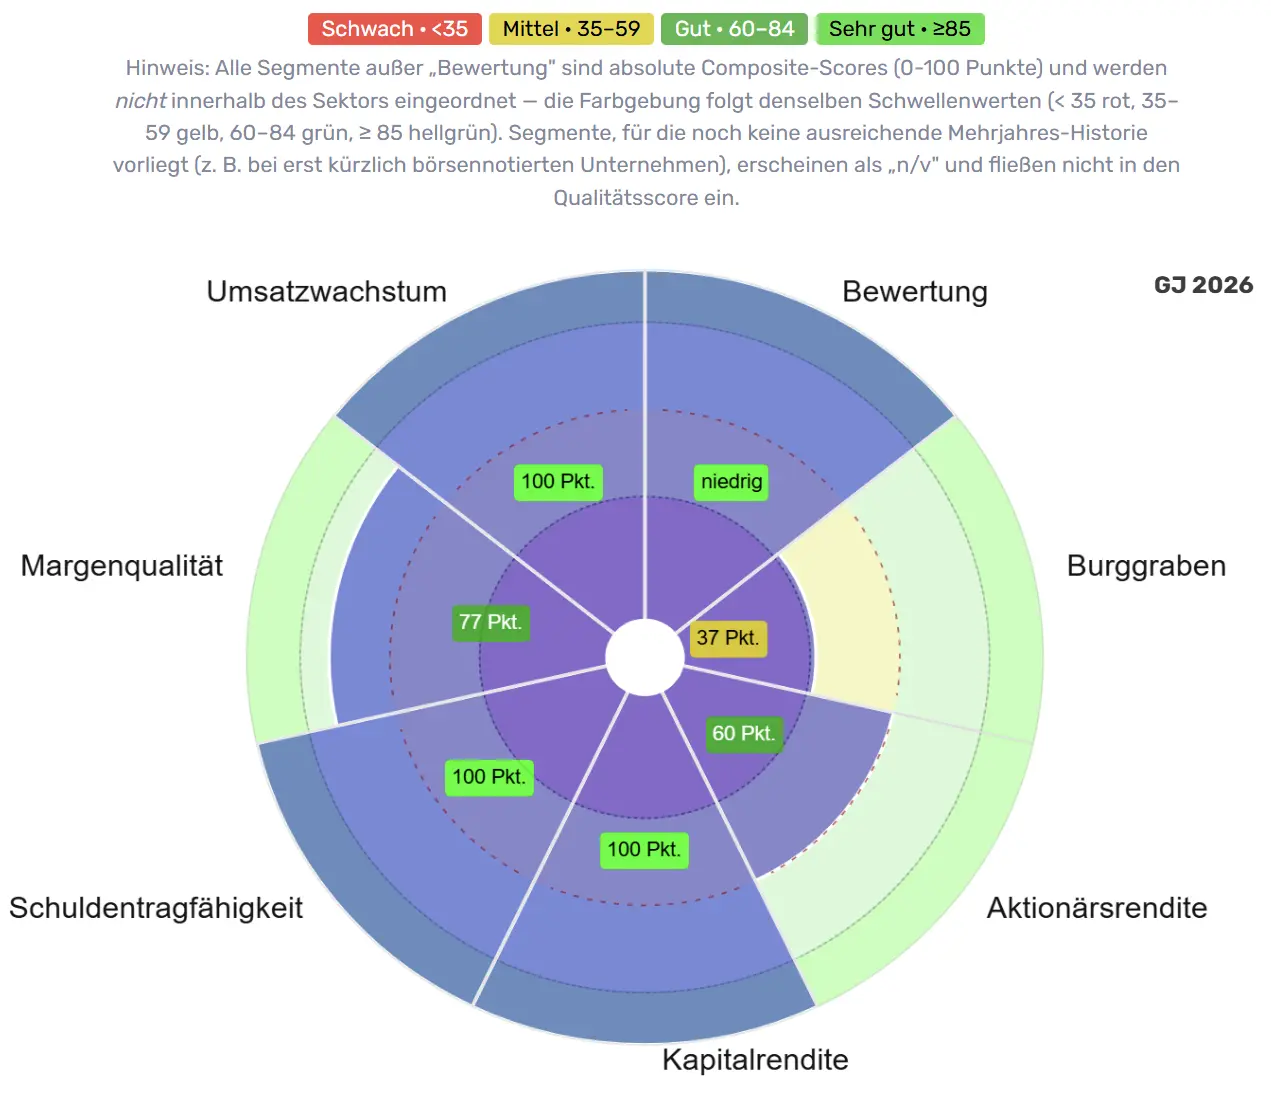
Die Seite trennt zwei Fragen, die oft vermischt werden. Der Bewertungsscore beantwortet, ob die Aktie günstig ist; bei Sea steht er bei vollen 100 von 100 Punkten. Der Qualitätsscore beantwortet, ob es ein gutes Unternehmen ist; er liegt bei 78 von 100 Punkten, Stufe „Gut“. Die Bewertung ist bewusst kein Bestandteil des Qualitätsscores, damit Kursschwankungen die Güte des Geschäfts nicht verzerren. Das Qualitätsradar zeigt sechs Qualitätsaspekte und als siebtes Segment die Bewertung. Alle Qualitätssegmente sind absolute Werte von 0 bis 100, eingefärbt nach festen Schwellen: unter 35 rot, 35 bis 59 gelb, 60 bis 84 grün, ab 85 hellgrün.
Bild noch hochladen als qualitaetsradar.webp (Ordner img/articles/sea-limited-se/)
Abbildung: Qualitätsradar von Sea Limited (SE) auf aktienbewertung.info: Umsatzwachstum 100, Kapitalrendite 100, Schuldentragfähigkeit 100, Margenqualität 77, Aktionärsrendite 60 und Burggraben 37 Punkte; Bewertungssegment „niedrig“ mit 37,5 Prozent Unterbewertung (Stand 20. November 2026).
Drei Segmente erreichen die volle Punktzahl: Umsatzwachstum, Kapitalrendite und Schuldentragfähigkeit. Die Margenqualität ist mit 77 Punkten gut, die Aktionärsrendite mit 60 Punkten ebenfalls. Nur der Burggraben fällt mit 37 Punkten ab und ist gelb eingefärbt. Das Bewertungssegment bestätigt den Bewertungschart: Beide Rechnungen kommen bei Sea auf eine Unterbewertung von 37,5 Prozent.
Wie der Qualitätsscore entsteht
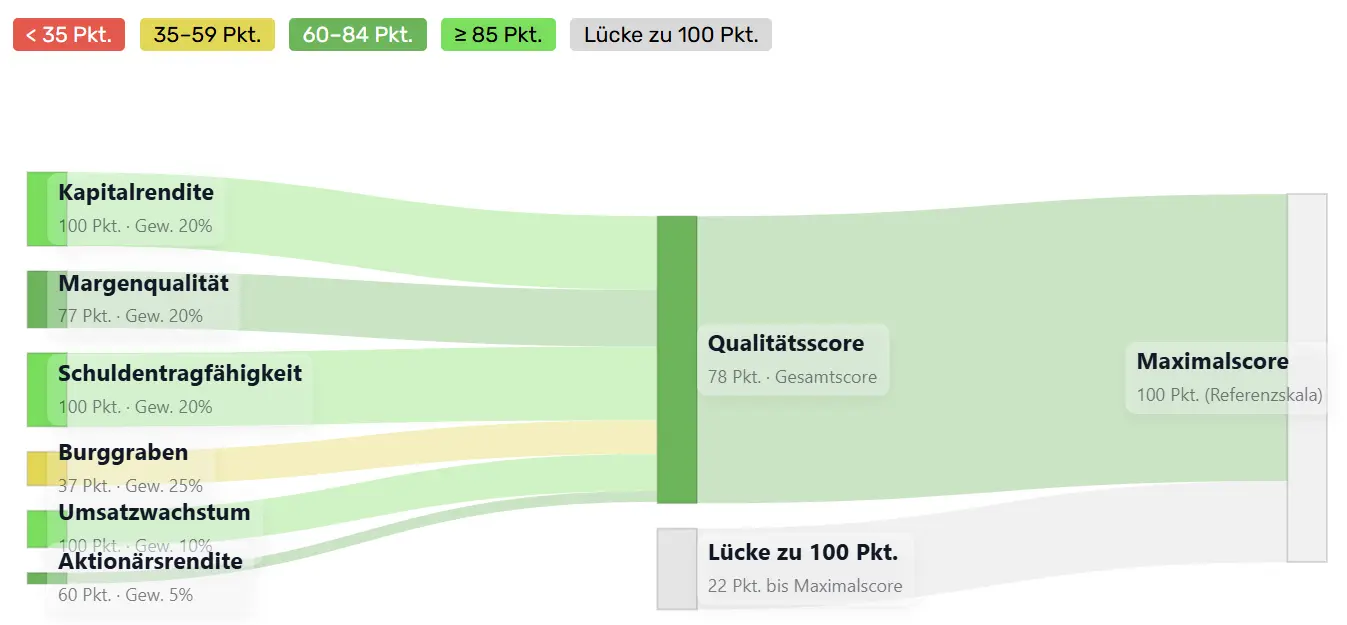
Der Qualitätsscore gewichtet die sechs Teilnoten. Der Burggraben zählt mit 25 Prozent am meisten, weil dauerhaft verteidigte Stärke mehr über ein Geschäft sagt als ein einzelnes gutes Jahr. Kapitalrendite, Margenqualität und Schuldentragfähigkeit folgen mit je 20 Prozent, das Umsatzwachstum mit 10 Prozent, die Aktionärsrendite mit 5 Prozent.
Bild noch hochladen als qualitaetsscore-sankey.webp (Ordner img/articles/sea-limited-se/)
Abbildung: Wie sich der Qualitätsscore von Sea Limited (SE) zusammensetzt: Burggraben 37 Punkte (Gewicht 25 Prozent), Kapitalrendite 100, Margenqualität 77 und Schuldentragfähigkeit 100 (je 20 Prozent), Umsatzwachstum 100 (10 Prozent), Aktionärsrendite 60 (5 Prozent). Gesamtscore 78, Lücke zu 100: 22 Punkte.
Von den 22 fehlenden Punkten gehen rund 16 allein auf den Burggraben zurück (63 fehlende Punkte mal 25 Prozent Gewicht). Gut 4 Punkte kostet die Margenqualität, 2 Punkte die Aktionärsrendite. Wer verstehen will, warum Sea nicht höher abschneidet, muss also vor allem den Burggraben verstehen.
Burggraben 37: ein Blick in den Rückspiegel
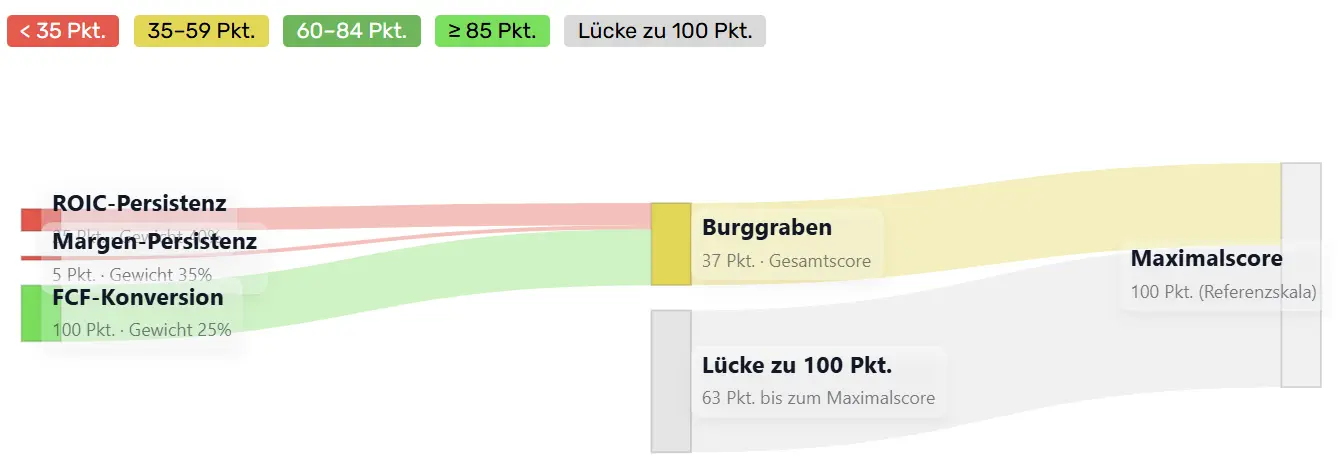
Der Burggraben misst, ob ein Unternehmen seine Stärke dauerhaft verteidigt. Er setzt sich aus drei Teilen zusammen: in wie vielen der letzten sieben Geschäftsjahre die Kapitalrendite bei mindestens 10 Prozent lag (Gewicht 40 Prozent), in wie vielen die operative Marge bei mindestens 5 Prozent (35 Prozent), und wie gut das operative Ergebnis in freien Cashflow umgewandelt wird (25 Prozent). Der freie Cashflow ist das Geld, das nach den Investitionen aus dem laufenden Geschäft übrig bleibt. Die ersten beiden Teile messen Beständigkeit, in den Diagrammen „Persistenz“ genannt.
Bild noch hochladen als burggraben-sankey.webp (Ordner img/articles/sea-limited-se/)
Abbildung: Wie sich der Burggraben-Index von Sea Limited (SE) zusammensetzt: Kapitalrendite in 3 von 7 Jahren über 10 Prozent (25 Punkte, Gewicht 40 Prozent), operative Marge in 1 von 7 Jahren über 5 Prozent (5 Punkte, Gewicht 35 Prozent), freier Cashflow das 2,27-Fache des operativen Ergebnisses (100 Punkte, Gewicht 25 Prozent). Gesamtscore 37.
Bei Sea lag die Kapitalrendite nur in drei der letzten sieben Jahre über der Schwelle, die operative Marge sogar nur in einem einzigen Jahr. Das ergibt 25 und 5 Punkte. Voll punkten kann Sea nur bei der Umwandlung in Geld: Der freie Cashflow war zuletzt 2,27-mal so hoch wie das operative Ergebnis.
Diese schwache Note sagt allerdings mehr über die Vergangenheit als über die Gegenwart. Die sieben Jahre reichen zurück in die Zeit, in der Sea Jahr für Jahr Verluste schrieb. Wie sehr sich das Bild seitdem gedreht hat, zeigt der Trend der Kapitalrendite: In den letzten beiden Jahren lag sie im Schnitt bei 60,0 Prozent, drei bis vier Jahre zuvor bei minus 13,5 Prozent. Hält Sea seine Margen, steigt der Burggraben-Score mit jedem weiteren profitablen Jahr fast automatisch, weil ein Verlustjahr nach dem anderen aus dem Sieben-Jahres-Fenster fällt. Ob Sea tatsächlich einen dauerhaften Wettbewerbsvorteil besitzt, beweist die Kennzahl damit noch nicht. Das zeigt sich erst, wenn die Margen auch im harten Wettbewerb um Händler und Käufer über Jahre halten.
Auch der Spitzenwert bei der Umwandlung in Geld braucht eine Einordnung. Im freien Cashflow von Sea fehlt ein großer Posten: das Geld, das Monee als neue Kredite vergibt. In den ersten neun Monaten 2026 flossen aus dem laufenden Geschäft 4,1 Milliarden Dollar zu, unterm Strich 4,4 Milliarden Dollar gingen in neue Kredite. Ein Teil des scheinbar freien Geldes ist also im wachsenden Kreditbuch gebunden.
Owner Earnings: wohin das Geld fließt
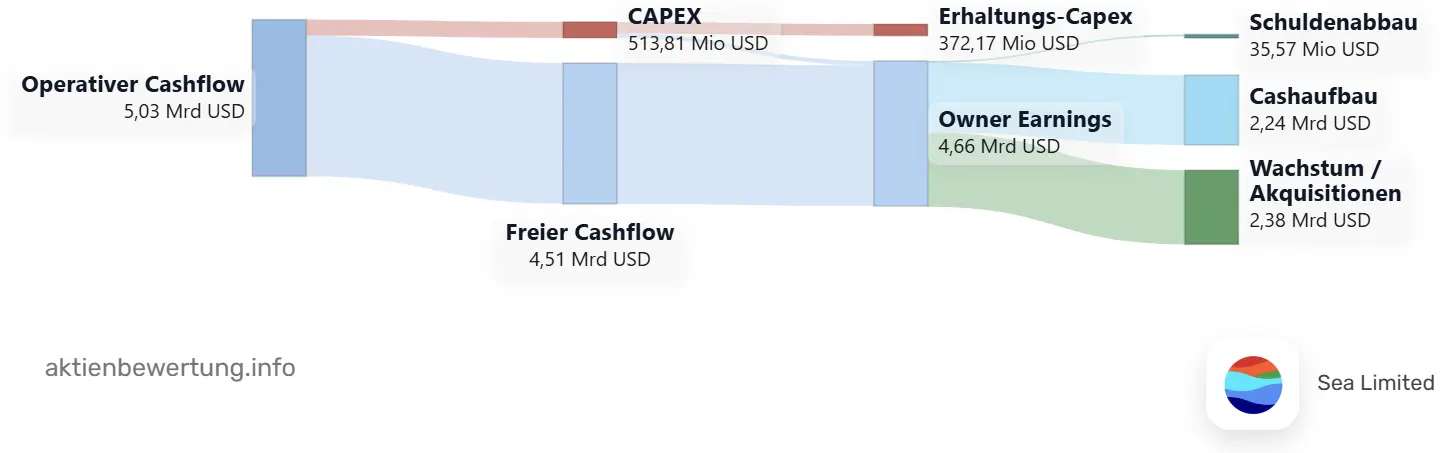
Wie viel Geld das Geschäft tatsächlich abwirft, zeigt die Darstellung der Owner Earnings. Der Begriff stammt von Warren Buffett und meint das Geld, das ein Eigentümer jedes Jahr entnehmen könnte, ohne die Substanz des Unternehmens anzugreifen.
Bild noch hochladen als owner-earnings-sankey.webp (Ordner img/articles/sea-limited-se/)
Abbildung: Owner Earnings von Sea Limited (SE) im Geschäftsjahr 2025 auf aktienbewertung.info: Vom operativen Cashflow von 5,03 Mrd. USD bleiben nach 513,8 Mio. USD Investitionen 4,51 Mrd. USD freier Cashflow. Nach den geschätzten Erhaltungsinvestitionen von 372,2 Mio. USD ergeben sich 4,66 Mrd. USD Owner Earnings, davon flossen 2,24 Mrd. USD in den Aufbau von Barmitteln und 2,38 Mrd. USD in Wachstum und Zukäufe.
Aus dem laufenden Geschäft flossen Sea 2025 rund 5,03 Milliarden Dollar zu. Für Sachanlagen wie Lager und Logistik gab der Konzern 513,8 Millionen Dollar aus, davon entfallen nach der Schätzung der Seite 372,2 Millionen Dollar auf den Erhalt des Bestehenden, das sind nur 7,4 Prozent des operativen Cashflows. Ein großer Teil der Owner Earnings von 4,66 Milliarden Dollar blieb im Unternehmen: 2,24 Milliarden Dollar als zusätzliche Barmittel, 2,38 Milliarden Dollar für Wachstum und Zukäufe. Ausschüttungen an die Aktionäre spielten 2025 keine Rolle. Hier gilt dieselbe Einschränkung wie beim Burggraben: Die neuen Kredite von Monee tauchen in dieser Rechnung nicht als Investition auf, verbrauchen aber einen erheblichen Teil des Geldes.
Kapitalrendite, Schulden und Aktionärsrendite
Die Kapitalrendite erreicht die volle Punktzahl. Sie setzt den Gewinn ins Verhältnis zum eingesetzten Kapital, und ihr Trend zeigt den Wandel des Unternehmens am deutlichsten: von minus 13,5 Prozent auf zuletzt 60,0 Prozent im Schnitt. Auch die Schuldentragfähigkeit steht bei 100 Punkten. Ende September 2026 verfügte Sea über Barmittel und kurzfristige Anlagen von rund 9,5 Milliarden Dollar, die letzte Wandelanleihe ist zurückgezahlt. Dabei ist zu beachten, dass die Einlagen der Monee-Banken von 5,4 Milliarden Dollar wirtschaftlich ebenfalls Verbindlichkeiten sind, auch wenn sie nicht als Finanzschulden zählen.
Die Aktionärsrendite kommt auf 60 Punkte. Die Rendite des freien Cashflows ist mit 11,8 Prozent des Börsenwerts sehr hoch und bringt volle Punktzahl. Die tatsächliche Ausschüttung lag dagegen bei 0 Prozent: keine Dividende und, nach Abzug der Bezahlung von Mitarbeitern in Aktien, keine Rückkäufe. Die Kennzahl beruht auf dem Geschäftsjahr 2025. Das erste Rückkaufprogramm über 1 Milliarde Dollar lief erst danach richtig an und ist inzwischen nahezu abgeschlossen. Übersteigen die Rückkäufe künftig die Bezahlung in Aktien, die 2025 rund 625 Millionen Dollar kostete, dürfte dieser Wert steigen.
Sea im Vergleich: die Bewertungsmatrix
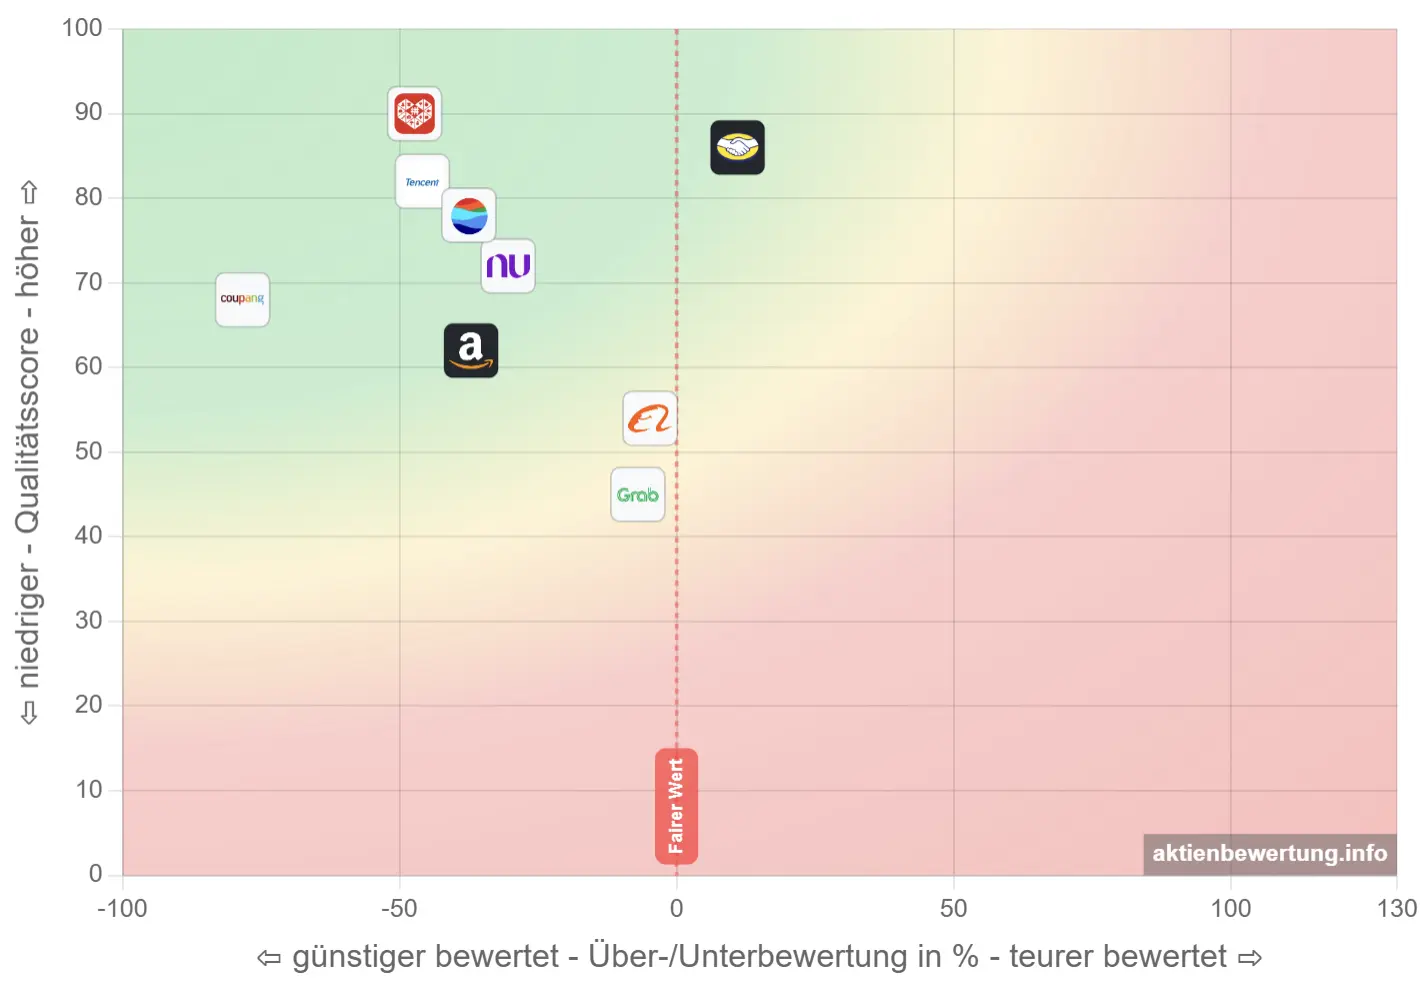
Die Bewertungsmatrix setzt beide Achsen zusammen: waagerecht der Abstand zum fairen Wert, senkrecht der Qualitätsscore. Als Vergleichsgruppe dienen die Marktplätze Alibaba, PDD, Amazon, Coupang und MercadoLibre, der Fahrdienst- und Finanzanbieter Grab aus Südostasien, die brasilianische Digitalbank Nu sowie Tencent, der größte Aktionär von Sea und zugleich Lieferant mehrerer Spiele von Garena. Shopees direkte Konkurrenten TikTok Shop und Lazada sind nicht eigenständig börsennotiert; Lazada gehört zu Alibaba.
Bild noch hochladen als bewertungsmatrix.webp (Ordner img/articles/sea-limited-se/)
Abbildung: Bewertungsmatrix auf aktienbewertung.info: Sea Limited (SE) im Vergleich mit Tencent (TCEHY), Alibaba (BABA), PDD (PDD), Amazon (AMZN), Coupang (CPNG), MercadoLibre (MELI), Grab (GRAB) und Nu Holdings (NU), Portfolio „SEA“ mit 9 Aktien (Stand 20. November 2026). Sea liegt mit Qualitätsscore 78 im oberen Mittelfeld und deutlich links der fairen Linie.
In der Matrix liegt Sea in einer guten Gesellschaft. Bei der Qualität stehen nur PDD (90), MercadoLibre (86) und Tencent (82) höher, Nu (72), Coupang (68), Amazon (62), Alibaba (54) und Grab (45) liegen darunter. Bei der Bewertung notieren fast alle Aktien der Gruppe links der fairen Linie, die meisten mit einem Bewertungsscore von 100. Die Ausnahme ist MercadoLibre, das Vorbild für Sea in Lateinamerika und zugleich sein wichtigster Konkurrent in Brasilien: Es hat die zweithöchste Qualität, ist aber als einzige Aktie teurer als ihr fairer Wert. Sea, PDD und Tencent bilden die Gruppe mit hoher Qualität und großem Abschlag. Die gesamte Branche ist damit gerade günstig zu haben. Sea sticht vor allem durch die Kombination aus starkem Wachstum und einem Kreditgeschäft heraus, das die anderen Marktplätze in dieser Größe nicht betreiben.
Neue Aktienanalysen per E-Mail
Einmal pro Woche: die neue Analyse, Bewertung und Qualität auf einen Blick. Kostenlos und jederzeit abbestellbar.
Fazit
Geschäftsmodell, Bewertung und Kennzahlen zusammengefügt ergeben das Bild eines Unternehmens, das den schwierigsten Teil seiner Geschichte hinter sich hat und dafür an der Börse kaum belohnt wird. Sea ist profitabel, wächst mit mehr als 40 Prozent beim Umsatz, hat rund 9,5 Milliarden Dollar an Barmitteln und verdient in allen drei Geschäften Geld. Der Qualitätsscore von 78 bestätigt das. Seine einzige echte Schwäche, der Burggraben, ist vor allem ein Erbe der Verlustjahre und dürfte sich verbessern, wenn die Margen halten.
Die Aktie hat sich trotzdem binnen eines Jahres mehr als halbiert. Mit einem KGV von 17,1 liegt sie nach dem Bewertungschart 37,5 Prozent unter ihrem fairen Wert von rund 100 Dollar. Dieser Abschlag hängt davon ab, wie viel Wachstumsaufschlag man Sea zugesteht; nur mit dem Referenz-KGV gerechnet wäre die Aktie fair bewertet. Die Gegenprobe mit dem Verhältnis von Unternehmenswert zu EBITDA zeigt dasselbe Muster mit einem noch größeren Abschlag. Dazu kommt, dass die Gewinnschätzungen für Sea in der Vergangenheit häufig zu hoch lagen.
Die zentrale Frage vom Anfang lässt sich deshalb noch nicht abschließend beantworten. Die Zahlen sprechen dafür, dass Sea sein Wachstum fortsetzen kann: Shopee verdient mehr an Werbung und baut seinen Vorsprung mit Logistik, Abo und Videos aus, Garena liefert verlässlich hohe Gewinne. Gegen eine schnelle Erholung sprechen das rasant wachsende Kreditbuch von Monee, die gestiegene Quote notleidender Kredite und der harte Wettbewerb. Wer heute kauft, setzt darauf, dass Monee seine Kreditrisiken im Griff behält und die Profitabilität von Shopee weiter steigt. Gelingt das, bietet der heutige Kurs nach dem Bewertungschart viel Spielraum. Die wichtigsten Messpunkte bei den nächsten Quartalszahlen sind die Quote der notleidenden Kredite, die Rückstellungen für Ausfälle und das bereinigte Ergebnis von Shopee.
Quellen
Sea Limited, Geschäftsbericht für das Geschäftsjahr 2025 (Formular 20-F, 17. April 2026): Geschäftsbeschreibung, Umsatz nach Bereichen und Regionen, Segmentergebnisse, Kredite und Kreditverluste, Regulierung, Risikofaktoren, Mitarbeiter, Aktionärsstruktur und Stimmrechte, Aktienvergütung, Aktienrückkauf. Sea Limited, Ergebnisbericht, Präsentation und vorbereitete Ausführungen zur Telefonkonferenz zum dritten Quartal 2026 (10. November 2026): Umsatz, Ergebnis, Kennzahlen von Shopee, Monee und Garena, Bilanz und Kapitalflussrechnung, Aktienrückkauf, geplante Börsennotierung von Monee, Sea Cloud, Prognose für Shopee; Aussagen zu Ausblick und Strategie sind Managementperspektive. Kurs- und Bewertungsdaten, Qualitätskennzahlen, Owner Earnings, Lebenszyklus und Analystenschätzungen: aktienbewertung.info (Stichtag 20. November 2026).
Hinweis: Der Artikel dient zur Veranschaulichung der Tools auf dieser Webseite und stellt keine Anlageberatung dar. Anleger sollten sich vor Investitionsentscheidungen immer selbst informieren und die Risiken sorgfältig abwägen.