Bevor ein neues Medikament in die Apotheke kommt, entsteht eine Flut von Dokumenten: Studienprotokolle, Patientendaten, Zulassungsanträge, Meldungen über Nebenwirkungen, Prüfberichte aus der Produktion und am Ende das Werbematerial für den Außendienst. Fast alles davon unterliegt strengen Vorschriften der Behörden. Veeva Systems aus Pleasanton in Kalifornien hat sich darauf spezialisiert, genau diese Arbeit in der Cloud abzubilden, also als Software, die über das Internet gemietet wird. Das Unternehmen bezeichnet sich als führenden Anbieter von Cloud-Lösungen für die weltweite Pharma- und Medizintechnikbranche und zählte Ende Januar 2026 insgesamt 1.552 Kunden, von den größten Pharmakonzernen wie Bayer, Boehringer Ingelheim, Eli Lilly, Merck und Novartis bis zu jungen Biotech-Firmen.
Das Geschäft wächst seit Jahren zweistellig und ist ungewöhnlich profitabel. Im Geschäftsjahr 2026, das bei Veeva am 31. Januar 2026 endete, stieg der Umsatz um 16 Prozent auf 3,20 Milliarden Dollar, der Gewinn auf 909 Millionen Dollar. Im zweiten Quartal des laufenden Geschäftsjahres (Mai bis Juli 2026) legte der Umsatz sogar um 18 Prozent auf 928 Millionen Dollar zu, der Gewinn je Aktie stieg von 1,19 auf 1,66 Dollar. Gleichzeitig steckt Veeva mitten in einem großen Umbau: Die bekannteste Software des Konzerns, die Kundenverwaltung für den Pharma-Außendienst, lief bisher auf der Technik von Salesforce. Diese Zusammenarbeit läuft aus, Salesforce ist inzwischen selbst ein direkter Konkurrent, und alle Kunden müssen bis Ende 2029 auf Veevas eigene Plattform umziehen. Dazu kommt künstliche Intelligenz, die Veeva als große Chance sieht, die aber die Art, wie Software verkauft wird, verändern kann. Die zentrale Investmentfrage lautet daher: Kann Veeva seine starke Stellung bei den Pharmakonzernen durch den Plattformwechsel und den Umbruch durch künstliche Intelligenz retten und daraus sogar neues Wachstum machen?
Die Investmentthese
Veeva verkauft Branchensoftware für fast jeden Schritt im Leben eines Medikaments, von der klinischen Studie über die Zulassung und die Qualitätssicherung in der Produktion bis zum Vertrieb. Die Kunden mieten die Software im Abo, Wechsel sind aufwendig, und rund 84 Prozent des Umsatzes sind wiederkehrende Abo-Erlöse. Das Unternehmen hat keine Finanzschulden und rund 7,2 Milliarden Dollar an Barmitteln und kurzfristigen Anlagen. Das Management will den Umsatz bis Ende 2030 auf eine Jahresrate von 6 Milliarden Dollar steigern, nach heute rund 3,7 Milliarden. Die Investmentthese hängt davon ab, ob der Wechsel der Vertriebskunden von der Salesforce-Technik auf Veevas eigene Plattform ohne größere Verluste gelingt und ob die neuen Angebote mit künstlicher Intelligenz zusätzliches Geschäft bringen, statt das bestehende zu schmälern.
Handelbar in Deutschland
Die Aktie der Veeva Systems Inc. (Börsenkürzel VEEV, New York Stock Exchange) ist an deutschen Handelsplätzen unter der WKN A1W5SA (ISIN US9224751084) handelbar.
Die Analyse folgt dem gewohnten Aufbau: zuerst das Unternehmen mit seinem Geschäftsmodell, den Wachstumsfeldern und den Risiken, dann die Bewertung anhand des Bewertungschart und zum Schluss die Qualität der Kennzahlen.
Software nur für eine Branche
Die meisten großen Softwarekonzerne verkaufen ihre Programme an Unternehmen aller Art. Veeva geht den umgekehrten Weg und baut fast ausschließlich Software für die Life-Sciences-Branche, also für Pharma, Biotechnologie und Medizintechnik. Rund 92 Prozent des Umsatzes stammen nach Unternehmensangaben von Pharma- und Biotech-Firmen, 5 Prozent von Medizintechnik-Herstellern und nur 3 Prozent aus anderen Branchen, etwa von Konsumgüterherstellern, die einzelne Qualitätsanwendungen nutzen.
Warum lohnt sich diese Spezialisierung? Pharmaunternehmen arbeiten unter strengen Regeln. Die amerikanische Arzneimittelbehörde FDA und die europäischen Behörden schreiben zum Beispiel vor, wie elektronische Unterlagen aufbewahrt, unterschrieben und geprüft werden müssen und wie Computersysteme getestet werden. Veeva baut diese Anforderungen direkt in seine Software ein und lässt sein Qualitätsmanagement nach internationalen Normen zertifizieren. Ein allgemeiner Softwareanbieter müsste das für jeden Kunden einzeln nachrüsten. Weil Veeva nur diese eine Branche bedient, kennt das Unternehmen nach eigener Darstellung deren Abläufe besonders gut und kann neue Vorschriften schnell umsetzen.
Verdient wird auf zwei Wegen. Den größten Teil, im Geschäftsjahr 2026 rund 84 Prozent oder 2,68 Milliarden Dollar, bringen Abonnements: Die Kunden zahlen jährlich für die Nutzung der Software und der Daten, meist pro Nutzer oder nach Umfang. Der Rest, 511 Millionen Dollar, entfällt auf Dienstleistungen, also die Einführung der Software beim Kunden, laufende Betreuung und eine eigene Unternehmensberatung, die Veeva Business Consulting. Die Abos sind sehr profitabel: Nach Abzug der direkten Kosten für Rechenzentren, Betrieb und Datenbeschaffung blieben im vergangenen Geschäftsjahr knapp 87 Prozent des Abo-Umsatzes als Bruttogewinn übrig. Die Dienstleistungen sind dagegen personalintensiv und bringen deutlich weniger ein.
Eine Besonderheit ist die Rechtsform. Veeva wandelte sich 2021 als erstes börsennotiertes Unternehmen in eine Public Benefit Corporation nach dem Recht des US-Bundesstaats Delaware um, eine Gesellschaft mit festgeschriebenem Gemeinwohlzweck. Die Unternehmensführung muss dadurch nicht nur die Interessen der Aktionäre, sondern auch die von Kunden, Mitarbeitern und der Branche abwägen. Das Unternehmen sieht darin einen Vorteil für ein langfristig stabiles Geschäft, weist in seinem Geschäftsbericht aber auch darauf hin, dass Entscheidungen dadurch nicht immer den kurzfristigen Aktionärswert maximieren.
Vier Clouds für den Weg eines Medikaments
Veeva gliedert sein Angebot in vier große Produktbereiche. Technisch laufen die meisten Anwendungen auf einer gemeinsamen, selbst entwickelten Plattform namens Vault, auf der Dokumente und Daten in einem System verwaltet werden. Wer eine Anwendung nutzt, kann weitere ohne große Umstellung dazunehmen.
Die Development Cloud deckt die Entwicklung neuer Medikamente ab, rund 38 Prozent des aktuellen Umsatzes. Dazu gehören Programme zur Steuerung klinischer Studien, etwa die elektronische Studienakte eTMF, in der alle Dokumente einer Studie abgelegt werden. Diese Anwendung nutzen nach Unternehmensangaben alle 20 größten Pharmakonzerne. Dazu kommen Software zur Erfassung der Studiendaten, Programme für Zulassungsanträge bei den Behörden und für die Überwachung von Nebenwirkungen, im Fachjargon Pharmakovigilanz. Für Kliniken und Prüfzentren, an denen die Studien laufen, bietet Veeva die Anwendung SiteVault an, für über 90 Prozent dieser Zentren kostenlos. Das klingt nach Verzicht, verbindet aber die Zentren mit den Pharmafirmen, die für Veevas Studiensoftware bezahlen.
Die Quality Cloud steht für rund 18 Prozent des Umsatzes und hilft bei der Qualitätssicherung in der Produktion: Verwaltung von Arbeitsanweisungen und Prüfdokumenten, Schulungsnachweise für Mitarbeiter, Abweichungsmanagement und Laborsoftware. Nach Angaben vom Investorentag im November 2026 nutzen mehr als 600 Kunden diese Anwendungen, mit einem Jahresumsatz von über 600 Millionen Dollar. Die Dokumentenverwaltung Quality Docs ist bei 19 der 20 größten Pharmakonzerne im Einsatz.
Die Commercial Cloud und die Data Cloud bilden zusammen den kommerziellen Bereich, rund 44 Prozent des Umsatzes. Kernstück ist die Kundenverwaltung (englisch Customer Relationship Management, kurz CRM) für den Pharma-Außendienst: Damit planen Referenten ihre Besuche bei Ärzten, dokumentieren Gespräche und verwalten freigegebene Werbematerialien. Dazu kommen ein System zur Prüfung und Freigabe von Werbeinhalten, eine Analyse-Plattform für Marketingkampagnen (Crossix) sowie Datenprodukte, etwa Verzeichnisse von Ärzten und Kliniken mit Fachrichtung und Zulassung oder anonymisierte Verschreibungsdaten aus den USA.
Rund 7.900 Mitarbeiter arbeiteten Ende Januar 2026 für Veeva, Ende Juli waren es knapp 8.500. Knapp 60 Prozent des Umsatzes stammen aus Nordamerika, knapp 30 Prozent aus Europa, der Rest vor allem aus dem Raum Asien-Pazifik.
Wachstum vor allem bei bestehenden Kunden
Neue Kunden gewinnt Veeva zwar weiterhin, im vergangenen Geschäftsjahr stieg ihre Zahl von 1.477 auf 1.552. Der größere Hebel liegt aber bei den bestehenden Kunden. Nach dem Geschäftsbericht kam der Umsatzzuwachs im Geschäftsjahr 2026 vor allem daher, dass vorhandene Kunden mehr Produkte und mehr Nutzer buchten, und zu einem kleineren Teil aus einer jährlichen Preisanpassung, die bei einem Teil der Verträge an die Inflation gekoppelt und auf 4 Prozent begrenzt ist.
Das Grundprinzip lässt sich an zwei Zahlen ablesen. Kunden im Bereich Entwicklung und Qualität nutzten Ende Juli 2026 im Schnitt 3,58 Veeva-Produkte, Ende Januar 2022 waren es 2,85. Im kommerziellen Bereich stieg der Durchschnitt im selben Zeitraum von 4,04 auf 4,40 Produkte. Wer einmal Kunde ist, kauft also über die Jahre schrittweise zu. Nach Schätzung des Unternehmens ist der Spielraum dafür noch groß: Bei Anwendungen wie der elektronischen Studienakte oder der Kundenverwaltung hat Veeva bei den großen Pharmafirmen bereits einen hohen Marktanteil, bei neueren Produkten wie der Studiendatenerfassung, der Arzneimittelsicherheit oder der Laborsoftware steht das Unternehmen dagegen erst am Anfang. Den gesamten adressierbaren Markt für seine Software, Daten und Beratung in der Branche schätzt Veeva auf mehr als 30 Milliarden Dollar im Jahr, wovon es mit dem für dieses Geschäftsjahr erwarteten Umsatz rund 12 Prozent abdeckt. Das sind Managementangaben.
Die Kehrseite: Der Umsatz konzentriert sich auf wenige große Kunden. Die zehn größten Kunden standen in den letzten drei Geschäftsjahren jeweils für 28 Prozent des Umsatzes, die 20 größten Pharmakonzerne zusammen für rund die Hälfte. Die meisten Abo-Verträge laufen nur ein Jahr und müssen dann verlängert werden.
Das zentrale Risiko: der Abschied von Salesforce
Die Kundenverwaltung für den Außendienst war das Produkt, mit dem Veeva groß wurde. Sie lief von Anfang an auf der Technik von Salesforce, dem weltgrößten Anbieter solcher Software, und Veeva bezahlte dafür Gebühren. Dieser Vertrag ist am 1. September 2025 ausgelaufen. Bis zum 1. September 2030 gilt eine Übergangszeit, in der Veeva die alte Version nicht mehr an neue Kunden verkaufen darf und bestehenden Kunden nur noch begrenzt zusätzliche Nutzer liefern kann. Unterstützt wird die alte Version bis Ende 2029.
Veeva hat deshalb eine neue Kundenverwaltung auf seiner eigenen Vault-Plattform gebaut, Vault CRM, und zieht die Kunden nach und nach um. Gleichzeitig hat Salesforce eine eigene Kundenverwaltung speziell für die Pharmabranche entwickelt. Dazu kommt, dass der Datenspezialist IQVIA, früher selbst ein Anbieter solcher Software, seine Lösung an Salesforce lizenziert hat. Veeva räumt in seinem Geschäftsbericht offen ein, dass einige große Kunden bereits zugesagt haben, zu Salesforce zu wechseln, und weitere ihre Absicht dazu angekündigt haben. Auch der Umzug selbst ist ein Risiko: Er kostet Zeit und Geld, und Störungen beim Wechsel könnten Kunden verärgern.
Die bisherigen Zahlen sprechen allerdings für Veeva. Nach den Angaben vom Investorentag am 5. November 2026 nutzen mehr als 200 Kunden bereits Vault CRM im Alltag, darunter 5 der 20 größten Pharmakonzerne. Insgesamt haben sich 14 der 20 größten Konzerne für Vault CRM entschieden, im August waren es noch 12. Konzernchef Peter Gassner bezeichnete das zweite Quartal als das bisher beste Quartal für Vault CRM. Einer der 20 größten Pharmakonzerne hat die neue Kundenverwaltung samt einer Funktion, die Gesprächsberichte mithilfe künstlicher Intelligenz erstellt, bereits für seinen gesamten Außendienst in den USA eingeführt.
Ein zweiter Konflikt ist inzwischen gelöst. Mit IQVIA lag Veeva seit 2017 in mehreren Gerichtsverfahren im Streit. Im August 2025 einigten sich beide Seiten: Keine Partei zahlte Schadenersatz, alle Klagen wurden zurückgezogen, und beide vereinbarten eine langfristige Partnerschaft, damit gemeinsame Kunden IQVIA-Daten in Veeva-Software und IQVIAs Dienstleistungen für klinische Studien mit Veevas Studiensoftware nutzen können. Veeva zahlte rund 31 Millionen Dollar an Anwaltskanzleien, die auf Erfolgsbasis beauftragt waren.
Weitere Risiken nennt das Unternehmen selbst. Weil fast der gesamte Umsatz aus einer Branche kommt, treffen Veeva auch deren Probleme: Fusionen großer Pharmakonzerne können Nutzerlizenzen kosten, Preisreformen für Medikamente in den USA können die Budgets der Kunden schmälern, und einige Pharmafirmen haben ihren Außendienst verkleinert, was bereits Lizenzen für die Kundenverwaltung gekostet hat. Seit dem europäischen Data Act, der im September 2025 in Kraft trat, können Kunden in der EU ihre Abos zudem nach einer Übergangsfrist ohne Grund kündigen.
Künstliche Intelligenz: neues Geschäft oder neue Konkurrenz?
Bei vielen Softwarefirmen fragen sich Anleger derzeit, wie künstliche Intelligenz ihr Geschäft verändert, das heute oft pro Nutzer abgerechnet wird. Veeva setzt darauf, selbst an dieser Entwicklung zu verdienen, und hat sein Angebot unter dem Namen Veeva AI in zwei Teile gegliedert.
Vault AI ist in die bestehenden Anwendungen eingebaut und unterstützt die Mitarbeiter bei ihrer Arbeit. Sie können der Software zum Beispiel Fragen stellen, Zusammenfassungen erzeugen oder Entwürfe für Antworten an Behörden schreiben lassen. Dafür verlangt Veeva nach eigenen Angaben einen einfachen Aufschlag von 10 Prozent auf den bisherigen Preis. Kurz erklärt, was ein Agent ist: ein Programm, das mehrere Arbeitsschritte selbstständig hintereinander ausführt, statt nur auf eine einzelne Frage zu antworten. Die Agenten von Veeva nutzen Sprachmodelle von Anthropic und Amazon.
Veeva Falcon geht einen Schritt weiter. Diese Agenten sollen ganze Arbeitsschritte übernehmen, die heute Menschen erledigen, etwa die Erfassung und Bearbeitung von Nebenwirkungsmeldungen, das Schreiben von Zulassungsunterlagen oder die Prüfung von Werbematerial. Abgerechnet wird nicht mehr pro Nutzer, sondern pro Agent. Veeva spricht von einem großen neuen Markt für Arbeit, die von Agenten erledigt wird. Ende August arbeiteten fünf frühe Kunden mit Falcon, erste Einführungen sind noch für dieses Jahr geplant. Das Management betont selbst, dass es diese neue Art des Verkaufens erst lernen muss. Ob und wie schnell daraus nennenswerter Umsatz wird, ist offen.
Ein Vorteil, den Veeva für sich sieht: Seine Agenten greifen direkt auf die Daten und Dokumente in den Vault-Anwendungen zu, die bei den Kunden ohnehin die zentrale Ablage für Studien, Zulassung und Qualität sind. Ein Anbieter ohne diese Daten müsste erst Zugang dazu bekommen. Im Geschäftsbericht nennt Veeva aber auch die Gegenseite: Fehlerhafte Ergebnisse der künstlichen Intelligenz, neue Gesetze wie die europäische KI-Verordnung und höhere Kosten für die Nutzung der Sprachmodelle können die Erträge belasten.
Was das Management vorhat und wohin das Geld fließt
Veeva setzt sich seit Jahren langfristige Umsatzziele und hat sie bisher erreicht: 1 Milliarde Dollar Jahresumsatz bis 2020 (gesetzt 2015) und 3 Milliarden bis 2025 (gesetzt 2019). Das aktuelle Ziel aus dem Jahr 2024 lautet 6 Milliarden Dollar als Jahresrate bis Ende 2030, davon 5,2 Milliarden aus Abos und 800 Millionen aus Dienstleistungen. Zum Vergleich: Hochgerechnet auf das Jahr lag der Umsatz im zweiten Quartal bei rund 3,7 Milliarden Dollar. Die Anteile sollen sich dabei verschieben, Entwicklung und Qualität sollen bis 2030 zusammen 60 Prozent beitragen. Für die operative Marge nach der bereinigten Rechnung des Unternehmens nennt das Management eine Untergrenze von 35 Prozent, zuletzt lag sie bei knapp 45 Prozent. Auf dem Investorentag im November bezeichnete sich das Management als auf Kurs. Das sind Ziele und Einschätzungen des Managements.
Neue Produkte sollen dabei helfen: ein Paket aller Anwendungen für die Durchführung einer einzelnen Studie, das ab Frühjahr 2027 auch Auftragsforschungsinstitute ansprechen soll, ein Netzwerk zwischen Pharmafirmen und ihren Auftragsherstellern für die Qualitätssicherung sowie Aspen, eine neue Plattform für Kundenverwaltung, die zunächst für frühe Anwender gedacht ist. Dazu kommen kleinere Zukäufe: Im März 2026 übernahm Veeva für rund 100 Millionen Dollar das Unternehmen Ostro (bezahlt in bar und mit langfristigen Aktienzuteilungen an die übernommenen Mitarbeiter), das Patienten und Ärzten über einen Chat mit künstlicher Intelligenz Fragen zu Medikamenten beantwortet, im zweiten Quartal folgte Copli.
Finanziell steht Veeva sehr solide da. Ende Juli 2026 hatte das Unternehmen 7,24 Milliarden Dollar an Barmitteln und kurzfristigen Anlagen und keine Finanzschulden. Aus dem laufenden Geschäft flossen im Geschäftsjahr 2026 rund 1,42 Milliarden Dollar zu. Eine Dividende zahlt Veeva nicht und plant nach eigenen Angaben auch keine. Stattdessen hat der Verwaltungsrat im Januar 2026 erstmals ein Aktienrückkaufprogramm über bis zu 2 Milliarden Dollar genehmigt. Bis Ende Januar wurden davon rund 180 Millionen Dollar genutzt, im ersten Halbjahr des laufenden Geschäftsjahres weitere rund 473 Millionen Dollar.
Ein Posten verdient Aufmerksamkeit, weil er später bei den Kennzahlen wieder auftaucht: Veeva bezahlt seine Mitarbeiter zu einem großen Teil in Aktien und Aktienoptionen. Im Geschäftsjahr 2026 verbuchte das Unternehmen dafür 473 Millionen Dollar, knapp 15 Prozent des Umsatzes. Diese Ausgaben fließen nicht als Bargeld ab, verwässern aber den Anteil der bestehenden Aktionäre, und ein Teil der Rückkäufe gleicht das nur aus. Auch die Führungsspitze wird so bezahlt: Alle obersten Manager erhalten dasselbe feste Gehalt und keine Barboni. Konzernchef und Gründer Peter Gassner besaß im März 2026 einschließlich ausübbarer Optionen rund 9,4 Prozent der Aktien und erhielt 2024 Optionen auf 2,65 Millionen Aktien mit einem Ausübungspreis von 236,90 Dollar, die bis 2030 nach und nach unverfallbar werden.
Zwischenfazit zum Geschäftsmodell
Veeva ist ein seltener Fall: ein Softwareanbieter, der fast nur eine Branche bedient, dort in vielen Bereichen Marktführer ist und dabei hohe Gewinne und viel Bargeld erwirtschaftet. Die Abos machen den Großteil des Umsatzes aus, die Kunden kaufen über die Jahre weitere Produkte dazu, und die Bilanz ist schuldenfrei. Dem stehen zwei offene Fragen gegenüber. Der Umzug der Vertriebskunden auf die eigene Plattform läuft gut, ist aber erst bei einem kleineren Teil der großen Konzerne abgeschlossen, während Salesforce gezielt um diese Kunden wirbt. Und die künstliche Intelligenz kann für Veeva ein neues Geschäftsfeld eröffnen, aber auch die Art verändern, wie Pharmafirmen Software einkaufen. Im zweiten Quartal überwogen die guten Nachrichten: 18 Prozent mehr Umsatz, ein deutlich höherer Gewinn und eine angehobene Prognose für das Gesamtjahr von 3,68 bis 3,69 Milliarden Dollar Umsatz.
Das führt zur zweiten Frage dieser Analyse: Was ist die Aktie wert? Am 18. November 2026 schloss sie bei 288,59 Dollar, rund 11,5 Prozent unter ihrem 52-Wochen-Hoch von 325,99 Dollar vom Oktober. Das 52-Wochen-Tief lag bei 148,05 Dollar, die Aktie hat sich innerhalb eines Jahres also zeitweise mehr als verdoppelt. Der Börsenwert betrug rund 46,7 Milliarden Dollar. Ob der Kurs nach diesem Anstieg die Erwartungen schon vorwegnimmt, zeigt der Bewertungschart.
Bild noch hochladen als bewertungschart.webp (Ordner img/articles/veeva-systems-veev/)
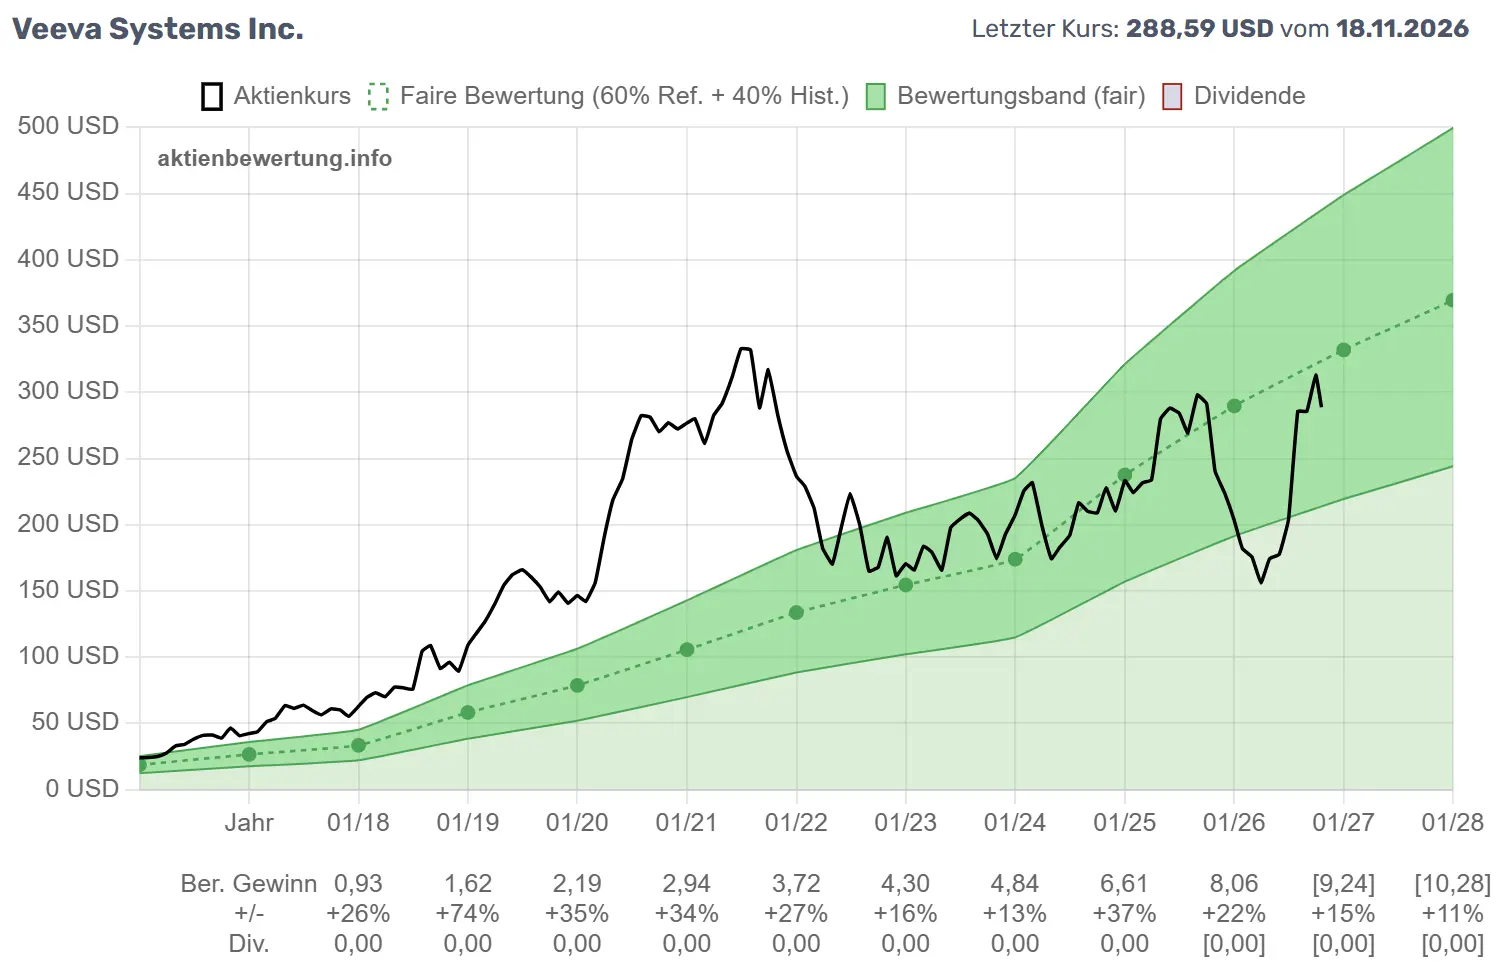
Abbildung: Bewertungschart von Veeva Systems (VEEV) auf aktienbewertung.info: Aktienkurs (schwarz), faire Bewertung (grün gestrichelt) und Bewertungsband. 2019 bis 2021 lag der Kurs weit über dem Band, seit 2022 bewegt er sich meist darin. Im Frühjahr 2026 fiel er kurz unter das Band, mit 288,59 USD am 18. November 2026 liegt er wieder im Band, knapp unter der fairen Linie.
Bewertungschart von Veeva Systems Inc. live ansehen Aktueller Kurs, faire Bewertung und Bewertungsband, täglich aktualisiert
Der Bewertungschart legt drei Linien übereinander: den Aktienkurs in Schwarz, die faire Bewertung als grün gestrichelte Linie und das grüne Bewertungsband darum. Läuft der Kurs im Band, ist die Aktie fair bezahlt; darunter ist sie günstig, darüber teuer.
Bei Veeva erzählt der Chart von einer langen Übertreibung und ihrem Abbau. In den Jahren 2019 bis 2021 stieg der Kurs weit über das Band und erreichte zeitweise mehr als 330 Dollar, obwohl die faire Linie damals erst zwischen 100 und 150 Dollar lag. Danach fiel die Aktie zurück, und seit 2022 bewegt sie sich überwiegend im Band, während die faire Linie mit dem Gewinn stetig gestiegen ist. Im Frühjahr 2026 kam ein kräftiger Einbruch: Die Aktie fiel bis auf 148,05 Dollar und damit unter das Band, also in den günstigen Bereich. Seither hat sie sich fast verdoppelt. Am 18. November 2026 schloss sie bei 288,59 Dollar, 11,5 Prozent unter dem 52-Wochen-Hoch von 325,99 Dollar und 34,6 Prozent über der steigenden 200-Tage-Linie, also dem Durchschnittskurs der letzten 200 Handelstage. Damit liegt sie wieder im Band, knapp unterhalb der fairen Linie.
Wie die faire Bewertung entsteht
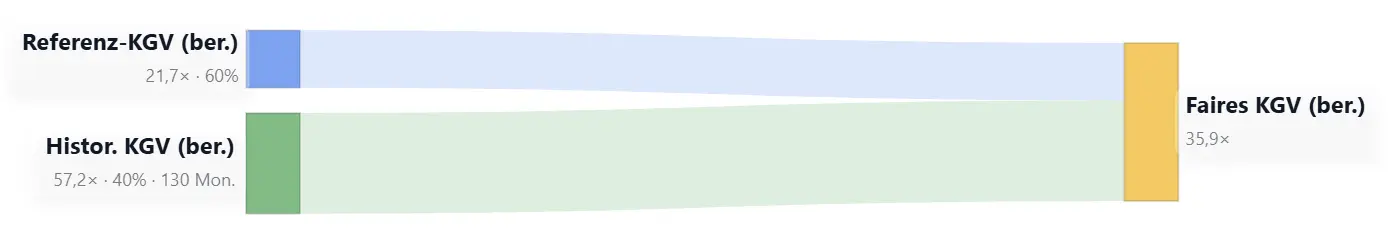
Die faire Linie ist das faire Kurs-Gewinn-Verhältnis (KGV) mal dem bereinigten Gewinn je Aktie, der im Jahresverlauf gleitend vom letzten Ist-Wert auf die nächste Schätzung übergeht. Bereinigt heißt: ohne Posten, die das laufende Geschäft verzerren. Veeva selbst rechnet aus seinem bereinigten Gewinn unter anderem die Bezahlung der Mitarbeiter in Aktien und die Abschreibungen auf zugekaufte Firmen heraus; der bereinigte Gewinn im Chart liegt mit 8,06 Dollar je Aktie für das Geschäftsjahr 2026 nahe an Veevas eigener Zahl von 8,10 Dollar. Das faire KGV mischt zwei Bausteine: zu 60 Prozent das Referenz-KGV, das aus der Branche und dem gemessenen Gewinnwachstum abgeleitet wird, und zu 40 Prozent das historische KGV, also den Durchschnitt dessen, was der Markt in der Vergangenheit tatsächlich für die Aktie bezahlt hat.
Bild noch hochladen als faires-kgv-sankey.webp (Ordner img/articles/veeva-systems-veev/)
Abbildung: Zusammensetzung des fairen KGV (bereinigt) von Veeva Systems (VEEV): Referenz-KGV 21,7 (Gewicht 60 Prozent) und historisches KGV 57,2 aus 130 Monaten (Gewicht 40 Prozent) ergeben ein faires KGV von 35,9.
Bei Veeva liegen die beiden Bausteine weit auseinander. Das Referenz-KGV beträgt 21,7, das historische KGV über 130 Monate dagegen 57,2. Die Börse hat für Veeva also über mehr als zehn Jahre einen sehr hohen Preis bezahlt, mehr als das Zweieinhalbfache dessen, was Branche und Wachstum heute nahelegen. Zusammen ergibt das ein faires KGV von 35,9. Das aktuelle KGV liegt mit 32,1 darunter. Mit dem auf heute fortgeschriebenen Gewinn von rechnerisch knapp 9 Dollar je Aktie ergibt das faire KGV einen fairen Wert von rund 323 Dollar. Der Kurs von 288,59 Dollar liegt gut 10 Prozent darunter.
Wichtig für die Einordnung: Ein großer Teil dieses fairen Werts stammt aus der Vergangenheit. Rechnete man nur mit dem Referenz-KGV von 21,7, läge der faire Wert bei knapp 200 Dollar. Die Frage, ob Veeva auch künftig einen Aufschlag auf die Branche verdient, ist deshalb für die Bewertung entscheidend.
Wachstum als Treiber der Bewertung
Die Gewinnzeile unter dem Chart zeigt ein Unternehmen, das seit Jahren ohne Rückschlag wächst. Der bereinigte Gewinn je Aktie stieg von 0,93 Dollar im Geschäftsjahr 2018 auf 8,06 Dollar im Geschäftsjahr 2026, in keinem Jahr ging er zurück. Die eckigen Klammern markieren die Schätzwerte der Analysten: 9,24 Dollar für das laufende Geschäftsjahr bis Ende Januar 2027, ein Plus von 15 Prozent, und 10,28 Dollar für das Geschäftsjahr 2028, ein Plus von 11 Prozent. Die Schätzung für das laufende Jahr deckt sich fast genau mit der Prognose des Unternehmens von rund 9,21 Dollar.
Über die gesamte Messperiode von 2016 bis 2028 ergibt sich ein Gewinnwachstum von 28,2 Prozent pro Jahr. Diese Zahl schmeichelt, weil sie die schnellen Anfangsjahre enthält; die Schätzungen zeigen, dass sich das Wachstum auf 11 bis 15 Prozent verlangsamt. Genau das spiegelt das Referenz-KGV von 21,7. Treffen die Schätzungen zu, wächst die faire Linie trotzdem weiter: Mit dem fairen KGV von 35,9 und dem geschätzten Gewinn für 2028 ergäbe sich rechnerisch ein fairer Wert von rund 369 Dollar. Eine Dividende zahlt Veeva nicht.
Wie verlässlich sind die Prognosen?
Für die Gewinnschätzungen gibt es bei Veeva eine ungewöhnlich gute Bilanz. Die Aktie wird von 21 Analysten beobachtet, und in allen der letzten 20 Quartale lag der tatsächliche Gewinn auf oder über der Schätzung, im Schnitt um 7,1 Prozent darüber. Das ist keine Garantie für die Zukunft, spricht aber dafür, dass das Management vorsichtig plant und die Wachstumskurve im Chart nicht auf übertriebenen Hoffnungen beruht.
Einordnung
Das aktuelle KGV von 32,1 auf den bereinigten Gewinn liegt unter dem fairen KGV von 35,9. Nach dem Bewertungschart ist Veeva damit nach dem starken Anstieg seit dem Frühjahr ungefähr fair bewertet, mit einem kleinen Abschlag von gut 10 Prozent auf den fairen Wert von rund 323 Dollar. Der Abschlag ist allerdings kleiner, als er aussieht, weil das faire KGV stark von den sehr hohen Bewertungen der Vergangenheit getragen wird. Im Vergleich zur Branche ist die Aktie mit einem KGV von 32,1 weiterhin teuer. Das ist der Preis für die Qualität des Geschäfts und zugleich die Wette, dass Veeva den Wechsel der Vertriebskunden und den Umbruch durch künstliche Intelligenz besser meistert als befürchtet. Wie stark die Kennzahlen diesen Aufschlag stützen, zeigt der nächste Abschnitt.
Die Bewertung auf einen Blick
Kurs: 288,59 USD (Stand 18. November 2026), 11,5 Prozent unter dem 52-Wochen-Hoch von 325,99 USD; 52-Wochen-Tief 148,05 USD; 34,6 Prozent über der steigenden 200-Tage-Linie; Börsenwert rund 46,7 Milliarden USD
KGV (ber.): 32,1; faires KGV: 35,9 (60 Prozent Referenz-KGV 21,7 + 40 Prozent historisches KGV 57,2 aus 130 Monaten)
Fairer Wert: rechnerisch rund 323 USD, die Aktie notiert gut 10 Prozent darunter
Gewinnwachstum: 28,2 Prozent p. a. (2016 bis 2028); Schätzungen 9,24 USD (Geschäftsjahr 2027, plus 15 Prozent) und 10,28 USD (2028, plus 11 Prozent); in allen der letzten 20 Quartale auf oder über der Schätzung; keine Dividende
Fazit: Ungefähr fair bewertet mit leichtem Abschlag. Der faire Wert stützt sich stark auf die hohen Bewertungen der Vergangenheit; gemessen an der Branche bleibt die Aktie teuer.
Gutes Unternehmen oder nur teure Aktie?
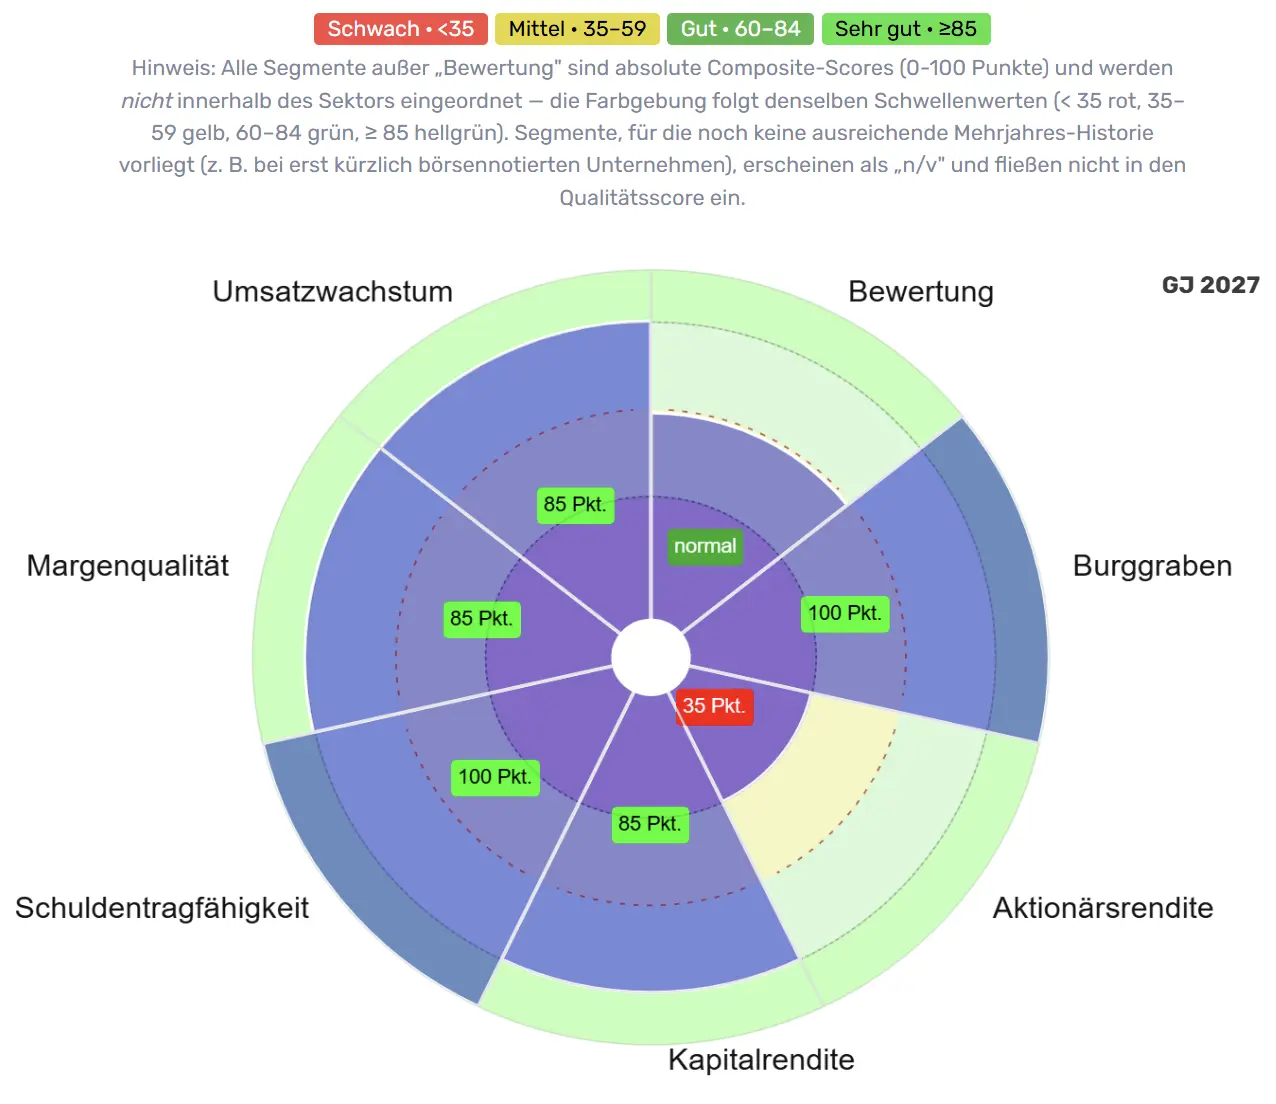
Die Seite trennt zwei Fragen, die oft vermischt werden. Der Bewertungsscore beantwortet, ob die Aktie günstig ist; bei Veeva steht er bei 59 von 100 Punkten. Der Qualitätsscore beantwortet, ob es ein gutes Unternehmen ist; er liegt bei 89 von 100 Punkten, Stufe „Sehr gut“. Die Bewertung ist bewusst kein Bestandteil des Qualitätsscores, damit Kursschwankungen die Güte des Geschäfts nicht verzerren. Das Qualitätsradar zeigt sechs Qualitätsaspekte und als siebtes Segment die Bewertung; alle Qualitätssegmente sind absolute Werte von 0 bis 100, eingefärbt nach festen Schwellen: unter 35 rot, 35 bis 59 gelb, 60 bis 84 grün, ab 85 hellgrün. Für Softwarefirmen gelten bei der Marge und beim Burggraben strengere Schwellen, weil diese Branche von Natur aus höhere Margen erzielt.
Bild noch hochladen als qualitaetsradar.webp (Ordner img/articles/veeva-systems-veev/)
Abbildung: Qualitätsradar von Veeva Systems (VEEV) auf aktienbewertung.info: Schuldentragfähigkeit 100, Burggraben 100, Margenqualität 85, Kapitalrendite 85, Umsatzwachstum 85 und Aktionärsrendite 35 Punkte; Bewertungssegment „normal“ (Stand 18. November 2026).
Fünf der sechs Segmente sind hellgrün, zwei davon mit voller Punktzahl. Nur die Aktionärsrendite fällt mit 35 Punkten heraus. Auffällig ist das Bewertungssegment: Es steht auf „normal“, nennt aber eine Überbewertung von 10,6 Prozent, während der Bewertungschart einen Abschlag von gut 10 Prozent zeigt. Das ist kein Widerspruch, sondern eine Folge zweier Rechenwege. Der Bewertungschart rechnet interaktiv mit dem historischen KGV aus 130 Monaten. Der Bewertungsscore rechnet standardisiert und für alle Aktien gleich mit einem kürzeren Zeitfenster von sieben Jahren; dort fällt das historische KGV niedriger aus und damit auch der faire Wert. Beide Rechnungen landen nahe am fairen Wert, und gerade die Unterschiede zeigen, wie stark das Ergebnis bei Veeva davon abhängt, welchen Preis man aus der Vergangenheit für angemessen hält.
Wie der Qualitätsscore entsteht
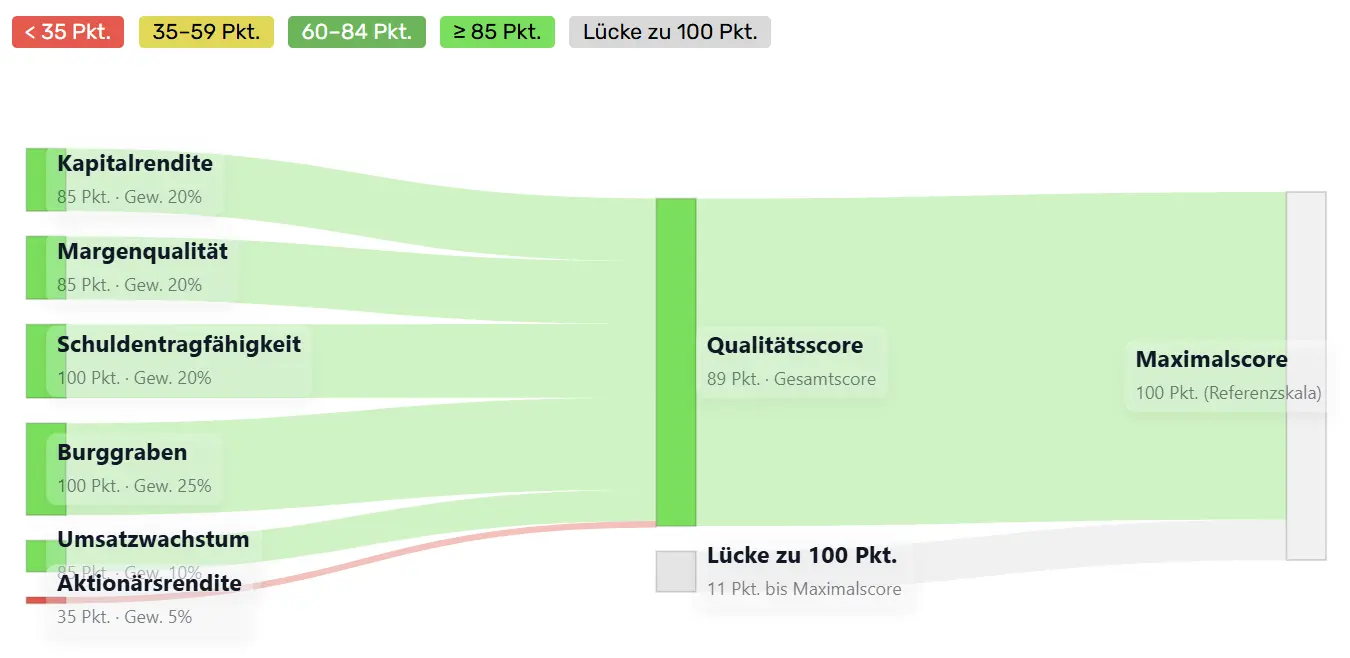
Der Qualitätsscore gewichtet die sechs Teilnoten. Der Burggraben zählt mit 25 Prozent am meisten, weil dauerhaft verteidigte Stärke mehr über ein Geschäft sagt als ein einzelnes gutes Jahr. Kapitalrendite, Margenqualität und Schuldentragfähigkeit folgen mit je 20 Prozent, das Umsatzwachstum mit 10 Prozent, die Aktionärsrendite mit 5 Prozent.
Bild noch hochladen als qualitaetsscore-sankey.webp (Ordner img/articles/veeva-systems-veev/)
Abbildung: Wie sich der Qualitätsscore von Veeva Systems (VEEV) zusammensetzt: Burggraben 100 Punkte (Gewicht 25 Prozent), Kapitalrendite 85, Margenqualität 85 und Schuldentragfähigkeit 100 (je 20 Prozent), Umsatzwachstum 85 (10 Prozent), Aktionärsrendite 35 (5 Prozent). Gesamtscore 89, Lücke zu 100: 11 Punkte.
Die 11 Punkte Abstand zum Maximum verteilen sich gleichmäßig. Je 3 Punkte kosten Kapitalrendite und Margenqualität (je 15 fehlende Punkte mal 20 Prozent Gewicht), gut 3 Punkte die Aktionärsrendite (65 fehlende Punkte mal 5 Prozent) und rund 1,5 Punkte das Umsatzwachstum. Eine echte Schwachstelle gibt es nicht; selbst das schwächste Segment wiegt wegen seines geringen Gewichts kaum.
Kapitalrendite 85: sehr hohes Niveau, leicht fallend
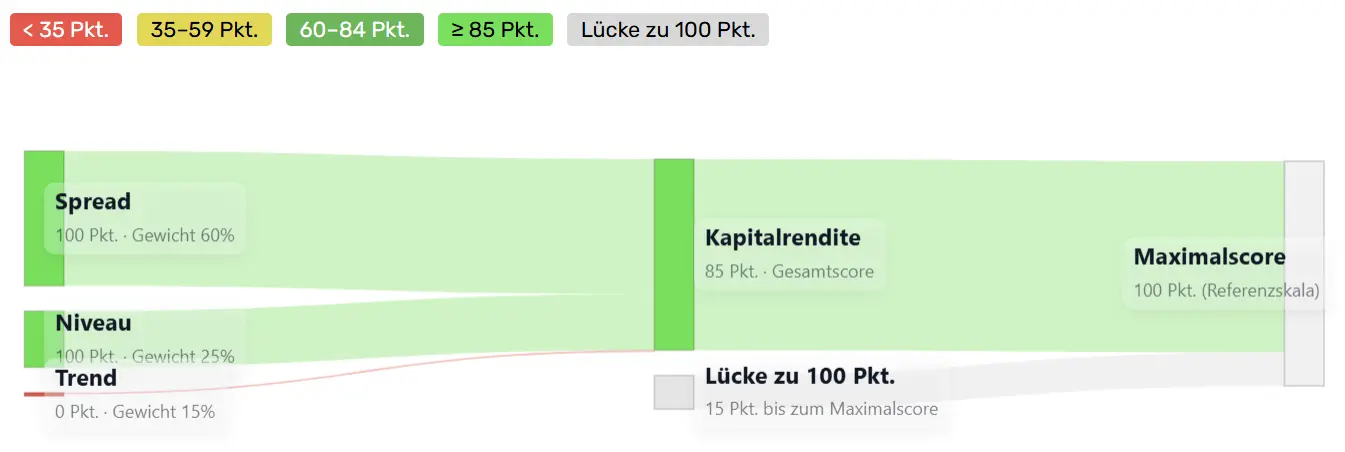
Die Kapitalrendite zeigt am deutlichsten, wie wenig Kapital Veeva für sein Geschäft braucht. Die Seite rechnet sie auf Basis der Owner Earnings, also des Geldes, das nach Investitionen und nach der aktienbasierten Vergütung übrig bleibt, im Verhältnis zum eingesetzten Kapital. Bei Veeva sind das 50,1 Prozent bei geschätzten Kapitalkosten von 9,1 Prozent. Der Abstand von 41 Prozentpunkten bringt volle 100 Punkte, ebenso das Niveau.
Bild noch hochladen als kapitalrendite-sankey.webp (Ordner img/articles/veeva-systems-veev/)
Abbildung: Wie sich die Kapitalrendite von Veeva Systems (VEEV) zusammensetzt: Spread 100 Punkte (Rendite 50,1 Prozent minus Kapitalkosten 9,1 Prozent; Gewicht 60 Prozent), Niveau 100 Punkte (25 Prozent), Trend 0 Punkte (im Schnitt 55,0 Prozent in den letzten zwei Jahren gegenüber 60,0 Prozent drei bis vier Jahre zuvor; 15 Prozent). Gesamtscore 85.
Dass trotzdem nur 85 Punkte herauskommen, liegt allein am Trend. Er vergleicht den Durchschnitt der letzten zwei Jahre mit dem der Jahre drei und vier davor: 55,0 Prozent gegenüber 60,0 Prozent, ein Rückgang um 5 Prozentpunkte, der den Trend auf 0 Punkte setzt. Ein Problem ist das nicht: Eine Kapitalrendite von gut 50 Prozent ist weiterhin außergewöhnlich hoch, und der Rückgang kommt von einem Niveau, das kaum ein Unternehmen erreicht. Der schwächere Teilwert ist eher ein Hinweis darauf, dass das Wachstum reifer wird.
Owner Earnings: was nach der Bezahlung in Aktien bleibt
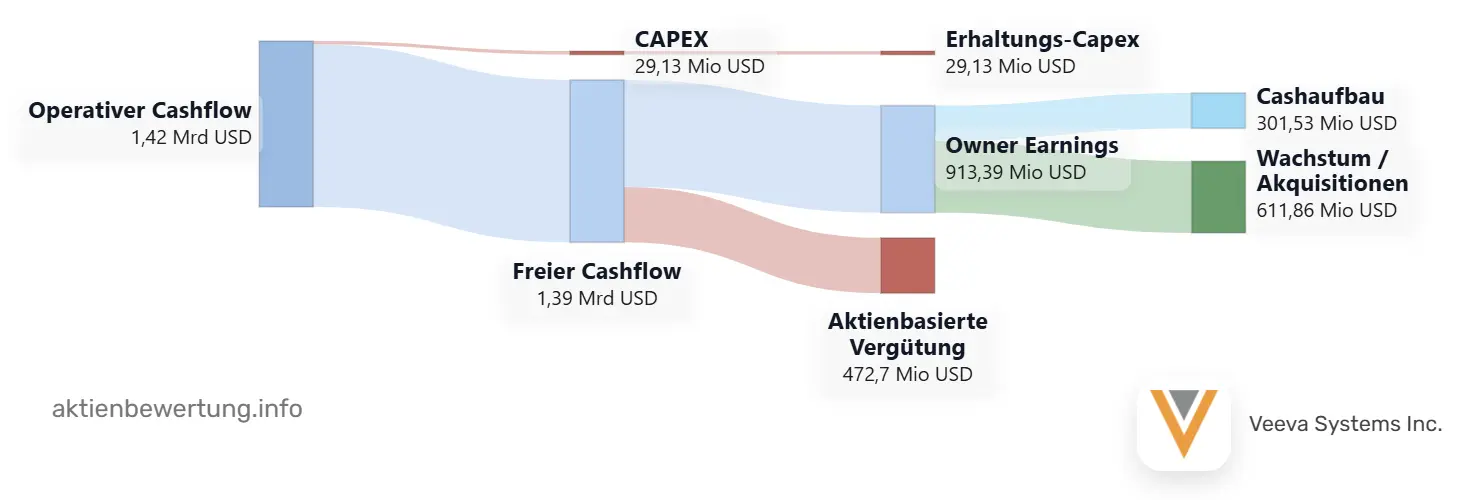
Weiter oben war von der Bezahlung der Mitarbeiter in Aktien die Rede. Die Owner-Earnings-Darstellung macht sichtbar, wie viel davon tatsächlich beim Aktionär ankommt. Der Begriff stammt von Warren Buffett und meint das Geld, das ein Eigentümer jedes Jahr entnehmen könnte, ohne die Substanz des Unternehmens anzugreifen.
Bild noch hochladen als owner-earnings-sankey.webp (Ordner img/articles/veeva-systems-veev/)
Abbildung: Owner Earnings von Veeva Systems (VEEV) im Geschäftsjahr 2026 auf aktienbewertung.info: Vom operativen Cashflow von 1,42 Mrd. USD bleiben nach 29 Mio. USD Investitionen 1,39 Mrd. USD freier Cashflow. Nach Abzug von 472,7 Mio. USD aktienbasierter Vergütung ergeben sich 913 Mio. USD Owner Earnings.
Aus dem laufenden Geschäft flossen im Geschäftsjahr 2026 rund 1,42 Milliarden Dollar zu. Für Investitionen in Sachanlagen brauchte Veeva nur 29 Millionen Dollar, gerade 2 Prozent davon; ein Softwareunternehmen benötigt kaum Maschinen oder Gebäude. Der freie Cashflow lag damit bei 1,39 Milliarden Dollar und war rund 1,5-mal so hoch wie der ausgewiesene Gewinn, vor allem weil die aktienbasierte Vergütung den Gewinn mindert, aber kein Bargeld kostet, und weil viele Kunden ihre Abos im Voraus bezahlen. Zieht man jedoch die aktienbasierte Vergütung von 472,7 Millionen Dollar ab, bleiben 913 Millionen Dollar Owner Earnings. Gut ein Drittel des freien Cashflows geht so wirtschaftlich an die Mitarbeiter, über neue Aktien statt über Bargeld. Das schmälert den Wert für die Aktionäre spürbar und ist der wichtigste Abzug in der Rechnung.
Burggraben 100 und Schuldentragfähigkeit 100: die starke Seite
Der Burggraben misst, ob ein Unternehmen seine Stärke dauerhaft verteidigt: in wie vielen der letzten sieben Jahre die Kapitalrendite über einer Schwelle lag (Gewicht 40 Prozent), in wie vielen die operative Marge (35 Prozent), und wie gut der Gewinn in freien Cashflow umgewandelt wird (25 Prozent). Die ersten beiden messen Beständigkeit (in den Diagrammen „Persistenz“ genannt). Für Software gelten dabei erhöhte Schwellen von jeweils 15 Prozent. Veeva erfüllt beide in sieben von sieben Jahren, und der freie Cashflow erreicht das 1,51-Fache des operativen Ergebnisses. Das ergibt die volle Punktzahl. Für die eingangs beschriebene Frage, ob Veeva seine Kunden halten kann, ist das ein gutes Zeichen: Die Stärke des Geschäfts hat sich über viele Jahre gehalten, auch während Salesforce bereits als Konkurrent auftrat.
Ebenso eindeutig ist die Schuldentragfähigkeit. Veeva hat keine Finanzschulden, aber mehr als 7 Milliarden Dollar an Barmitteln und kurzfristigen Anlagen. Rechnerisch sind die Nettoschulden damit deutlich negativ, sie entsprechen minus 93,4 Prozent des Eigenkapitals. Die Bilanz bietet also viel Spielraum für Rückkäufe, Zukäufe oder schwierige Jahre.
Aktionärsrendite 35: viel Geld, wenig Ausschüttung
Die einzige schwache Note ist die Aktionärsrendite. Sie misst, wie viel Geld beim heutigen Kurs an die Aktionäre zurückfließt. Veeva zahlt keine Dividende, und die Aktienrückkäufe, die erst im Januar 2026 begonnen haben, lagen im vergangenen Geschäftsjahr unter der aktienbasierten Vergütung. Nach Abzug dieser Verwässerung bleibt eine Ausschüttungsrendite von 0 Prozent. Die Rendite des freien Cashflows liegt beim heutigen Börsenwert rechnerisch bei rund 3 Prozent. Das könnte sich bald ändern: Im ersten Halbjahr des laufenden Geschäftsjahres kaufte Veeva für rund 473 Millionen Dollar eigene Aktien zurück, deutlich mehr als die aktienbasierte Vergütung von 256 Millionen Dollar im selben Zeitraum. Wegen des geringen Gewichts von 5 Prozent kostet der niedrige Wert im Qualitätsscore nur gut 3 Punkte.
Veeva im Vergleich: die Bewertungsmatrix
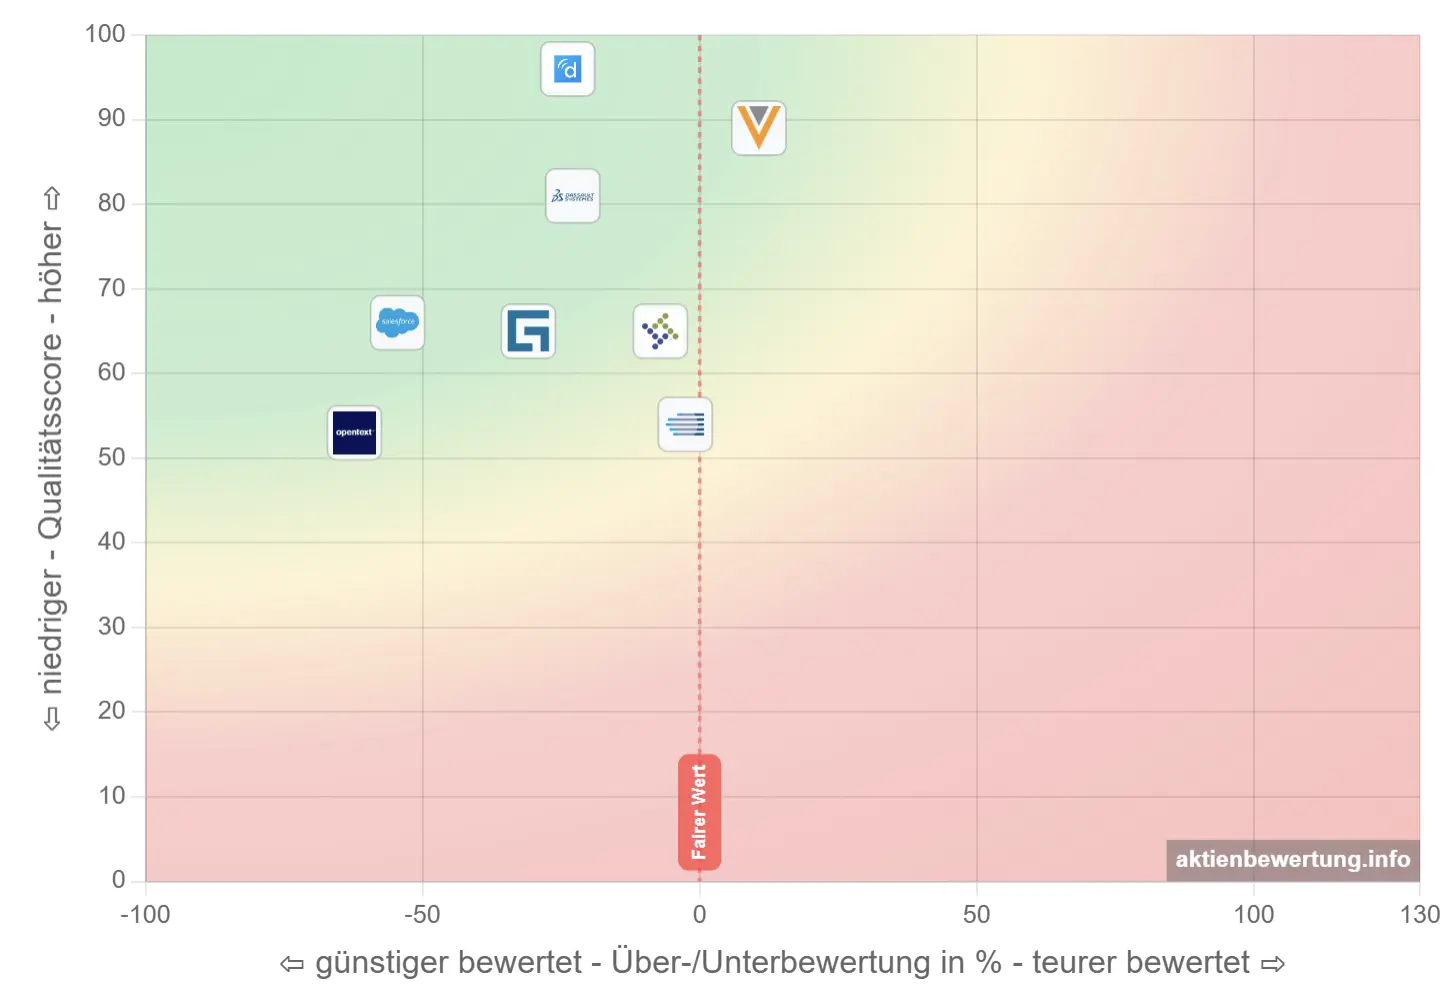
Die Bewertungsmatrix setzt beide Achsen zusammen: waagerecht der Abstand zum fairen Wert nach der standardisierten Rechnung, senkrecht der Qualitätsscore. Als Vergleichsgruppe dienen die im Geschäftsbericht genannten Wettbewerber Salesforce, IQVIA, Dassault Systèmes (zu dem der Studiensoftware-Anbieter Medidata gehört) und OpenText, dazu der Ärzte-Netzwerkbetreiber Doximity sowie die Branchensoftware-Spezialisten Tyler Technologies und Guidewire.
Bild noch hochladen als bewertungsmatrix.webp (Ordner img/articles/veeva-systems-veev/)
Abbildung: Bewertungsmatrix auf aktienbewertung.info: Veeva Systems (VEEV) im Vergleich mit Salesforce (CRM), IQVIA (IQV), Dassault Systèmes (DSY), OpenText (OTEX), Doximity (DOCS), Tyler Technologies (TYL) und Guidewire (GWRE), Portfolio „VEEV“ mit 8 Aktien (Stand 18. November 2026). Veeva hat mit 89 nach Doximity (96) die zweithöchste Qualität und ist die einzige Aktie der Gruppe rechts der fairen Linie.
Die Matrix zeigt Veeva in einer besonderen Lage. Bei der Qualität liegt das Unternehmen mit 89 Punkten nur hinter Doximity (96) und vor Dassault Systèmes (81). Bei der Bewertung ist Veeva dagegen die einzige Aktie der Gruppe, die nach der standardisierten Rechnung über ihrem fairen Wert steht; Bewertungsscore 59. Alle anderen notieren links der fairen Linie, die meisten mit Bewertungsscores zwischen 77 und 100. Besonders auffällig ist Salesforce, der direkte Konkurrent bei der Kundenverwaltung: gut 50 Prozent unter dem fairen Wert, allerdings mit einem deutlich niedrigeren Qualitätsscore von 66. Wer in dieser Gruppe Qualität und Abschlag zugleich sucht, findet beides am ehesten bei Doximity und Dassault Systèmes. Veeva bietet die höchste Qualität unter den großen Branchenanbietern, verlangt dafür aber einen Aufpreis gegenüber den Wettbewerbern.
Neue Aktienanalysen per E-Mail
Einmal pro Woche: die neue Analyse, Bewertung und Qualität auf einen Blick. Kostenlos und jederzeit abbestellbar.
Fazit
Geschäftsmodell, Bewertung und Kennzahlen zusammengefügt ergeben das Bild eines außergewöhnlich starken Unternehmens zu einem Preis, der diese Stärke bereits enthält. Die Kennzahlen sind fast durchweg hervorragend: Qualitätsscore 89, eine Kapitalrendite von rund 50 Prozent, hohe Margen über sieben von sieben Jahren, keine Schulden und mehr als 7 Milliarden Dollar an Barmitteln. Die Schwächen sind überschaubar und gut erklärbar: Die Bezahlung in Aktien zehrt gut ein Drittel des freien Cashflows auf, und an die Aktionäre fließt bisher kaum Geld zurück.
Die Bewertung ist nach dem kräftigen Anstieg seit dem Frühjahr ungefähr fair. Nach dem Bewertungschart liegt die Aktie mit einem KGV von 32,1 gut 10 Prozent unter dem fairen Wert von rund 323 Dollar, nach der standardisierten Rechnung des Qualitätsradars gut 10 Prozent darüber. Beide Rechnungen hängen stark davon ab, wie viel von den hohen Bewertungen der Vergangenheit man auch künftig für gerechtfertigt hält. Gegenüber Wettbewerbern wie Salesforce und Dassault Systèmes ist Veeva klar teurer.
Die eigentliche Wette lautet deshalb: Wer heute kauft, setzt darauf, dass Veeva seine Sonderstellung in der Pharmabranche behält und den Wechsel der Vertriebskunden von der Salesforce-Technik auf die eigene Plattform ohne größere Verluste abschließt. Dafür sprechen 14 der 20 größten Pharmakonzerne, die sich bereits für Vault CRM entschieden haben, ein Gewinn, der in allen der letzten 20 Quartale die Erwartungen erreicht oder übertroffen hat, und ein Geschäft, das seine Stärke seit Jahren hält. Dagegen sprechen der aggressive Wettbewerb durch Salesforce, ein sich verlangsamendes Gewinnwachstum von zuletzt geschätzten 11 bis 15 Prozent und die offene Frage, ob die künstliche Intelligenz für Veeva mehr neues Geschäft schafft, als sie im bestehenden kostet. Die nächste Gelegenheit zur Überprüfung sind die Zahlen zum dritten Quartal am 3. Dezember 2026.
Quellen
Veeva Systems Inc., Geschäftsbericht für das Geschäftsjahr 2026 (Formular 10-K, 20. März 2026) und Proxy Statement 2026 (4. Mai 2026): Geschäftsbeschreibung, Produkte, Kunden, Wettbewerb, Risikofaktoren, Salesforce-Vertrag, IQVIA-Einigung, Finanzzahlen, Aktienrückkäufe, Vergütung und Aktienbesitz der Führung. Veeva Systems Inc., Ergebnisbericht und Präsentation zum zweiten Quartal des Geschäftsjahres 2027 (26. August 2026): Umsatz, Gewinn, Kennzahlen, Vault CRM, Veeva AI und Falcon, Prognose; Aussagen zu Ausblick und Strategie sind Managementperspektive. Veeva Systems Inc., Präsentation zum Investorentag (5. November 2026): Umsatzmix, Marktgröße, Marktdurchdringung (Unternehmensschätzung), Kunden und Produkte je Kunde, Vault CRM, Veeva AI, Falcon, Aspen, Ziel 2030; Managementperspektive. aktienbewertung.info: Kurs, Bewertungschart, faires KGV, Gewinnzeile, Analystengüte, Qualitätsradar mit Teilscores, Owner Earnings und Bewertungsmatrix (Stand 18. November 2026); Gewinnschätzungen sind Analystenschätzungen.
Hinweis: Der Artikel dient zur Veranschaulichung der Tools auf dieser Webseite und stellt keine Anlageberatung dar. Anleger sollten sich vor Investitionsentscheidungen immer selbst informieren und die Risiken sorgfältig abwägen.