Die gelben Bagger, Radlader und Muldenkipper mit dem schwarzen Schriftzug stehen auf Baustellen und in Minen in rund 190 Ländern. Caterpillar, 1925 als Caterpillar Tractor Co. gegründet, bezeichnet sich selbst als weltweit führenden Hersteller von Bau- und Bergbaumaschinen, Diesel- und Gasmotoren für den Einsatz abseits der Straße, Industriegasturbinen und dieselelektrischen Lokomotiven. Im Jahr 2025 setzte der Konzern 67,6 Milliarden Dollar um, so viel wie nie zuvor in seiner Geschichte. Im dritten Quartal 2026 (Juli bis September) legte der Umsatz um 17 Prozent auf 20,7 Milliarden Dollar zu, der Gewinn je Aktie stieg von 4,88 auf 7,13 Dollar. Konzernchef Joe Creed sprach von starken Auftragseingängen und einem Rekord-Auftragsbestand.
Den größten Schub liefert inzwischen ein Geschäft, das mit Baumaschinen wenig zu tun hat. Caterpillar baut große Gasmotoren, Stromaggregate und Gasturbinen, und diese Anlagen sind gefragt, seit Rechenzentren für Cloud-Dienste und künstliche Intelligenz immer mehr Strom brauchen. Der Umsatz mit Anlagen zur Stromerzeugung wuchs 2025 um 32 Prozent auf 10,3 Milliarden Dollar und im dritten Quartal 2026 noch einmal um 30 Prozent. Gleichzeitig bleibt Caterpillar ein klassischer Zykliker: Der Konzern weist in seinem Geschäftsbericht selbst darauf hin, dass die Nachfrage nach seinen Produkten stark von Konjunktur, Rohstoffpreisen, Zinsen und staatlichen Bauprogrammen abhängt. Wie schnell sich das Bild drehen kann, zeigte das Jahr 2025, als der Gewinn je Aktie trotz Rekordumsatz von 22,05 auf 18,81 Dollar fiel, vor allem wegen neuer Zölle. Auch an der Börse ging es zuletzt abwärts: Am Tag der Quartalszahlen, dem 29. Oktober 2026, fiel die Aktie um gut 9 Prozent, bis zum 6. November auf 558,63 Dollar. Die zentrale Investmentfrage lautet daher: Macht das Geschäft mit Strom und Service Caterpillar dauerhaft stärker und weniger abhängig vom Bauzyklus, oder kommt zum alten Zyklus lediglich ein neuer hinzu, der am Ausbau der Rechenzentren hängt?
Die Investmentthese
Caterpillar verdient an einer Maschine über ihre gesamte Lebensdauer: beim Verkauf und danach mit Ersatzteilen, Wartung, Überholungen und Finanzierung, organisiert über ein weltweites Netz von rund 150 unabhängigen Händlern. Dazu ist in den vergangenen Jahren ein zweiter Wachstumsmotor gekommen: die Stromversorgung von Rechenzentren mit Gasmotoren, Generatoren und Turbinen. Der Auftragsbestand lag Ende 2025 bei 51,2 Milliarden Dollar, 71 Prozent mehr als ein Jahr zuvor. Die Investmentthese hängt davon ab, ob dieses Energie- und Servicegeschäft schnell genug wächst, um die Schwankungen im Bau- und Bergbaugeschäft und die Belastung durch Zölle von voraussichtlich rund 2,6 Milliarden Dollar im Jahr 2026 dauerhaft auszugleichen.
Handelbar in Deutschland
Die Aktie der Caterpillar Inc. (Börsenkürzel CAT, New York Stock Exchange) ist an deutschen Handelsplätzen unter der WKN 850598 (ISIN US1491231015) handelbar.
Die Analyse folgt dem gewohnten Aufbau: zuerst das Unternehmen mit seinem Geschäftsmodell, dem neuen Wachstumsfeld und den Risiken, dann die Bewertung anhand des Bewertungscharts und zum Schluss die Qualität der Kennzahlen.
Drei Maschinensparten und eine Bank
Caterpillar ist in drei große Geschäftsbereiche gegliedert, dazu kommt eine eigene Finanzierungssparte. Seit März 2026 zählt die Bahnsparte (Lokomotiven und Bahndienstleistungen) zum Bergbau- und Schwermaschinenbereich; auf dieser neuen Basis verteilten sich die Erlöse 2025 nach Angaben des Unternehmens so: Power & Energy 28,6 Milliarden Dollar, Construction Industries 25,1 Milliarden, Resource Industries 15,9 Milliarden und die Finanzsparte Financial Products 4,2 Milliarden Dollar. In diesen Zahlen sind Lieferungen zwischen den Sparten enthalten, etwa Motoren, die Power & Energy für die eigenen Baumaschinen fertigt; deshalb ergibt ihre Summe mehr als den Konzernumsatz.
Construction Industries umfasst die Baumaschinen, mit denen die meisten Menschen den Namen verbinden: Bagger vom Minibagger bis zum großen Kettenbagger, Rad- und Kompaktlader, Planierraupen, Grader, Straßenwalzen und Asphaltfertiger. Die Kunden kommen aus dem Hoch- und Tiefbau, dem Straßenbau, der Vermietung, Steinbrüchen und der Landschaftspflege. Im dritten Quartal 2026 setzte die Sparte 8,0 Milliarden Dollar um, 18 Prozent mehr als ein Jahr zuvor, und erzielte eine Gewinnmarge von 22,9 Prozent. In Nordamerika, dem mit Abstand größten Markt der Sparte, wuchs der Umsatz um 23 Prozent, vor allem weil Endkunden mehr Maschinen kauften.
Resource Industries liefert die schweren Geräte für Bergbau, Großbaustellen und Steinbrüche: große Muldenkipper, große Raupen und Radlader, Bohrgeräte und Seilbagger, dazu Software für Flottensteuerung und autonome Fahrzeuge sowie seit März 2026 die Bahnsparte. Der Umsatz stieg im dritten Quartal um 15 Prozent auf 4,6 Milliarden Dollar, davon entfielen 3,7 Milliarden auf Bergbau und Schwermaschinen und 0,8 Milliarden auf das Bahngeschäft. Mit 13,5 Prozent ist die Gewinnmarge hier deutlich niedriger als in den anderen Sparten; höhere Materialkosten einschließlich Zöllen zehrten einen großen Teil des Mengenzuwachses auf.
Power & Energy ist inzwischen der größte und am schnellsten wachsende Bereich. Er baut Kolbenmotoren und Stromaggregate, Gasturbinen unter der Marke Solar Turbines, Gasverdichter sowie Motoren für Industrie und Schiffe, und er überholt gebrauchte Motoren und Bauteile (im Fachjargon Remanufacturing). Im dritten Quartal kam die Sparte auf 8,8 Milliarden Dollar Umsatz, ein Plus von 18 Prozent, bei einer Gewinnmarge von 24,4 Prozent. Davon entfielen 3,4 Milliarden Dollar auf die Stromerzeugung, 2,2 Milliarden auf die Öl- und Gasindustrie und 1,6 Milliarden auf Industrieanwendungen.
Die vierte Säule, Cat Financial, ist eine konzerneigene Bank für Kunden und Händler. Sie vergibt Kredite und Leasingverträge für neue und gebrauchte Caterpillar-Maschinen, finanziert die Lagerbestände und Mietflotten der Händler und bietet Versicherungen an. Im Jahr 2025 vergab sie neue Kundenfinanzierungen über 14,3 Milliarden Dollar. Für den Konzern hat das zwei Vorteile: Zinserträge und ein Verkaufsargument, denn gemeinsam mit Caterpillar und den Händlern kann Cat Financial Sonderkonditionen anbieten, die das Unternehmen selbst als erheblichen Wettbewerbsvorteil beschreibt. Die Kreditqualität ist nach den aktuellen Zahlen gut: Ende September 2026 waren 1,31 Prozent der Forderungen mehr als 30 Tage überfällig, nach 1,47 Prozent ein Jahr zuvor.
Das Händlernetz und das Geschäft nach dem Verkauf
Caterpillar verkauft seine Maschinen fast nie direkt an den Bauunternehmer. Dazwischen steht ein Netz unabhängiger Händler, nach dem Geschäftsbericht 2025 sind es 41 in den USA und 109 im Rest der Welt, die zusammen rund 190 Länder abdecken. Die Händler sind eigenständige Unternehmen, und für die meisten von ihnen ist der Verkauf und die Wartung von Caterpillar-Produkten das Hauptgeschäft. Sie halten Maschinen auf Lager, warten und reparieren sie und vermieten sie auch. Direkt verkauft Caterpillar vor allem Turbinen und Lokomotiven; in Japan betreibt der Konzern den größten Händler selbst.
Das hat eine Kehrseite, die man beim Lesen der Quartalszahlen kennen sollte: Caterpillar bucht den Umsatz, wenn die Maschine an den Händler geht, nicht erst beim Verkauf an den Endkunden. Bauen die Händler ihre Lager auf, wie es zum Jahresbeginn üblich ist, steigt der Umsatz stärker als die eigentliche Nachfrage; bauen sie ab, fällt er schwächer aus. Deshalb berichtet das Unternehmen neben dem Umsatz die Verkäufe an Endkunden und die Veränderung der Händlerlager. Im Jahr 2025 verringerten die Händler ihren Maschinenbestand um rund 500 Millionen Dollar, für 2026 erwartete das Management im Januar einen Wiederaufbau in etwa dieser Höhe.
Das eigentliche Fundament des Geschäftsmodells ist der Service. Eine große Baumaschine oder ein Muldenkipper ist viele Jahre im Einsatz und braucht in dieser Zeit Verschleißteile, Wartung und mindestens eine Generalüberholung. Mit Ersatzteilen und Dienstleistungen erzielte Caterpillar 2025 Erlöse von 24 Milliarden Dollar, bis 2030 sollen es 30 Milliarden werden. Kurz erklärt, wie der Konzern dieses Geschäft ausbaut: Über 1,6 Millionen Maschinen und Motoren melden ihre Betriebsdaten per Funk an Caterpillar und die Händler. Daraus lässt sich ablesen, wann ein Bauteil zu verschleißen droht, und der Händler kann den Kunden ansprechen, bevor die Maschine ausfällt. Dazu kommen langfristige Wartungsverträge, die Caterpillar Customer Value Agreements nennt, und für Kunden mit solchen Verträgen ein Serviceversprechen: Ersatzteile am nächsten Tag und gängige Reparaturen innerhalb von zwei Tagen. Nach Darstellung des Managements binden diese Angebote die Kunden enger an die Marke und erhöhen den Umsatz, den eine einzelne Maschine über ihre Lebensdauer bringt.
Dasselbe Prinzip gilt im Energiegeschäft. Motoren und Turbinen, die als Hauptstromquelle rund um die Uhr laufen, erreichen nach wenigen Jahren ihren ersten Überholungszyklus. Konzernchef Creed bezeichnete solche Anwendungen im Januar ausdrücklich als künftiges Servicegeschäft, für das Caterpillar bereits Kapazitäten für Bauteile und Überholungen einplant.
Auf diesem Netz baut auch die Strategie im Baumaschinengeschäft auf. Mit der Marke Cat Rentals vermieten die Händler Maschinen unter einem gemeinsamen Auftritt; das Unternehmen sieht die Miete oft als ersten Schritt zu einer langfristigen Kundenbeziehung und verweist auf eine Branchenstudie, nach der der US-Vermietungsmarkt von 2024 bis 2033 um 51 Prozent wachsen soll. Unter dem Namen Cat Compact sollen kleine Bauunternehmen kompakte Maschinen an einem Ort kaufen, mieten und warten lassen können, online wie beim Händler. Für Schwellenländer, in denen der Kaufpreis wichtiger ist als die Kosten über die gesamte Lebensdauer, bietet Caterpillar zusätzlich die günstigere Marke SEM an. Konkurrenz gibt es reichlich: Der Geschäftsbericht nennt unter anderem Komatsu, Volvo, Hitachi, Deere, Doosan Bobcat, Hyundai, JCB und Kubota sowie in China Sany, XCMG und LiuGong.
Der neue Wachstumsmotor: Strom für Rechenzentren
Rechenzentren brauchen Strom ohne Unterbrechung. Klassisch liefert Caterpillar dafür Notstromaggregate, die anspringen, wenn das öffentliche Netz ausfällt. Inzwischen geht es um mehr: Weil viele Betreiber schneller wachsen wollen, als ihnen Netzstrom zur Verfügung steht, setzen manche nach Angaben von Caterpillar auf eigene Kraftwerke direkt auf dem Gelände. Im Fachjargon heißt das Prime Power: Gasmotoren oder Gasturbinen liefern dann nicht nur Ersatzstrom, sondern den gesamten Strom, rund um die Uhr. Caterpillar bietet beides an, Kolbenmotoren und Turbinen, nach eigenen Angaben mit dem breitesten Angebot unterhalb von 38 Megawatt je Einheit.
Die Zahlen zeigen, wie schnell dieses Geschäft wächst. Der Umsatz mit Stromerzeugung stieg von 7,8 Milliarden Dollar im Jahr 2024 auf 10,3 Milliarden 2025 und im dritten Quartal 2026 um weitere 30 Prozent auf 3,4 Milliarden Dollar. Zugelegt haben laut Quartalsbericht vor allem Turbinen samt Service und große Kolbenmotoren, hauptsächlich für Rechenzentren. Ende Januar 2026 meldete Caterpillar einen seiner bislang größten Einzelaufträge: Stromaggregate mit 2 Gigawatt Leistung für den geplanten Rechenzentrumscampus Monarch der American Intelligence & Power Corporation, auszuliefern ab Ende 2026 bis 2027. Zum Vergleich: 2 Gigawatt entsprechen grob der Leistung von zwei großen Kernkraftwerksblöcken. Es war nach Angaben des Konzernchefs der vierte Auftrag mit mindestens einem Gigawatt für die Hauptstromversorgung von Rechenzentren.
Mit dem Strombedarf wächst auch das Gasgeschäft, denn die Motoren und Turbinen müssen mit Erdgas versorgt werden, das durch Pipelines gepresst wird. Caterpillar liefert die Verdichter dafür; der Umsatz mit der Öl- und Gasindustrie stieg im dritten Quartal um 13 Prozent, vor allem mit Motoren für die Gasverdichtung und mit Ersatzteilen.
Die Kehrseite des Booms ist die Kapazität. Finanzchef Andrew Bonfield bezeichnete Power & Energy im Januar als kapazitätsbeschränkt: Die Nachfrage sei größer als das, was die Werke liefern können. Caterpillar will deshalb bis Ende 2030 die Fertigung großer Motoren verdoppeln und die Kapazität für Industriegasturbinen mehr als verdoppeln; ein erster großer Schritt soll Ende 2026 hinzukommen. Die Investitionen in Sachanlagen sollen 2026 auf rund 3,5 Milliarden Dollar steigen, nach 2,8 Milliarden 2025 und 2,0 Milliarden 2024. Langfristig will das Management den Umsatz mit Stromerzeugung bis 2030 gegenüber 2024 mehr als verdoppeln. Wie belastbar dieses Ziel ist, hängt am Investitionstempo der Rechenzentrumsbetreiber; ein Analyst fragte in der Telefonkonferenz im Januar ausdrücklich nach der Gefahr von Überkapazitäten, falls der Ausbau abflaut. Creed verwies auf die enge Abstimmung mit den großen Cloud-Anbietern, auf Rahmenverträge mit Preisanpassung an die Inflation und darauf, dass die neuen Kapazitäten auch für Öl und Gas, Industrie und Service genutzt werden können.
Ein Gradmesser für die Nachfrage ist der Auftragsbestand, also der Wert aller festen Bestellungen, die noch nicht ausgeliefert sind. Er stieg von 30,0 Milliarden Dollar Ende 2024 auf 51,2 Milliarden Ende 2025, allein im vierten Quartal 2025 um 11,3 Milliarden. Rund 19,3 Milliarden davon sollten erst nach 2026 ausgeliefert werden; Kunden aus dem Energiebereich bestellen inzwischen Jahre im Voraus. Für das dritte Quartal 2026 nennt der Bericht keinen neuen Betrag, spricht aber erneut von einem Rekord. Ein weiteres Indiz: Die Anzahlungen von Kunden stiegen von 3,3 Milliarden Dollar Ende 2025 auf 5,3 Milliarden Ende September 2026.
Das zentrale Risiko: Konjunktur, Zölle und ein zweiter Zyklus
Caterpillar beschreibt die eigenen Risiken im Geschäftsbericht ungewöhnlich deutlich: Die Nachfrage nach den Produkten sei zyklisch und könne in Phasen wirtschaftlicher Schwäche erheblich zurückgehen, wenn Staaten und Unternehmen weniger investieren, Zinsen steigen oder Kredite knapper werden. Im Bergbau richten sich die Kunden nach den erwarteten Rohstoffpreisen, im Bau nach Infrastrukturausgaben, Gewerbebau und Wohnungsbau. In schwachen Jahren verschieben Kunden außerdem Wartungen und Überholungen, sodass auch das Servicegeschäft leidet.
Wie empfindlich die Gewinne reagieren, zeigte 2025. Der Umsatz stieg um 4 Prozent auf einen Rekordwert, der operative Gewinn fiel dennoch von 13,1 auf 11,2 Milliarden Dollar, die operative Marge von 20,2 auf 16,5 Prozent. Zwei Gründe nennt das Unternehmen: höhere Herstellkosten von 2,1 Milliarden Dollar, zum größten Teil durch neue Zölle auf importierte Teile und Material, und Preisnachlässe von 0,8 Milliarden Dollar, vor allem im Baumaschinengeschäft; unter anderem fielen höhere Händlerrabatte auf Maschinen an, die bereits in den Händlerlagern standen. Die Baumaschinensparte verlor fast ein Viertel ihres Gewinns, ihre Marge fiel von 24,2 auf 18,7 Prozent. Unterm Strich standen netto rund 1,7 Milliarden Dollar Zusatzkosten durch Zölle.
Die Zölle bleiben ein Thema. Im Januar 2026 rechnete das Management für das laufende Jahr mit zusätzlichen Zollkosten von rund 2,6 Milliarden Dollar gegenüber dem Stand von 2024, also noch einmal 800 Millionen mehr als 2025; Gegenmaßnahmen wie andere Lieferanten sollen die Belastung im Jahresverlauf senken. Im dritten Quartal 2026 profitierte Caterpillar zudem von 128 Millionen Dollar an erstatteten Zöllen. Für die bereinigte operative Marge 2026 stellte das Management deshalb nur einen Wert nahe dem unteren Ende seiner Zielspanne in Aussicht; ohne die zusätzlichen Zölle erwartete es einen Wert in der oberen Hälfte.
Neu hinzugekommen ist ein zweites Abhängigkeitsverhältnis. Ein wachsender Teil des Gewinns hängt daran, dass Technologiekonzerne und Rechenzentrumsbetreiber ihre Investitionen hoch halten. Solange der Ausbau läuft, ist das ein Rückenwind mit langen Auftragsbüchern. Sollte er sich verlangsamen, träfe das Caterpillar gerade in dem Moment, in dem neue Werke und höhere Abschreibungen die Kosten erhöhen. Hinzu kommen die üblichen Risiken eines Weltkonzerns mit Werken in über einem Dutzend Ländern: Wechselkurse, Handelspolitik, Lieferketten und ein intensiver Wettbewerb, in dem nach Darstellung des Unternehmens immer wieder Preisnachlässe auf die Margen drücken.
Was das Management vorhat und wohin das Geld fließt
Seit 2025 führt Joe Creed den Konzern; sein Vorgänger Jim Umpleby ist seither geschäftsführender Vorsitzender des Board of Directors. Auf dem Investorentag im November 2025 gab das Management Ziele bis 2030 aus, die als Managementperspektive zu verstehen sind: Der Umsatz soll im Schnitt um 5 bis 7 Prozent pro Jahr wachsen, das Servicegeschäft auf 30 Milliarden Dollar steigen. Für die bereinigte operative Marge gilt eine Zielspanne, die mit dem Umsatz wächst: 15 bis 19 Prozent bei 60 Milliarden Dollar Umsatz, 21 bis 25 Prozent bei 100 Milliarden. Im Baumaschinengeschäft sollen die Verkäufe an Endkunden bis 2030 um ein Viertel über dem Niveau von 2024 liegen, im Bergbau soll sich die Zahl der autonom fahrenden Caterpillar-Muldenkipper verdreifachen. Ende 2025 waren es 827 Fahrzeuge nach 690 ein Jahr zuvor; im Dezember 2025 kam ein Auftrag des Bergbaukonzerns Vale für mehr als 90 Lkw hinzu. Für Software im Bergbau vereinbarte Caterpillar Anfang 2026 die Übernahme des australischen Anbieters RPMGlobal für rund 790 Millionen Dollar.
Auch die Aktionäre sollen profitieren. Caterpillar will über die Zeit im Wesentlichen den gesamten freien Cashflow des Industriegeschäfts ausschütten, also das Geld, das nach Investitionen übrig bleibt. 2025 waren das 9,5 Milliarden Dollar, davon flossen 7,9 Milliarden an die Aktionäre: 5,2 Milliarden über Aktienrückkäufe und 2,7 Milliarden als Dividende. Die Dividende wurde nach Unternehmensangaben 32 Jahre in Folge erhöht, künftig soll sie jährlich im hohen einstelligen Prozentbereich steigen. In den ersten neun Monaten 2026 kaufte Caterpillar eigene Aktien für 7,7 Milliarden Dollar zurück, die verwässerte Aktienzahl sank im dritten Quartal auf 460,9 Millionen nach 470,8 Millionen ein Jahr zuvor.
Wer später die Verschuldungskennzahlen betrachtet, sollte eine Besonderheit kennen. In der Konzernbilanz stehen Ende September 2026 Finanzschulden von rund 45 Milliarden Dollar. Davon gehören aber rund 34,6 Milliarden zu Cat Financial; ihnen stehen Kredit- und Leasingforderungen gegenüber Kunden und Händlern gegenüber, wie bei einer Bank. Das Industriegeschäft selbst hatte langfristige Schulden von 10,7 Milliarden Dollar und eigene liquide Mittel von 7,1 Milliarden. Das Unternehmen strebt nach eigener Aussage vorrangig eine Bonitätsnote im mittleren A-Bereich an.
Zwischenfazit zum Geschäftsmodell
Caterpillar ist ein hundert Jahre alter Industriekonzern mit einer starken Stellung: eine bekannte Marke, ein dichtes Netz eigenständiger Händler, ein großes Servicegeschäft und eine eigene Bank, die den Kunden den Kauf erleichtert. Neu ist, dass der größte Teil des Wachstums aus der Stromversorgung kommt, getrieben vom Ausbau der Rechenzentren. Das sorgt für Rekordumsätze, einen Auftragsbestand, der weit in die Zukunft reicht, und für hohe Investitionen in neue Werke. Dem stehen die bekannte Abhängigkeit von Konjunktur und Bauzyklus, Zollkosten in Milliardenhöhe und ein neues Klumpenrisiko gegenüber. Im dritten Quartal 2026 überwogen klar die guten Nachrichten: 17 Prozent mehr Umsatz, eine operative Marge von 20,4 Prozent nach 17,3 Prozent im Vorjahr und Wachstum in allen drei Sparten.
Das führt zur zweiten Frage dieser Analyse: Was ist die Aktie wert? Zum Stichtag 6. November 2026 notierte sie bei 558,63 Dollar, 48,0 Prozent unter ihrem 52-Wochen-Hoch von 1.073,46 Dollar, der Börsenwert lag bei rund 256 Milliarden Dollar. Ob der Rückgang nach den Rekordzahlen eine Einstiegschance eröffnet oder ob die Aktie vorher schlicht zu teuer war, zeigt der Bewertungschart.
Bild noch hochladen als bewertungschart.webp (Ordner img/articles/caterpillar-cat/)
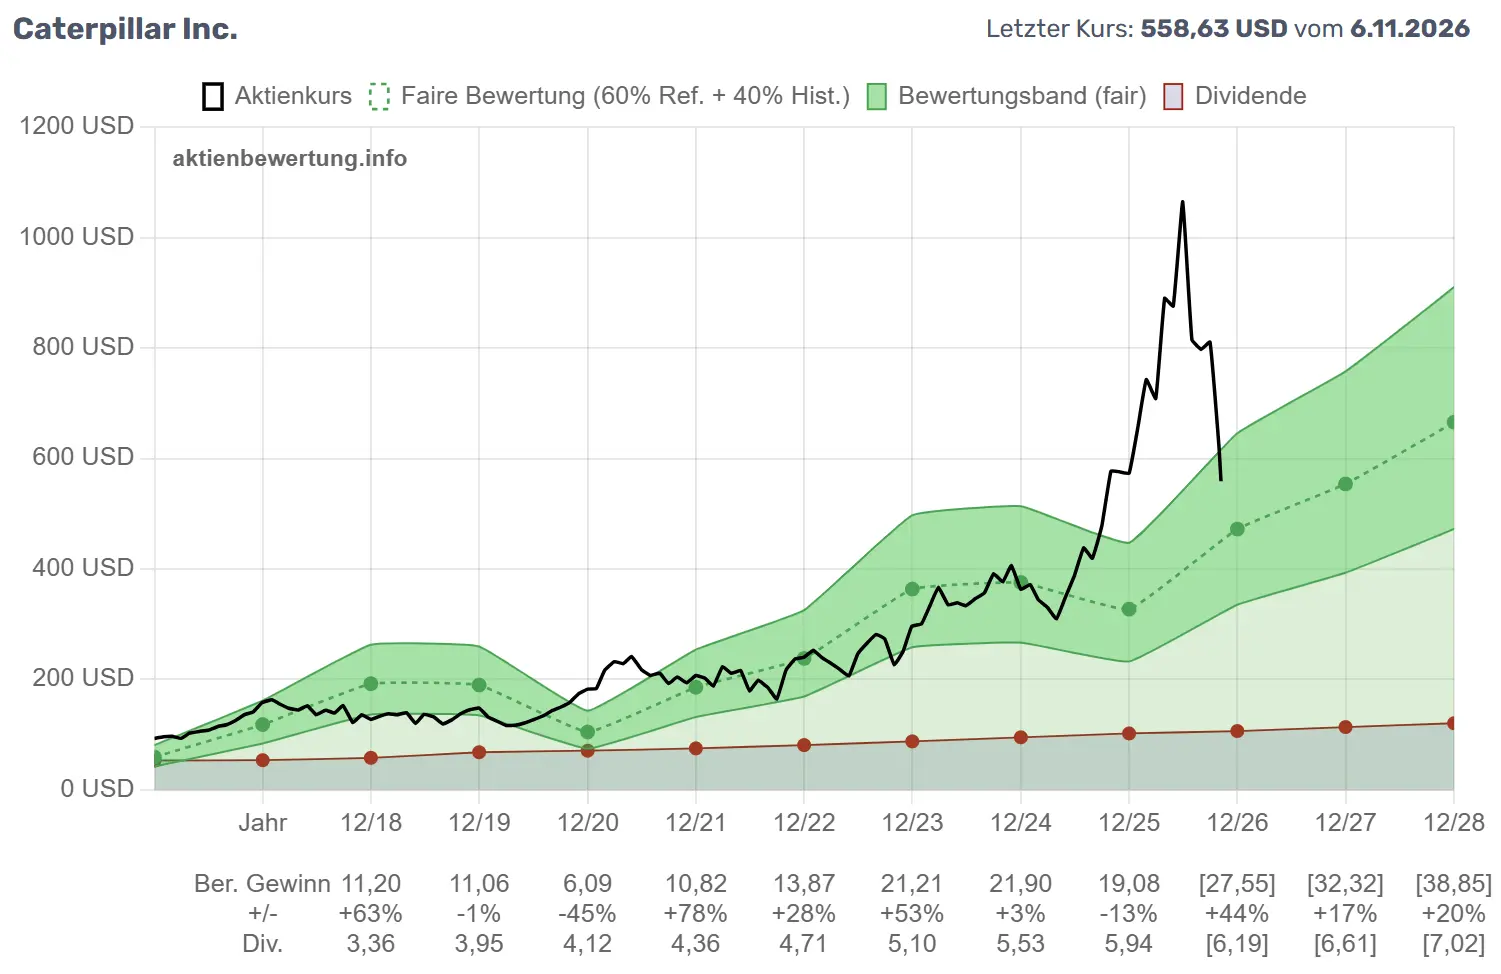
Abbildung: Bewertungschart von Caterpillar (CAT) auf aktienbewertung.info: Aktienkurs (schwarz), faire Bewertung (grün gestrichelt), Bewertungsband und Dividende (rot). Bis 2024 bewegte sich der Kurs meist im Band. 2026 schoss er auf über 1.000 USD und damit weit darüber hinaus; mit 558,63 USD am 6. November 2026 liegt er wieder am oberen Rand des Bands.
Was der Bewertungschart zeigt
Der Bewertungschart legt drei Linien übereinander: den Aktienkurs in Schwarz, die faire Bewertung als grün gestrichelte Linie und das grüne Bewertungsband darum. Läuft der Kurs im Band, ist die Aktie fair bezahlt; darunter ist sie günstig, darüber teuer. Die rote Linie am unteren Rand zeigt die Dividende.
Bei Caterpillar erzählt der Chart von 2017 bis 2024 eine ruhige Geschichte. Der Kurs bewegte sich meist im Band und folgte im Großen und Ganzen dem Gewinn. Dann löste er sich von der fairen Linie: Ab 2025 stieg er deutlich schneller als der Gewinn und erreichte im Lauf des Jahres 2026 mit 1.073,46 Dollar sein 52-Wochen-Hoch, mehr als doppelt so viel wie die faire Linie zu diesem Zeitpunkt. In diese Phase fällt der Aufstieg des Geschäfts mit Stromaggregaten für Rechenzentren, den der erste Teil beschreibt. Seitdem ist ein großer Teil dieses Aufschlags wieder verschwunden. Am 6. November 2026 notierte die Aktie bei 558,63 Dollar, 48,0 Prozent unter dem Hoch und 30,9 Prozent unter der fallenden 200-Tage-Linie, also dem Durchschnittskurs der letzten 200 Handelstage. Damit liegt sie wieder am oberen Rand des Bewertungsbands.
Wie die faire Bewertung entsteht
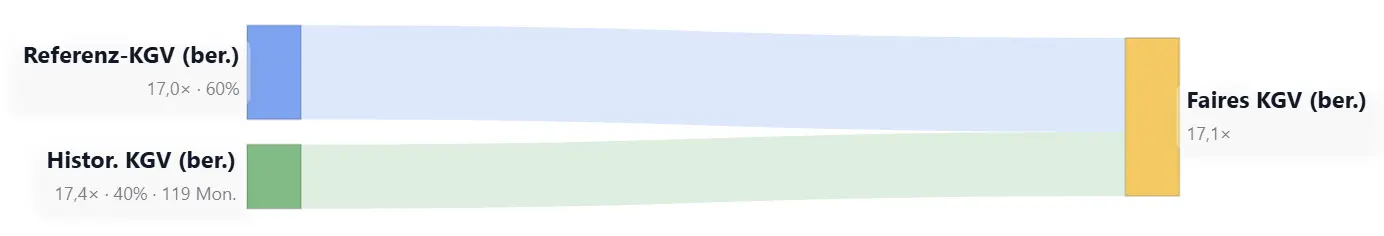
So funktioniert die faire Linie: Sie ist das faire Kurs-Gewinn-Verhältnis (KGV) mal dem bereinigten Gewinn je Aktie, der im Jahresverlauf gleitend vom letzten Ist-Wert auf die nächste Schätzung übergeht. Bereinigt heißt, ohne Sonderposten wie Umbaukosten oder Neubewertungen von Pensionsplänen, die nichts mit dem laufenden Geschäft zu tun haben. Das faire KGV mischt zwei Bausteine: zu 60 Prozent das Referenz-KGV, das aus der Branche und dem gemessenen Gewinnwachstum abgeleitet wird, und zu 40 Prozent das historische KGV, also den Durchschnitt dessen, was der Markt in den letzten 119 Monaten tatsächlich für die Aktie bezahlt hat.
Bild noch hochladen als faires-kgv-sankey.webp (Ordner img/articles/caterpillar-cat/)
Abbildung: Zusammensetzung des fairen KGV (bereinigt) von Caterpillar (CAT): Referenz-KGV 17,0 (Gewicht 60 Prozent) und historisches KGV 17,4 aus 119 Monaten (Gewicht 40 Prozent) ergeben ein faires KGV von 17,1.
Anders als bei vielen Aktien, die auf dieser Seite schon besprochen wurden, liegen die beiden Bausteine hier fast gleichauf: Das Referenz-KGV beträgt 17,0, das historische KGV 17,4. Zusammen ergibt das ein faires KGV von 17,1. Der Markt hat Caterpillar also fast zehn Jahre lang ungefähr zu dem Preis gehandelt, den Branche und Wachstum nahelegen. Das aktuelle KGV liegt mit 21,3 klar darüber. Mit dem auf heute fortgeschriebenen Gewinn von rechnerisch rund 26 Dollar je Aktie ergibt das faire KGV einen fairen Wert von rund 450 Dollar. Der Kurs von 558,63 Dollar liegt knapp 25 Prozent darüber.
Wachstum als Treiber der Bewertung
Die Gewinnzeile unter dem Chart zeigt, wie stark der Konjunkturzyklus den Gewinn von Caterpillar bewegt. Der bereinigte Gewinn je Aktie fiel von 11,20 Dollar im Jahr 2018 auf 6,09 Dollar im Coronajahr 2020, ein Minus von 45 Prozent, und stieg dann bis 2024 auf 21,90 Dollar. 2025 ging er wegen der Zölle um 13 Prozent auf 19,08 Dollar zurück. Die eckigen Klammern markieren die Schätzwerte von 21 Analysten: 27,55 Dollar für 2026, ein Plus von 44 Prozent, dann 32,32 Dollar für 2027 (plus 17 Prozent) und 38,85 Dollar für 2028 (plus 20 Prozent). Damit würde sich der Gewinn von 2025 bis 2028 rechnerisch verdoppeln.
Über die gesamte Messperiode von 2016 bis 2028 ergibt sich ein Gewinnwachstum von 22,4 Prozent pro Jahr. Diese Zahl schmeichelt, weil sie bei den niedrigen Gewinnen des Jahres 2016 beginnt; sie zeigt aber auch, was die Analysten vom Energiegeschäft erwarten. Die Dividende, im Chart die rote Linie, stieg von 2016 bis 2025 um 7,6 Prozent pro Jahr, von 3,36 Dollar im Jahr 2018 auf 5,94 Dollar im Jahr 2025; für 2026 erwarten die Analysten 6,19 Dollar. Beim heutigen Kurs entspricht das einer Rendite von 1,1 Prozent. Treffen die Schätzungen zu, wächst die faire Linie mit: Mit dem fairen KGV von 17,1 und dem geschätzten Gewinn für 2028 ergäbe sich rechnerisch ein fairer Wert von rund 664 Dollar.
Einordnung
Das aktuelle KGV von 21,3 auf den bereinigten Gewinn liegt über dem fairen KGV von 17,1 und über dem historischen Durchschnitt von 17,4. Nach dem Maßstab dieser Seite ist Caterpillar damit trotz des Kursrückgangs um fast die Hälfte noch immer etwas teuer, mit einem Aufschlag von knapp 25 Prozent auf den fairen Wert von rund 450 Dollar. Das ist die eigentliche Nachricht des Charts: Der Kurssturz seit dem Hoch hat vor allem die Übertreibung beseitigt, die sich 2025 und 2026 aufgebaut hatte. Günstig ist die Aktie dadurch nicht geworden. Der verbliebene Aufschlag ist der Preis für die Erwartung aus dem ersten Teil, dass das Geschäft mit Strom für Rechenzentren den Gewinn in den kommenden Jahren weit über das alte Niveau hebt. Ob die Qualität des Unternehmens das rechtfertigt, zeigen die Kennzahlen.
Die Bewertung auf einen Blick
Kurs: 558,63 USD (Stand 6. November 2026), 48,0 Prozent unter dem 52-Wochen-Hoch von 1.073,46 USD; 30,9 Prozent unter der fallenden 200-Tage-Linie; Börsenwert rund 256 Milliarden USD
KGV (ber.): 21,3; faires KGV: 17,1 (60 Prozent Referenz-KGV 17,0 + 40 Prozent historisches KGV 17,4 aus 119 Monaten)
Fairer Wert: rechnerisch rund 450 USD, die Aktie notiert knapp 25 Prozent darüber
Gewinnwachstum: 22,4 Prozent p. a. (2016 bis 2028); Schätzungen 27,55 USD (2026, plus 44 Prozent), 32,32 USD (2027) und 38,85 USD (2028); Dividendenrendite 1,1 Prozent, Dividende 2016 bis 2025 um 7,6 Prozent pro Jahr erhöht
Fazit: Der Kursrückgang hat die Übertreibung von 2025 und 2026 weitgehend beseitigt. Die Aktie ist noch etwas teurer als ihr fairer Wert; der Aufschlag setzt darauf, dass sich der Gewinn bis 2028 wie geschätzt verdoppelt.
Gutes Unternehmen oder nur teure Aktie?
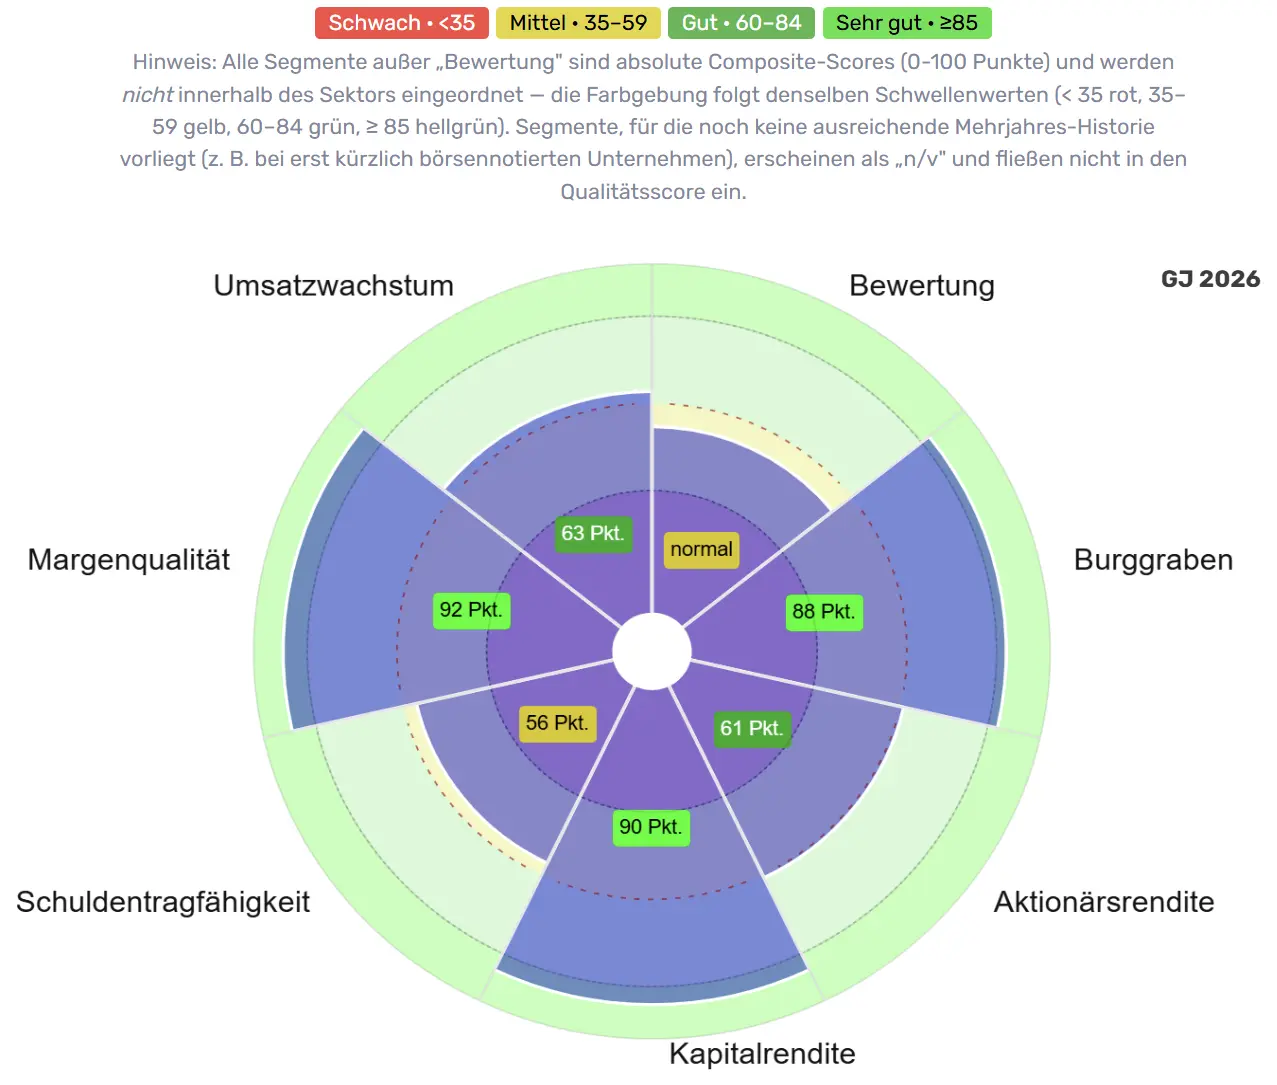
Die Seite trennt zwei Fragen, die oft vermischt werden. Der Bewertungsscore beantwortet, ob die Aktie günstig ist; bei Caterpillar steht er bei 53 von 100 Punkten. Der Qualitätsscore beantwortet, ob es ein gutes Unternehmen ist; er liegt bei 79 von 100 Punkten, Stufe „Gut“. Die Bewertung ist bewusst kein Bestandteil des Qualitätsscores, damit Kursschwankungen die Güte des Geschäfts nicht verzerren. Das Qualitätsradar zeigt sechs Qualitätsaspekte und als siebtes Segment die Bewertung; alle Qualitätssegmente sind absolute Werte von 0 bis 100, eingefärbt nach festen Schwellen: unter 35 rot, 35 bis 59 gelb, 60 bis 84 grün, ab 85 hellgrün.
Bild noch hochladen als qualitaetsradar.webp (Ordner img/articles/caterpillar-cat/)
Abbildung: Qualitätsradar von Caterpillar (CAT) auf aktienbewertung.info: Margenqualität 92, Kapitalrendite 90, Burggraben 88, Umsatzwachstum 63, Aktionärsrendite 61 und Schuldentragfähigkeit 56 Punkte. Das Bewertungssegment zeigt „normal“ (Bewertungsscore 53, bezogen auf das Geschäftsjahr 2026).
Zur Zahlenkonsistenz ein kurzer Einschub: Das Bewertungssegment im Radar rechnet standardisiert für alle Aktien mit der Gewinnschätzung für ein festes Geschäftsjahr, hier 2026, und kommt auf eine Überbewertung von 14,4 Prozent, Einstufung „normal“. Der Bewertungschart rechnet interaktiv mit dem auf heute fortgeschriebenen Gewinn und kommt auf knapp 25 Prozent. Beide sagen dasselbe: Die Aktie ist etwas teurer als ihr fairer Wert, aber nicht mehr übertrieben bewertet.
Drei Segmente sind hellgrün und liegen nahe am Maximum: Margenqualität, Kapitalrendite und Burggraben. Deutlich schwächer sind Umsatzwachstum, Aktionärsrendite und vor allem die Schuldentragfähigkeit, das einzige gelbe Segment. Gerade die schwachen Werte lohnen den zweiten Blick, weil sie mehr über die Bauart des Konzerns verraten als über seine Qualität.
Wie der Qualitätsscore entsteht
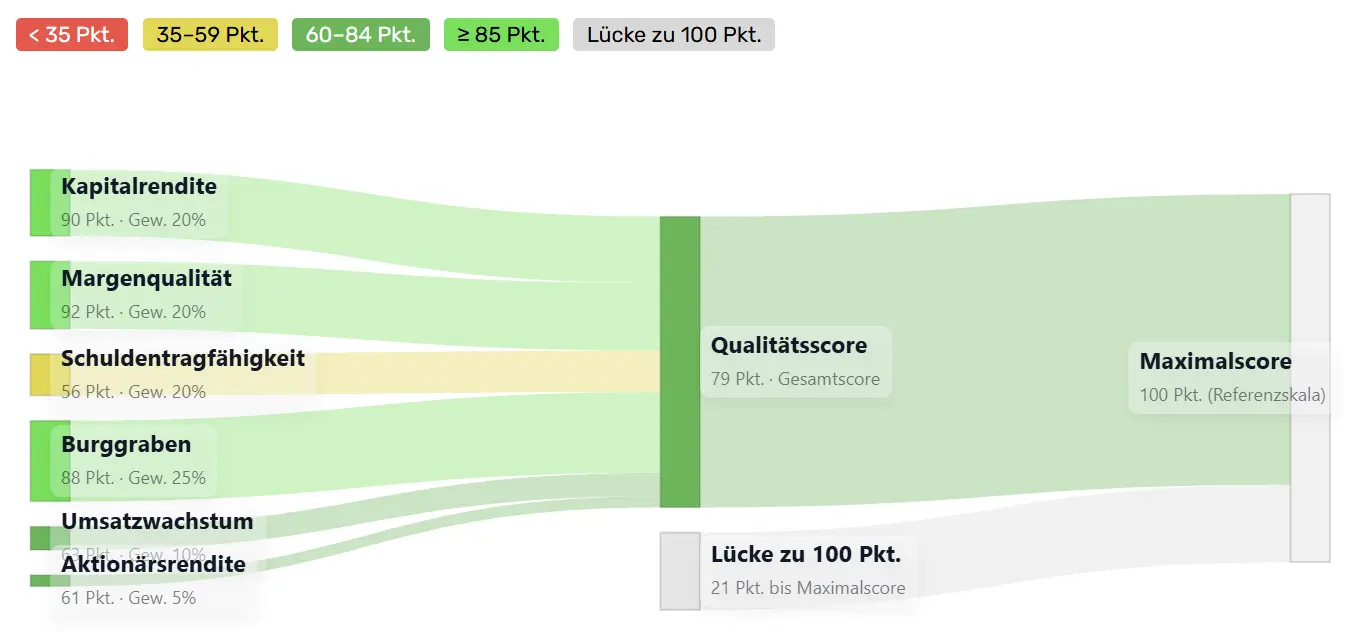
Der Qualitätsscore gewichtet die sechs Teilnoten. Der Burggraben zählt mit 25 Prozent am meisten, weil dauerhaft verteidigte Stärke mehr über ein Geschäft sagt als ein einzelnes gutes Jahr. Kapitalrendite, Margenqualität und Schuldentragfähigkeit folgen mit je 20 Prozent, das Umsatzwachstum mit 10 Prozent, die Aktionärsrendite mit 5 Prozent.
Bild noch hochladen als qualitaetsscore-sankey.webp (Ordner img/articles/caterpillar-cat/)
Abbildung: Wie sich der Qualitätsscore von Caterpillar (CAT) zusammensetzt: Burggraben 88 Punkte (Gewicht 25 Prozent), Kapitalrendite 90, Margenqualität 92 und Schuldentragfähigkeit 56 (je 20 Prozent), Umsatzwachstum 63 (10 Prozent), Aktionärsrendite 61 (5 Prozent). Gesamtscore 79, Lücke zu 100: 21 Punkte.
Die 21 Punkte Abstand zum Maximum kommen rechnerisch zu gut 40 Prozent aus einer einzigen Quelle: knapp 9 Punkte aus der Schuldentragfähigkeit (44 fehlende Punkte mal 20 Prozent Gewicht). Je rund 3 bis 4 Punkte kosten Umsatzwachstum (37 mal 10 Prozent) und Burggraben (12 mal 25 Prozent), je rund 2 Punkte Kapitalrendite, Margenqualität und Aktionärsrendite. Ohne die Schulden läge Caterpillar nahe der Stufe „Sehr gut“.
Schuldentragfähigkeit 56: Die Bank im Konzern
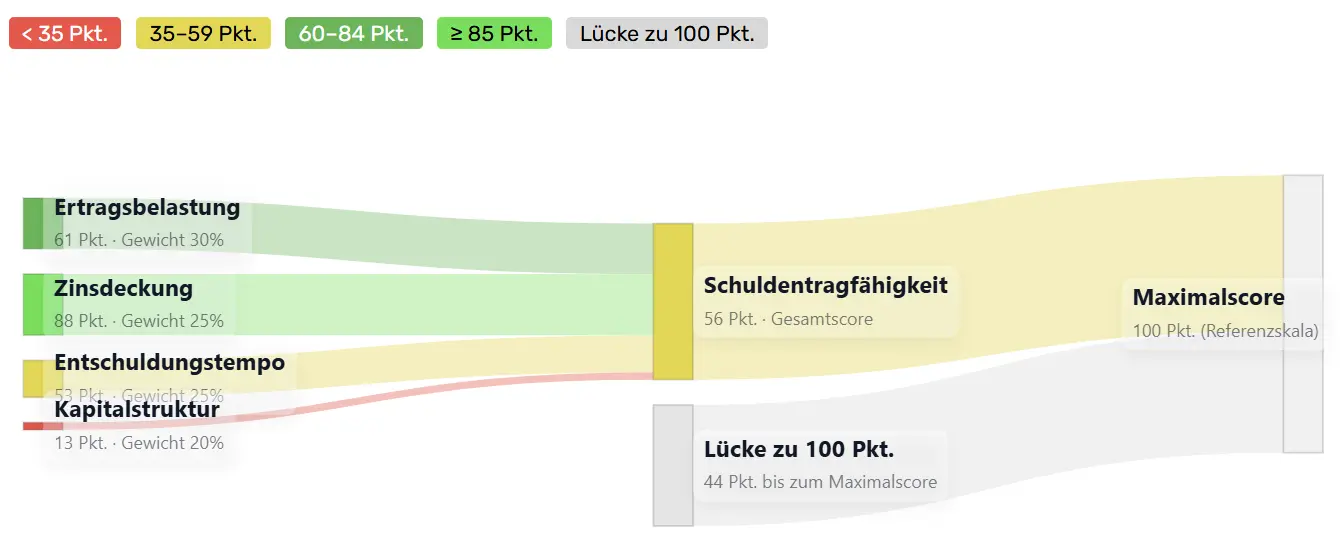
Die Schuldentragfähigkeit setzt sich aus vier Teilaspekten zusammen. Die Zinsen sind 10,9-fach durch das operative Ergebnis gedeckt (88 Punkte). Die Nettoschulden entsprechen dem 2,7-Fachen des operativen Ergebnisses vor Abschreibungen, im Fachjargon EBITDA (61 Punkte), und mit dem freien Cashflow wären sie in 5,0 Jahren getilgt (53 Punkte). Nur 13 Punkte erreicht die Kapitalstruktur: Die Nettoschulden betragen 173,5 Prozent des Eigenkapitals.
Bild noch hochladen als schuldentragfaehigkeit-sankey.webp (Ordner img/articles/caterpillar-cat/)
Abbildung: Wie sich die Schuldentragfähigkeit von Caterpillar (CAT) zusammensetzt: Ertragsbelastung 61 Punkte (Nettoschulden gleich dem 2,7-Fachen des EBITDA; Gewicht 30 Prozent), Zinsdeckung 88 Punkte (10,9-fach; 25 Prozent), Entschuldungstempo 53 Punkte (5,0 Jahre; 25 Prozent), Kapitalstruktur 13 Punkte (Nettoschulden 173,5 Prozent des Eigenkapitals; 20 Prozent). Gesamtscore 56.
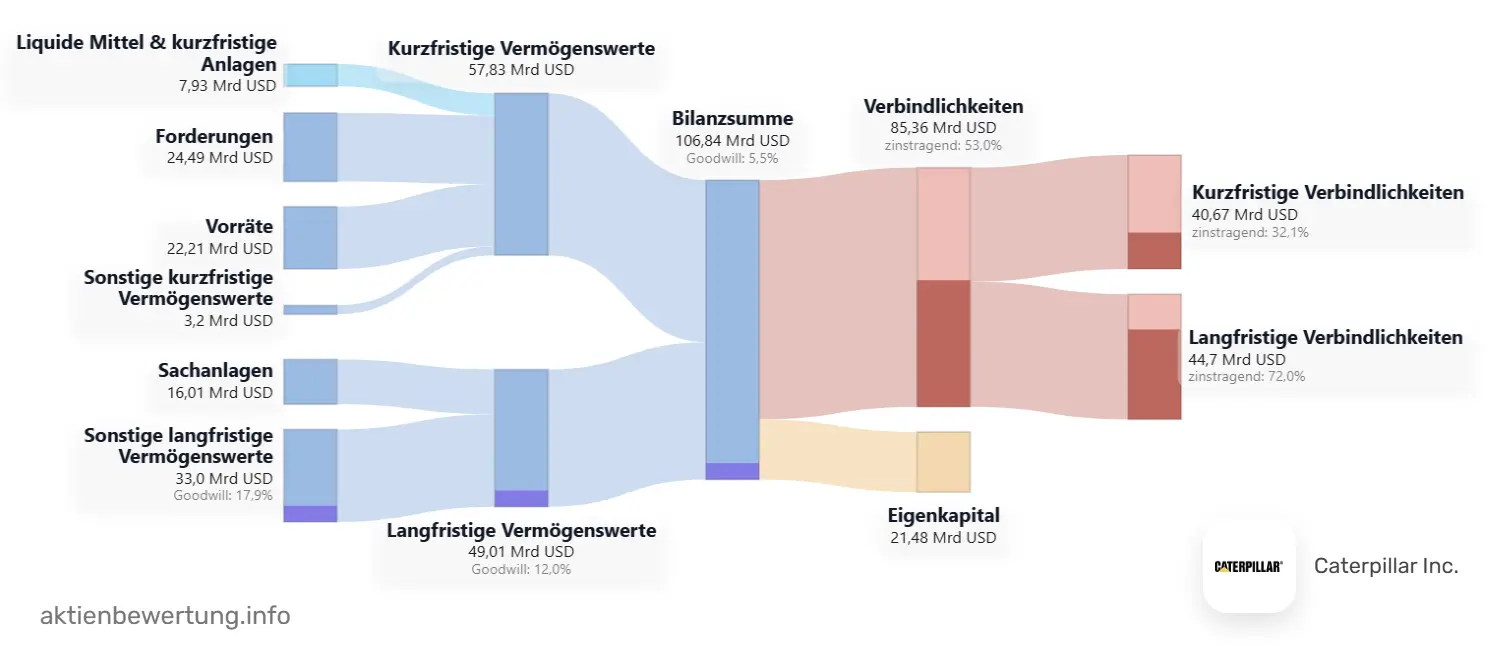
Hier wird die Besonderheit wirksam, die der erste Teil beschreibt. Die Seite rechnet für alle Aktien einheitlich mit der Konzernbilanz, und in der stecken auch die Schulden von Cat Financial, rund 34,6 der insgesamt etwa 45 Milliarden Dollar. Diesen Schulden stehen Kredite und Leasingverträge an Kunden und Händler gegenüber, die Zinsen bringen; sie finanzieren ein Bankgeschäft und keine Fabriken. Die Bilanzstruktur zeigt das: Von 106,8 Milliarden Dollar Bilanzsumme zum dritten Quartal 2026 sind 85,4 Milliarden Verbindlichkeiten, nur 21,5 Milliarden Eigenkapital, eine Eigenkapitalquote von 20,1 Prozent. Unter den Vermögenswerten stehen 24,5 Milliarden Dollar Forderungen, ein großer Teil davon Finanzierungen von Cat Financial.
Bild noch hochladen als bilanzstruktur.webp (Ordner img/articles/caterpillar-cat/)
Abbildung: Bilanzstruktur von Caterpillar (CAT) zum dritten Quartal 2026 auf aktienbewertung.info: Bilanzsumme 106,84 Mrd. USD, davon 24,49 Mrd. USD Forderungen, 22,21 Mrd. USD Vorräte und 7,93 Mrd. USD liquide Mittel. Auf der Passivseite stehen 85,36 Mrd. USD Verbindlichkeiten und 21,48 Mrd. USD Eigenkapital.
Zum niedrigen Eigenkapital trägt noch etwas anderes bei: Caterpillar hat über die Jahre eigene Aktien für insgesamt 56,7 Milliarden Dollar zurückgekauft, die vom Eigenkapital abgezogen werden. Rechnet man nur das Industriegeschäft, sieht das Bild ruhiger aus: 10,7 Milliarden Dollar langfristige Schulden stehen 7,1 Milliarden Dollar liquide Mittel gegenüber. Die Ratingagenturen bewerten Caterpillar mit Noten im A-Bereich. Der niedrige Score ist deshalb vor allem ein Abbild der Konzernstruktur mit eigener Bank; ein Risiko entsteht daraus erst, wenn in einem Abschwung viele Kunden ihre Kredite nicht mehr bedienen. Die überfälligen Forderungen von 1,31 Prozent geben dafür derzeit keinen Anlass.
Umsatzwachstum 63: Der Zyklus in der Rückschau
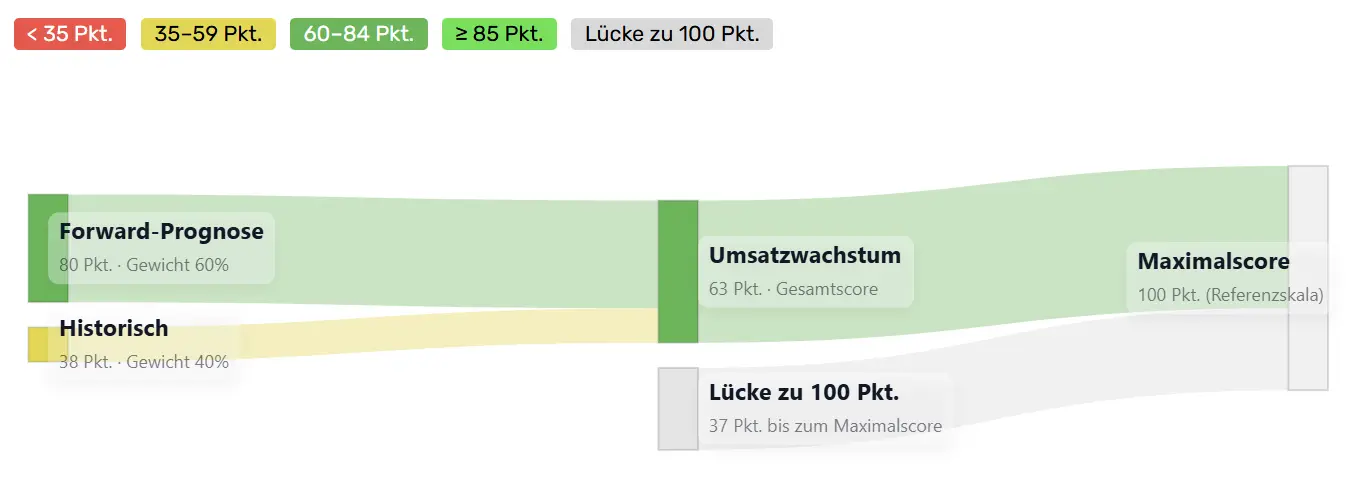
Ähnlich lässt sich das Umsatzwachstum erklären. Der Score setzt sich zu 60 Prozent aus dem erwarteten Wachstum der nächsten zwei bis drei Jahre laut Analystenschätzungen und zu 40 Prozent aus dem tatsächlichen Wachstum der letzten sieben Jahre zusammen. Bei Caterpillar liegen beide weit auseinander.
Bild noch hochladen als umsatzwachstum-sankey.webp (Ordner img/articles/caterpillar-cat/)
Abbildung: Wie sich das Umsatzwachstum von Caterpillar (CAT) zusammensetzt: Forward-Prognose 80 Punkte (geschätzt 13,4 Prozent pro Jahr über drei Jahre; Gewicht 60 Prozent), historisches Wachstum 38 Punkte (3,1 Prozent pro Jahr über sieben Jahre; Gewicht 40 Prozent). Gesamtscore 63.
In den letzten sieben Jahren wuchs der Umsatz nur um 3,1 Prozent pro Jahr, das bringt 38 Punkte. Der niedrige Wert ist kein Zeichen eines schrumpfenden Geschäfts, sondern ein Abbild des Zyklus: Das Fenster enthält den Einbruch im Coronajahr 2020 und das Jahr 2024, in dem der Umsatz sank, bevor er 2025 einen Rekord erreichte. Für die nächsten drei Jahre erwarten die Analysten 13,4 Prozent pro Jahr und damit 80 Punkte, gut das Doppelte der 5 bis 7 Prozent, die das Management als langfristigen Durchschnitt anpeilt. Das passt zum dritten Quartal 2026 mit 17 Prozent Wachstum und zum Rekord-Auftragsbestand. Bestätigen sich die Schätzungen, steigt der Score, sobald die schwachen Jahre aus dem Sieben-Jahres-Fenster fallen; bleiben sie aus, wäre das ein Zeichen, dass der Zyklus wieder dreht.
Margenqualität 92, Kapitalrendite 90 und Burggraben 88: die starke Seite
Die Margenqualität kombiniert das Niveau der operativen Marge (Gewicht 65 Prozent) mit ihrem Trend (35 Prozent). Mit 16,6 Prozent operativer Marge im Geschäftsjahr 2025 bringt das Niveau 87 Punkte. Der Trend vergleicht den Durchschnitt der letzten zwei Jahre mit dem der Jahre drei und vier davor: 18,4 Prozent gegenüber 13,4 Prozent, ein Anstieg um 5,0 Prozentpunkte und damit volle 100 Punkte. Zusammen sind das 92. Bemerkenswert ist, dass die Zölle das Ergebnis 2025 bereits belastet haben; im dritten Quartal 2026 lag die operative Marge mit 20,4 Prozent schon wieder deutlich höher.
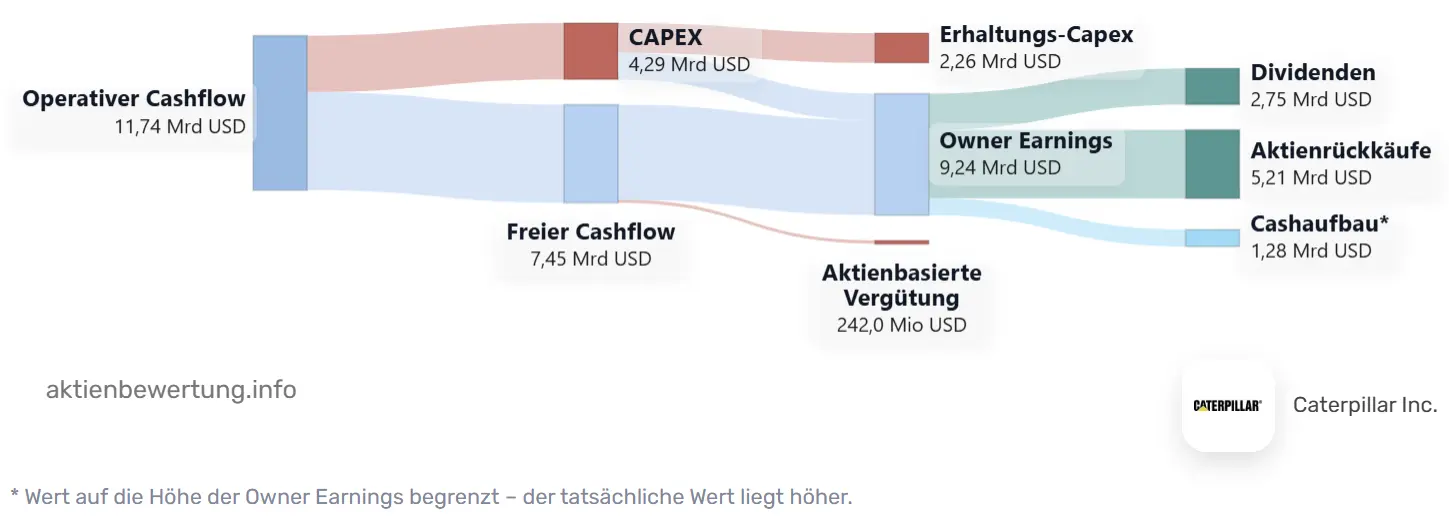
Die Kapitalrendite erreicht 90 Punkte. Die Seite rechnet sie auf Basis der Owner Earnings, also des operativen Cashflows nach Erhaltungsinvestitionen und aktienbasierter Vergütung, im Verhältnis zum eingesetzten Kapital. Bei Caterpillar sind das 22,0 Prozent bei geschätzten Kapitalkosten von 11,1 Prozent; der Abstand von 10,8 Prozentpunkten bringt 87 Punkte, das Niveau 91 Punkte. Auch hier zeigt der Trend steil nach oben: im Schnitt 23,1 Prozent in den letzten zwei Jahren gegenüber 14,7 Prozent drei bis vier Jahre zuvor (100 Punkte).
Der Burggraben misst, ob ein Unternehmen seine Stärke dauerhaft verteidigt: in wie vielen der letzten sieben Jahre die Kapitalrendite über 10 Prozent lag (Gewicht 40 Prozent), in wie vielen die operative Marge über 5 Prozent (35 Prozent), und wie gut der Gewinn in freien Cashflow umgewandelt wird (25 Prozent). Die ersten beiden messen Beständigkeit (in den Diagrammen „Persistenz“ genannt). Caterpillar erreicht beide Male sieben von sieben Jahren und damit die volle Punktzahl, auch das Coronajahr 2020 eingeschlossen. Für einen Hersteller zyklischer Maschinen ist das ein starkes Zeichen für die Preissetzungsmacht, die Händlernetz und Servicegeschäft verschaffen. Punkte gibt es nur bei der Umwandlung in Geld ab: Der freie Cashflow erreicht das 0,66-Fache des operativen Ergebnisses, das bringt 51 Punkte.
Bild noch hochladen als owner-earnings-sankey.webp (Ordner img/articles/caterpillar-cat/)
Abbildung: Owner Earnings von Caterpillar (CAT) im Geschäftsjahr 2025 auf aktienbewertung.info: Vom operativen Cashflow von 11,74 Mrd. USD bleiben nach 4,29 Mrd. USD Investitionen 7,45 Mrd. USD freier Cashflow. Nach geschätzten Erhaltungsinvestitionen von 2,26 Mrd. USD und 242 Mio. USD aktienbasierter Vergütung ergeben sich 9,24 Mrd. USD Owner Earnings. An die Aktionäre flossen 2,75 Mrd. USD Dividenden und 5,21 Mrd. USD Aktienrückkäufe.
Auch die schwache Geldumwandlung hat mit der Konzernstruktur zu tun. In den Investitionen von 4,29 Milliarden Dollar im Jahr 2025 stecken nicht nur die neuen Werke, sondern auch knapp 1,5 Milliarden Dollar für Maschinen, die Cat Financial an Kunden vermietet. Caterpillar selbst weist für das Industriegeschäft allein einen freien Cashflow von 9,5 Milliarden Dollar aus, die Seite kommt für den Gesamtkonzern auf 7,45 Milliarden. Dazu kommt der Kapazitätsausbau: 2026 sollen die Investitionen weiter auf rund 3,5 Milliarden Dollar steigen. Der Burggraben-Wert zeigt also eine Firma, die gerade viel Geld in neue Fabriken steckt; ob sich das auszahlt, entscheidet über die Wette aus dem ersten Teil.
Aktionärsrendite 61: Viel Geld, hoher Kurs
Die Aktionärsrendite misst, wie viel Geld beim heutigen Kurs an die Aktionäre zurückfließt. Die Dividendenrendite von 1,1 Prozent und die Nettorückkäufe nach Abzug der aktienbasierten Vergütung von 1,9 Prozent ergeben 3,0 Prozent Gesamtausschüttung (73 Punkte). Die Rendite des freien Cashflows liegt bei 2,9 Prozent des Börsenwerts (49 Punkte). Zusammen sind das 61. In absoluten Zahlen schüttet Caterpillar sehr viel aus, 2025 rund 8 Milliarden Dollar und in den ersten neun Monaten 2026 fast 10 Milliarden. Gemessen am Börsenwert von über 250 Milliarden Dollar ist das aber nur eine mittlere Rendite, weil die Aktie entsprechend hoch bewertet ist.
Caterpillar im Vergleich: die Bewertungsmatrix
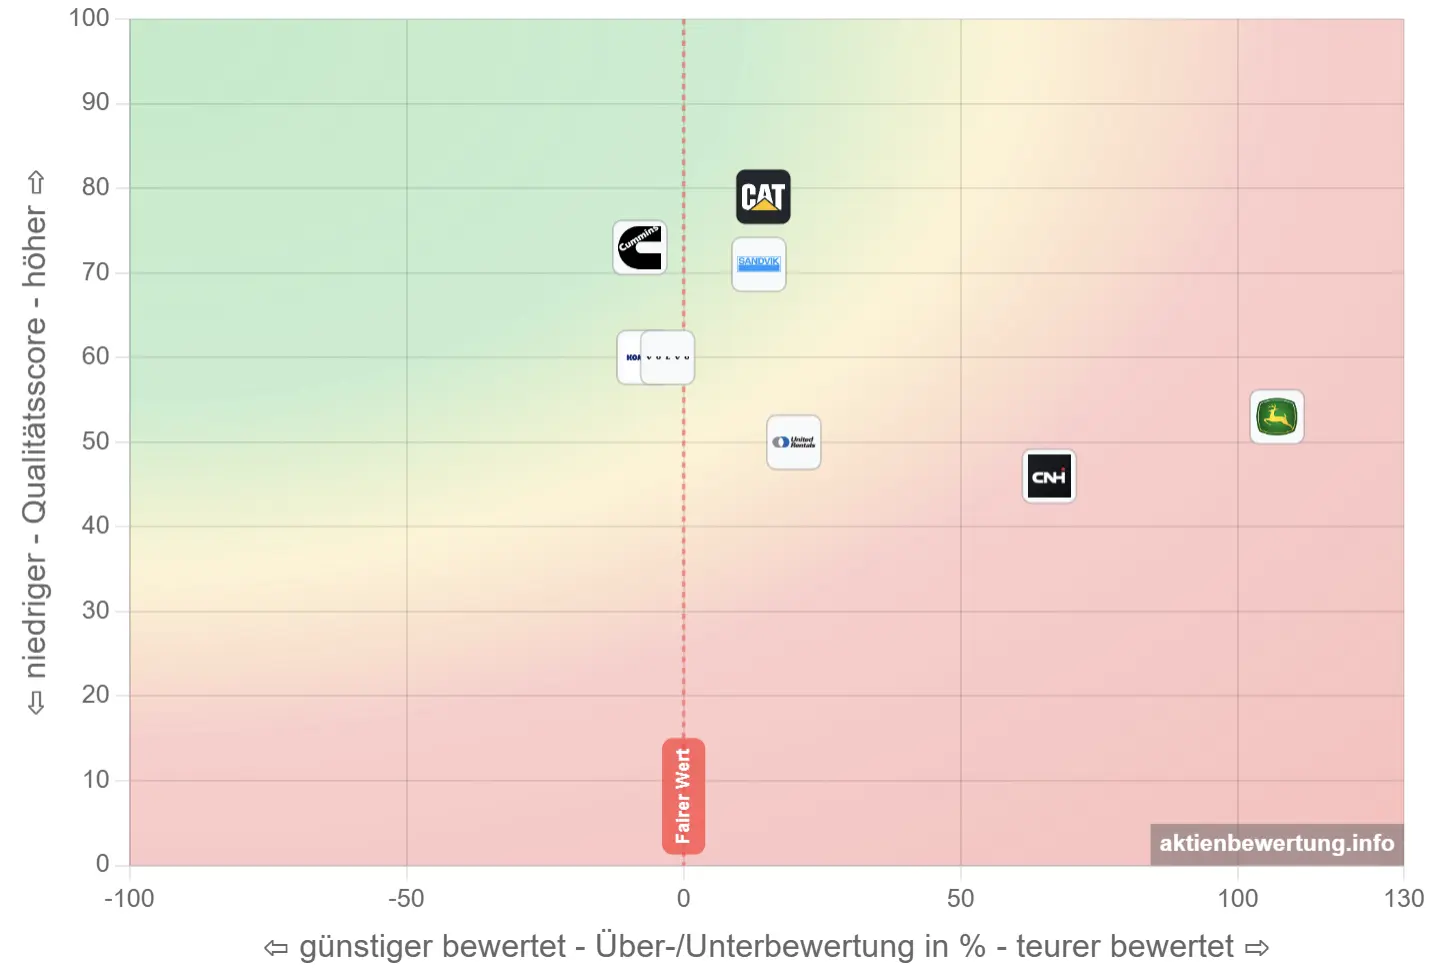
Die Bewertungsmatrix setzt beide Achsen zusammen: waagerecht der Abstand zum fairen Wert, senkrecht der Qualitätsscore. Als Vergleichsgruppe dienen die direkten Wettbewerber im Bau- und Bergbaumaschinengeschäft Komatsu, Volvo, Sandvik, Deere und CNH Industrial, der Motorenhersteller Cummins, der im Energiegeschäft mit Caterpillar konkurriert, sowie der Maschinenvermieter United Rentals, einer der großen Kunden der Branche.
Bild noch hochladen als bewertungsmatrix.webp (Ordner img/articles/caterpillar-cat/)
Abbildung: Bewertungsmatrix auf aktienbewertung.info: Caterpillar (CAT) im Vergleich mit Komatsu (6301), Volvo (VOLV-B), Sandvik (SAND), Deere (DE), CNH Industrial (CNH), Cummins (CMI) und United Rentals (URI), Portfolio „CAT“ mit 8 Aktien (Stand 6. November 2026). Caterpillar hat mit einem Qualitätsscore von 79 die höchste Qualität der Gruppe und liegt rechts der fairen Linie, auf ähnlicher Höhe wie Sandvik (71). Cummins (73) liegt etwas günstiger links der fairen Linie, Komatsu und Volvo (je 60) nahe an fair. United Rentals (50) liegt rechts davon, CNH Industrial (46) und Deere (53) deutlich teurer.
Die Matrix bestätigt das Bild der Einzelanalyse. Caterpillar ist in dieser Gruppe das Unternehmen mit der höchsten Qualität, aber nicht das günstigste. Cummins, der Konkurrent im Motoren- und Stromgeschäft, kommt auf einen nur wenig niedrigeren Qualitätsscore von 73 und notiert leicht unter seinem fairen Wert; sein Bewertungsscore liegt mit 83 deutlich über den 53 von Caterpillar. Komatsu und Volvo, die beiden großen Baumaschinenkonkurrenten, sind etwa fair bewertet, mit einem Qualitätsscore von je 60 aber deutlich schwächer. Sandvik liegt in Qualität und Bewertung nahe bei Caterpillar. Die beiden Landmaschinenhersteller Deere und CNH notieren weit rechts, mit einem Bewertungsscore von jeweils 0. Wer im Maschinenbau Qualität sucht, landet bei Caterpillar; wer zusätzlich einen Abschlag zum fairen Wert verlangt, findet ihn in dieser Gruppe am ehesten bei Cummins.
Fazit
Geschäftsmodell, Bewertung und Kennzahlen zusammengefügt ergeben das Bild eines hochwertigen Industriekonzerns an einem Wendepunkt. Die Kennzahlen sind stark, wo es um das Kerngeschäft geht: Qualitätsscore 79, sieben von sieben Jahren mit hoher Kapitalrendite und stabiler Marge, auch durch das Coronajahr hindurch, eine Kapitalrendite von 22 Prozent bei steigendem Trend. Schwächer wirken sie dort, wo die Bauart des Konzerns hineinspielt: Die Schulden der konzerneigenen Bank drücken die Schuldentragfähigkeit, der Kapazitätsausbau und die Leasingflotte die Umwandlung in freien Cashflow, und die Coronadelle das historische Wachstum.
Die Bewertung hat sich nach einer Übertreibung wieder normalisiert. Nach einem Kursrückgang um 48 Prozent vom Hoch notiert die Aktie mit einem KGV von 21,3 noch knapp 25 Prozent über dem fairen KGV von 17,1. Der Aufschlag ist der Preis für die Erwartung, dass sich der Gewinn bis 2028 auf knapp 39 Dollar je Aktie verdoppelt. Gelingt das, wächst die faire Linie rechnerisch bis auf rund 664 Dollar.
Die eigentliche Wette lautet deshalb: Wer heute kauft, setzt darauf, dass der Strombedarf der Rechenzentren und das wachsende Servicegeschäft Caterpillar über mehrere Jahre tragen und die üblichen Schwankungen im Bau- und Bergbaugeschäft überdecken. Dafür sprechen ein Auftragsbestand auf Rekordniveau, Anzahlungen von über 5 Milliarden Dollar, ein Qualitätsprofil, das selbst in schwachen Jahren hielt, und ein Management, das seit 32 Jahren die Dividende erhöht. Dagegen sprechen die Zölle von voraussichtlich 2,6 Milliarden Dollar im Jahr 2026, die Abhängigkeit von den Investitionsplänen weniger großer Technologiekonzerne und die Erfahrung, dass Maschinenbauer ihre höchsten Gewinne oft dann melden, wenn der Zyklus seinen Höhepunkt erreicht. Die nächste Gelegenheit zur Überprüfung sind die Jahreszahlen am 4. Februar 2027 mit dem Ausblick auf 2027.
Quellen
Caterpillar Inc., Ergebnisbericht zum dritten Quartal 2026 (29. Oktober 2026): Umsatz, Gewinn, Segmente, Anwendungsbereiche, Bilanz, Cashflow, Aktienrückkäufe, Kreditqualität von Cat Financial. Caterpillar Inc., Geschäftsbericht 2025 (Formular 10-K, 13. Februar 2026): Geschäftsbeschreibung, Segmente, Produkte, Wettbewerber, Händlernetz, Auftragsbestand, Risikofaktoren, Strategie und Ausblick; Aussagen zu Strategie und Ausblick sind Managementperspektive. Caterpillar Inc., Telefonkonferenz und Präsentation zum vierten Quartal 2025 (29. Januar 2026): Auftragsbestand, Servicegeschäft, Ziele bis 2030, Ausblick 2026, Zollkosten, Kapazitätsausbau, Auftrag der American Intelligence & Power Corporation; Managementperspektive. Caterpillar Inc., Construction Industries Overview 2026: Segmentumsätze 2025 nach Umgliederung der Bahnsparte, Kundenzahlen, Servicestrategie, Cat Rentals und Cat Compact; Marktprognosen von Oxford Economics und IMARC sind Fremdangaben aus der Unternehmenspräsentation. Cat Financial, Ergebnisbericht zum vierten Quartal und Gesamtjahr 2025 (29. Januar 2026): Neugeschäft und Kreditqualität. aktienbewertung.info: Kurs, Bewertungschart, faires KGV, Gewinn- und Dividendenzeile, Qualitätsradar mit Teilscores, Bilanzstruktur, Owner Earnings und Bewertungsmatrix (Stand 6. November 2026); Gewinnschätzungen sind Analystenschätzungen.
Hinweis: Der Artikel dient zur Veranschaulichung der Tools auf dieser Webseite und stellt keine Anlageberatung dar. Anleger sollten sich vor Investitionsentscheidungen immer selbst informieren und die Risiken sorgfältig abwägen.