Johnson & Johnson setzte im Jahr 2025 rund 94 Milliarden Dollar um und gehört damit zu den größten Gesundheitskonzernen der Welt. Das Geschäft ruht auf zwei Säulen: verschreibungspflichtigen Medikamenten, die der Konzern unter dem Namen Innovative Medicine führt (60,4 Milliarden Dollar Umsatz 2025), und Medizintechnik, kurz MedTech (33,8 Milliarden Dollar), von Herzkathetern über Operationsinstrumente bis zu Kontaktlinsen. Die frühere Verbrauchersparte hat der Konzern 2023 als eigenständiges Unternehmen Kenvue abgespalten. Im dritten Quartal 2026, das am 27. September endete, wuchs der Umsatz um 5,9 Prozent auf 25,4 Milliarden Dollar, und das Management hob seine Prognose für das Gesamtjahr leicht an.
Bemerkenswert ist, woher dieses Wachstum kommt. Stelara, ein Mittel gegen Schuppenflechte und chronische Darmentzündungen und 2025 noch das zweitgrößte Produkt des Konzerns, verliert seit dem Markteintritt günstiger Nachahmerpräparate rapide an Umsatz: Im dritten Quartal brachte es nur noch 716 Millionen Dollar ein, nach 1,57 Milliarden ein Jahr zuvor. Trotzdem wuchs die Pharmasparte ohne Währungseffekte um 7,9 Prozent, weil neuere Produkte gegen Krebs, Entzündungskrankheiten und Depression mehr als nur die Lücke füllten. Gleichzeitig weist der Konzern für das Quartal einen Gewinn von nur 9 Cent je Aktie aus, belastet durch eine Sonderrückstellung für die Klagen wegen talkumhaltigen Puders und durch zwei teure Zukäufe. Die zentrale Investmentfrage lautet daher: Kann Johnson & Johnson den Wegfall alter Kassenschlager dauerhaft schneller ausgleichen, als Nachahmerprodukte und Rechtsstreitigkeiten Umsatz und Gewinn kosten, und zahlen sich die Zukäufe aus, die den bereinigten Gewinn in diesem und im nächsten Jahr schmälern?
Die Investmentthese
Johnson & Johnson ist ein breit aufgestellter Gesundheitskonzern mit 29 Produkten und Produktfamilien, die jeweils mehr als eine Milliarde Dollar im Jahr umsetzen, rund 20 Milliarden Dollar freiem Cashflow im Jahr 2025 und mehr als 60 Dividendenerhöhungen in Folge. Das Geschäftsmodell lebt davon, Medikamente zu entwickeln oder zuzukaufen, mit ihnen während des Patentschutzes gut zu verdienen und sie rechtzeitig zu ersetzen, bevor Nachahmer kommen. Die Investmentthese hängt davon ab, ob die neue Generation um Tremfya, Darzalex, Carvykti, Spravato und Caplyta den Umsatzverlust bei Stelara und künftigen Patentabläufen weiter mehr als ausgleicht und ob der Konzern das vom Konzernchef in Aussicht gestellte zweistellige Wachstum bis zum Ende des Jahrzehnts erreicht. Die Talkum-Klagen und die Gewinnverwässerung durch Zukäufe sind die beiden Belastungen, die diese Rechnung kurzfristig trüben.
Handelbar in Deutschland
Die Aktie von Johnson & Johnson (Börsenkürzel JNJ, New York Stock Exchange) ist an deutschen Handelsplätzen unter der WKN 853260 handelbar.
Die Analyse folgt dem gewohnten Aufbau: zuerst das Unternehmen mit seinen beiden Sparten, den Wachstumstreibern und den Risiken, dann die Bewertung anhand des Bewertungscharts und zum Schluss die Qualität der Kennzahlen.
Zwei Konzerne unter einem Dach
Rund zwei Drittel des Umsatzes stammen aus der Pharmasparte. Im dritten Quartal 2026 setzte sie 16,8 Milliarden Dollar um, die Medizintechnik 8,6 Milliarden. Johnson & Johnson konzentriert sich nach eigener Darstellung auf sechs Schwerpunkte: Krebs (Onkologie), Immunologie und Neurowissenschaften bei den Medikamenten, Chirurgie, Herz-Kreislauf und Augenheilkunde in der Medizintechnik. Knapp 60 Prozent des Umsatzes entstehen in den USA, wo das Geschäft im dritten Quartal um 9,1 Prozent wuchs; außerhalb der USA waren es ohne Währungseffekte nur 1,8 Prozent.
Die beiden Sparten verdienen sehr unterschiedlich. Die Pharmasparte erzielte im dritten Quartal 2025 vor Steuern eine bereinigte Marge von 44,3 Prozent des Umsatzes, die Medizintechnik von 21,0 Prozent. Bereinigt heißt dabei: ohne Abschreibungen auf übernommene Patente und Marken sowie ohne Sonderposten wie Rechtsstreitigkeiten oder Umbaukosten. Im dritten Quartal 2026 sank die Pharma-Marge auf 35,4 Prozent, vor allem, weil der Konzern die Kosten des Zukaufs von Firefly Bio als Forschungsaufwand verbuchte und Kosten der Zusammenarbeit mit Sail Biomedicines anfielen; dazu weiter unten mehr. Die Medizintechnik verbesserte sich auf 22,9 Prozent. Das Medikamentengeschäft ist damit der eigentliche Gewinnmotor, die Medizintechnik der kleinere und weniger profitable Teil.
Breite ist ein Kern des Geschäftsmodells. Nach Angaben des Unternehmens kommen mehr als drei Viertel des Umsatzes aus Märkten, in denen Johnson & Johnson die Nummer eins oder zwei ist, und rund ein Viertel aus Produkten, die in den vergangenen fünf Jahren auf den Markt kamen. Inzwischen erreichen 29 Produkte und Produktfamilien mehr als eine Milliarde Dollar Jahresumsatz, 16 bei den Medikamenten und 13 in der Medizintechnik. Im Jahr 2025 erhielt die Pharmasparte in den großen Märkten USA, Europa, Japan und China 51 Zulassungen, die Medizintechnik in den USA und Europa mehr als 40.
Medikamente: Die Nachfolger wachsen schneller, als Stelara schrumpft
Das Grundprinzip des Pharmageschäfts ist schnell erklärt: Solange ein Medikament unter Patentschutz steht, kann der Hersteller hohe Preise verlangen. Läuft der Schutz aus, bringen andere Hersteller günstige Nachahmer auf den Markt, bei biotechnologisch hergestellten Wirkstoffen Biosimilars genannt, und der Umsatz des Originals bricht ein. Bei Stelara lässt sich das gerade beobachten: In den ersten neun Monaten 2026 fiel der Umsatz um 56 Prozent auf 2,1 Milliarden Dollar. Allein im dritten Quartal kostete das die Pharmasparte nach Unternehmensangaben rund 6,9 Prozentpunkte Wachstum, den Gesamtkonzern rund 4,2 Prozentpunkte. Schon 2025 war der Effekt groß: Ohne Stelara wäre der Konzernumsatz nach Angaben des Managements ohne Währungseffekte um 11,5 Prozent gewachsen statt um 5,3 Prozent. Ähnlich, wenn auch kleiner, ergeht es dem Lungenhochdruckmittel Opsumit (minus 36 Prozent nach dem Markteintritt von Nachahmern in den USA) und dem Krebsmittel Imbruvica (minus 19 Prozent unter wachsendem Wettbewerbsdruck). Als Nächstes droht laut Geschäftsbericht dem Entzündungsmittel Simponi Konkurrenz: Mindestens zwei Hersteller bemühen sich in den USA um die Zulassung von Nachahmerpräparaten.
Dass die Pharmasparte trotzdem wächst, liegt an einer Reihe jüngerer Produkte. Das Entzündungsmittel Tremfya steigerte seinen Quartalsumsatz um 68 Prozent auf 2,4 Milliarden Dollar, getragen von Marktanteilsgewinnen in allen Anwendungsgebieten und einem starken Start bei chronisch-entzündlichen Darmerkrankungen. Rechnerisch glich Tremfya mit einem Plus von 972 Millionen Dollar den Rückgang bei Stelara (minus 854 Millionen) allein mehr als aus. Das Management traut dem Mittel auf Dauer mehr als 10 Milliarden Dollar Jahresumsatz zu. Größtes Einzelprodukt ist Darzalex gegen das multiple Myelom, eine Krebserkrankung des Knochenmarks, mit 4,2 Milliarden Dollar im Quartal (plus 15 Prozent); im Gesamtjahr 2025 brachte es 14,4 Milliarden Dollar, rund 15 Prozent des Konzernumsatzes. Nach Angaben des Managements erhalten 80 Prozent der Myelom-Patienten im Lauf ihrer Behandlung eine Therapie von Johnson & Johnson. Gegen dieselbe Krankheit wachsen die Zelltherapie Carvykti (plus 36 Prozent auf 710 Millionen Dollar) sowie die Antikörper Tecvayli und Talvey. Kurz erklärt: Bei einer CAR-T-Zelltherapie wie Carvykti werden körpereigene Abwehrzellen des Patienten im Labor so verändert, dass sie Krebszellen erkennen, und anschließend zurückgegeben. In einer Langzeitauswertung waren nach Unternehmensangaben 50 Prozent der Patienten in einem früheren Behandlungsstadium fünf Jahre nach einer einzigen Infusion ohne weitere Behandlung in Remission, die Krankheit also zurückgedrängt. Die Krebssparte insgesamt wuchs im Quartal um 16 Prozent auf 7,6 Milliarden Dollar.
Auch bei den Neurowissenschaften läuft es: Das Depressions-Nasenspray Spravato legte um 36 Prozent auf 624 Millionen Dollar zu, Caplyta, ein Mittel gegen Schizophrenie, bipolare Störungen und als Zusatzbehandlung bei Depression, um 66 Prozent auf 398 Millionen Dollar. Caplyta kam im April 2025 mit der 14,5 Milliarden Dollar teuren Übernahme von Intra-Cellular Therapies in den Konzern, setzte in den ersten neun Monaten 2026 bereits rund 1 Milliarde Dollar um und ist ein Beispiel dafür, wie Johnson & Johnson Wachstum zukauft. Dazu kommen Produkte, die gerade erst starten: In den USA und Europa ist Icotyde gegen Schuppenflechte zugelassen, ein Wirkstoff in Tablettenform, und Imaavy erhielt im Quartal in den USA als erstes Medikament überhaupt die Zulassung gegen eine bestimmte Form der Blutarmut, bei der das Immunsystem die eigenen roten Blutkörperchen angreift (warme autoimmunhämolytische Anämie). Beide stecken in der Position „sonstige Immunologie", die von 12 auf 147 Millionen Dollar Quartalsumsatz sprang. Für Icotyde nannte das Management in der Telefonkonferenz mehr als 20.000 Patienten seit dem US-Start, rund 60 Prozent davon ohne vorherige Behandlung mit Tabletten oder Spritzen, die im ganzen Körper wirken.
Von den für 2026 angekündigten Meilensteinen der Pharma-Pipeline, also Zulassungen, Zulassungsanträgen und Studienergebnissen, hat das Unternehmen bis Mitte Oktober bereits viele abgehakt. Ein Beispiel: In einer Studie der dritten und letzten Phase senkte die Kombination aus Tecvayli und Talvey bei Myelom-Patienten in einem früheren Krankheitsstadium das Risiko, dass die Krankheit fortschreitet oder der Patient stirbt, um 89 Prozent, das Sterberisiko allein um 62 Prozent. Konzernchef Joaquin Duato sieht darin und in den jüngsten Investitionen eine klare Perspektive auf zweistelliges Wachstum bis zum Ende des Jahrzehnts, nach Aussage des Finanzchefs ohne weitere Zukäufe. In der Krebsmedizin hat sich das Management ein noch höheres Ziel gesetzt: Bis 2030 will Johnson & Johnson das größte Onkologie-Unternehmen der Welt sein, mit mehr als 50 Milliarden Dollar Krebsumsatz. Zum Vergleich: 2025 waren es 25,4 Milliarden Dollar. Das sind Managementaussagen und keine Prognosen mit belastbaren Zahlen.
Medizintechnik: Solides Wachstum und ein neuer Operationsroboter
Die Medizintechnik wuchs im dritten Quartal um 2,5 Prozent auf 8,6 Milliarden Dollar und damit deutlich langsamer als die Pharmasparte. Am besten lief das Herz-Kreislauf-Geschäft (plus 4,3 Prozent auf 2,3 Milliarden Dollar): Die Elektrophysiologie, also Katheter zur Behandlung von Herzrhythmusstörungen, wuchs um 4,9 Prozent, und Shockwave, 2024 für 12,6 Milliarden Dollar übernommen, dessen Systeme Kalkablagerungen in Blutgefäßen mit Schallwellen aufbrechen, um 17 Prozent. Die Herzpumpen von Abiomed gingen dagegen leicht zurück. Augenheilkunde mit Kontaktlinsen und künstlichen Linsen für die Grauer-Star-Operation legte um 4,4 Prozent zu, die Orthopädie mit Hüft- und Knieprothesen sowie Unfallchirurgie um 3,2 Prozent.
Schwach war die Chirurgie (minus 0,6 Prozent auf 2,5 Milliarden Dollar). Das Unternehmen nennt drei Gründe: staatliche Sammelausschreibungen in China, bei denen Hersteller für große Mengen deutliche Preisnachlässe gewähren müssen (im Branchenjargon VBP), den eigenen Umbau des Chirurgiegeschäfts, bei dem sich der Konzern von nicht strategischen Produktlinien trennt, und Störungen im Nahen Osten. Hoffnungsträger ist ausgerechnet hier ein neues Produkt: Im dritten Quartal erhielt das Robotersystem Ottava in den USA die Marktzulassung. Nach Unternehmensangaben ist es das erste System für Weichteiloperationen, dessen vier Roboterarme direkt in einen normalen Operationstisch eingebaut sind; es braucht 30 bis 50 Prozent weniger Platz als Systeme mit Deckenarmen oder fahrbaren Wagen. Zugelassen ist es für zehn Eingriffe der Allgemeinchirurgie, etwa Magenbypass und Gallenblasenentfernung. Ein erster Kunde hat unterschrieben, eine Studie zu Leistenbrüchen läuft, später sollen Urologie und Frauenheilkunde folgen. Das Management erwartet, dass der Umsatz nach und nach wächst und Ottava bis zum Ende des Jahrzehnts eine wichtige Säule der Chirurgie wird. Wie viel Umsatz das sein kann, nennt das Unternehmen nicht.
Ein weiterer Umbau läuft im Hintergrund: Johnson & Johnson will die Orthopädie unter dem Namen DePuy Synthes abspalten. Mit 9,3 Milliarden Dollar Umsatz und nur 1,1 Prozent Wachstum war sie 2025 der am langsamsten wachsende Teil der Medizintechnik. Die Trennung soll bis Mitte 2027 abgeschlossen sein; nach Aussage von Finanzchef Joseph Wolk läuft es am ehesten darauf hinaus, die Sparte als eigene Aktiengesellschaft an die Aktionäre auszugeben. Die Vorbereitung kostete in den ersten neun Monaten 2026 bereits 746 Millionen Dollar vor Steuern, die der Konzern als Sonderposten aus dem bereinigten Gewinn herausrechnet. Zu den sechs Schwerpunkten, die der Konzern für seine Zukunft nennt, gehört die Orthopädie schon jetzt nicht mehr; in der Medizintechnik sind das Herz-Kreislauf, Chirurgie und Augenheilkunde.
Das zentrale Risiko: Patentabläufe, Talkum-Klagen und teure Zukäufe
Stelara ist kein Einzelfall, sondern der Normalfall im Pharmageschäft: Jedes erfolgreiche Medikament verliert irgendwann seinen Patentschutz. Auch für Darzalex, das wichtigste Produkt, ist der Zeitpunkt absehbar: Die beiden Patentfamilien, die der dänische Partner Genmab hält und an Johnson & Johnson lizenziert, laufen in den USA 2029 aus, in einigen europäischen Ländern 2031 oder 2032. Für die Variante zur Spritze unter die Haut, Darzalex Faspro, besitzt der Konzern eigene Patente; deren Laufzeit nennt der Geschäftsbericht nicht. Bis dahin gehen 12 bis 20 Prozent des Darzalex-Umsatzes als Lizenzgebühr an Genmab, 2025 rund 2,4 Milliarden Dollar. Beim Hoffnungsträger Tremfya läuft das zentrale Wirkstoffpatent in den USA voraussichtlich 2031 aus. Der Konzern muss deshalb ständig neue Produkte entwickeln oder zukaufen, und zwar so viele, dass sie den Wegfall der alten mehr als ausgleichen. Im Moment gelingt das, wie die Zahlen des dritten Quartals zeigen. Die Kehrseite sind hohe Ausgaben: In den ersten neun Monaten 2026 flossen 11,8 Milliarden Dollar in die Forschung, im Gesamtjahr 2025 waren es 14,7 Milliarden, dazu rund 18 Milliarden Dollar für Übernahmen.
Hinzu kommt politischer Preisdruck in den USA, wo knapp 60 Prozent des Umsatzes entstehen. Seit 2026 gelten in Medicare, der staatlichen Krankenversicherung für Ältere, für Stelara, Xarelto und das gemeinsam mit AbbVie vermarktete Imbruvica staatlich festgelegte Preise, ab 2028 auch für das Prostatakrebsmittel Erleada. Im Januar 2026 vereinbarte der Konzern zudem mit der US-Regierung, den Zugang zu Medikamenten zu verbessern und die Kosten für Patienten zu senken. Was das langfristig für die Margen bedeutet, lässt sich aus den Unterlagen nicht beziffern.
Zwei Zukäufe aus dem dritten Quartal drücken den bereinigten Gewinn spürbar. Für Firefly Bio, das an Antikörper-Wirkstoffen gegen schwer behandelbare Krebsarten forscht, verbucht Johnson & Johnson rund 1 Milliarde Dollar als Forschungsaufwand, weil die Übernahme bilanziell als Kauf eines Forschungsprojekts gilt und nicht als Kauf eines Unternehmens. Das verringert den bereinigten Gewinn je Aktie nach Unternehmensangaben 2026 um etwa 0,46 Dollar und 2027 um 0,08 Dollar. Die Zusammenarbeit mit Sail Biomedicines, die Zelltherapien direkt im Körper des Patienten erzeugen will (statt wie bei Carvykti im Labor) und damit Autoimmunerkrankungen behandeln möchte, kostet vorab rund 785 Millionen Dollar, davon 465 Millionen als Beteiligung. Sie verwässert den bereinigten Gewinn je Aktie 2026 um etwa 0,18 Dollar und 2027 um bis zu 1,28 Dollar, sofern bestimmte Meilensteine erreicht werden und Johnson & Johnson die Option auf eine Übernahme zieht. Ob sich diese Wetten auf frühe Forschung auszahlen, wird sich erst in einigen Jahren zeigen.
Die zweite Belastung sind die Klagen wegen talkumhaltigen Körperpuders, vor allem Johnson’s Baby Powder. Ende 2025 waren in den USA Klagen von rund 74.000 Personen anhängig. Dreimal hat der Konzern seit 2021 versucht, die Verfahren über die Insolvenz einer eigens gegründeten Tochtergesellschaft gebündelt beizulegen; zuletzt wies ein texanisches Gericht diesen Weg im März 2025 ab. Seitdem verteidigt sich Johnson & Johnson wieder vor den regulären Gerichten. Im dritten Quartal 2026 schlug der Konzern eine Einigung für die verbliebenen Klagen wegen Eierstockkrebs vor, mit einer Zusage über 5,5 Milliarden Dollar; die erste Zahlung von bis zu 3 Milliarden Dollar ist für 2027 vorgesehen. Die Einigung gilt nur, wenn mindestens 95 Prozent der Kläger mitmachen. Im Quartalsergebnis schlug sich das in einer Belastung von 5,5 Milliarden Dollar vor Steuern nieder, die maßgeblich dazu beitrug, dass der ausgewiesene Gewinn auf 210 Millionen Dollar oder 9 Cent je Aktie sank. Im bereinigten Gewinn, den das Unternehmen als Maßstab für seine Prognosen nimmt, ist sie nicht enthalten. Wie schnell sich das Bild hier dreht, zeigt das Vorjahr: 2025 stützte die Auflösung von Rückstellungen für Talkum-Verfahren in Höhe von rund 7 Milliarden Dollar den ausgewiesenen Gewinn. Ob die vorgeschlagene Einigung zustande kommt und das Thema damit weitgehend abschließt, ist offen.
Kapitalverwendung: Forschung zuerst, dann Dividende
Die Reihenfolge, in der Johnson & Johnson sein Geld einsetzt, ist klar festgelegt: zuerst Investitionen in das eigene Wachstum, dann wahlweise Zukäufe oder Ausschüttungen an die Aktionäre, an letzter Stelle Aktienrückkäufe. Der freie Cashflow, also der Mittelzufluss aus dem Geschäft nach Investitionen in Sachanlagen, lag 2025 bei rund 20 Milliarden Dollar und in den fünf Jahren 2021 bis 2025 zusammen bei rund 95 Milliarden, wovon mehr als 65 Prozent über Dividenden und Aktienrückkäufe an die Aktionäre zurückflossen. In den ersten neun Monaten 2026 erwirtschaftete der Konzern nach vorläufigen Angaben rund 15 Milliarden Dollar freien Cashflow und zahlte 9,6 Milliarden Dollar Dividende. Für das Gesamtjahr 2026 erwartet das Management rund 21 Milliarden Dollar freien Cashflow. Die Dividende stieg 2025 zum 63. Mal in Folge, auf 5,14 Dollar je Aktie.
Die Bilanz trägt das ohne Mühe. Ende September standen 17 Milliarden Dollar an liquiden Mitteln und Wertpapieren 45 Milliarden Dollar Schulden gegenüber; die Nettoverschuldung von 28 Milliarden Dollar entspricht weniger als anderthalb Jahren freiem Cashflow. Für 2026 erwartet das Management einen Umsatz von 101,0 bis 101,4 Milliarden Dollar, ein Plus von 7,2 bis 7,6 Prozent, und einen bereinigten Gewinn je Aktie von 11,05 bis 11,15 Dollar. Das wären in der Mitte nur 2,9 Prozent mehr als die 10,79 Dollar des Vorjahres, weil die beiden Zukäufe schon eingerechnet sind. Ohne die angegebenen Belastungen durch Firefly und Sail von zusammen 0,64 Dollar läge die Mitte rechnerisch bei rund 11,74 Dollar, also knapp 9 Prozent über dem Vorjahr. Das passt zu der Aussage des Managements, dass der Gewinn grundsätzlich im Gleichschritt mit dem Umsatz wachsen soll, wenn man die Zukäufe herausrechnet. Für 2027 rechnet der Konzern mit einer Belastung durch die beiden Zukäufe von zusammen 1,36 Dollar je Aktie. Rechnet man diese heraus, soll der Gewinn nach Aussage des Finanzchefs wie üblich etwas schneller wachsen als der Umsatz; Einzelheiten will das Management am 8. Dezember 2026 vorstellen. Für die Bewertung ist das wichtig: Der bereinigte Gewinn für 2026 und 2027 ist durch Forschungskosten gedrückt, die mit den Zukäufen zusammenhängen.
Zwischenfazit zum Geschäftsmodell
Johnson & Johnson ist ein Konzern, der den Verlust eines seiner größten Medikamente gerade auffängt: Stelara verliert mehr als die Hälfte seines Umsatzes, und trotzdem wächst die Pharmasparte fast um 8 Prozent, getragen von Tremfya, Darzalex, Carvykti, Spravato und Caplyta. Die Medizintechnik wächst langsamer, bekommt aber mit dem Operationsroboter Ottava ein neues Produkt und wird durch die geplante Abspaltung der Orthopädie schlanker. Dahinter stehen ein hoher freier Cashflow, eine solide Bilanz und eine Dividende, die seit 63 Jahren steigt. Dem stehen drei Belastungen gegenüber: der wiederkehrende Kampf gegen Patentabläufe, beim wichtigsten Produkt Darzalex mit einem ersten Einschnitt in den USA 2029, die noch nicht abgeschlossenen Talkum-Klagen und Zukäufe, die den bereinigten Gewinn 2026 und 2027 schmälern, bevor sie Umsatz bringen.
Das führt zur zweiten Frage dieser Analyse: Was ist die Aktie wert? Zum Stichtag 13. Oktober 2026 notierte sie bei 248,61 Dollar, 11,5 Prozent unter ihrem 52-Wochen-Hoch. Ob der Markt die neue Wachstumsgeneration bereits einpreist oder vor allem auf die Belastungen schaut, zeigt der Bewertungschart.
Bild noch hochladen als bewertungschart.webp (Ordner img/articles/johnson-johnson-jnj/)
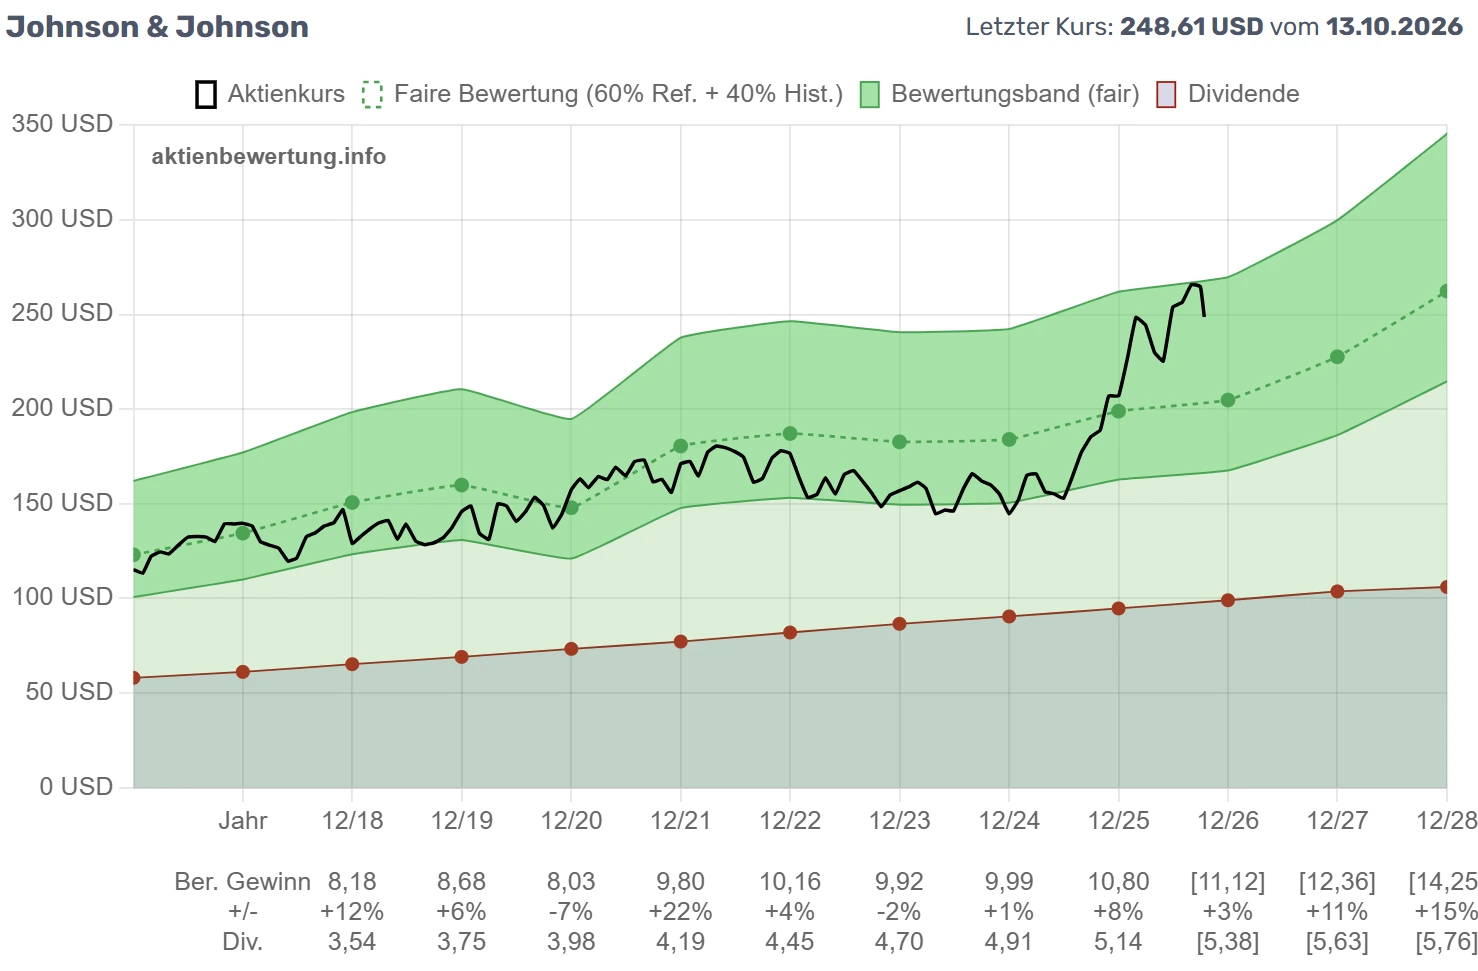
Abbildung: Bewertungschart von Johnson & Johnson (JNJ) auf aktienbewertung.info: Aktienkurs (schwarz), faire Bewertung (grün gestrichelt) und Bewertungsband. Von 2018 bis 2024 pendelte der Kurs um die faire Linie, meist zwischen 120 und 180 USD. Seit Herbst 2025 stieg er bis auf 281 USD und liegt mit 248,61 USD im oberen Teil des Bandes.
Was der Bewertungschart zeigt
Der Bewertungschart legt drei Linien übereinander: den Aktienkurs in Schwarz, die faire Bewertung als grün gestrichelte Linie und das grüne Bewertungsband darum. Läuft der Kurs im Band, ist die Aktie fair bezahlt; darunter ist sie günstig, darüber teuer. Bei Johnson & Johnson zeigt das Bild sieben Jahre Stillstand und dann einen Ausbruch. Von 2018 bis 2024 pendelte der Kurs eng um die faire Linie, meist zwischen 120 und 180 USD; die Aktie war in dieser Zeit fast immer ungefähr fair bewertet, und der bereinigte Gewinn je Aktie trat von 2021 bis 2024 bei rund 10 USD auf der Stelle. Das war die Zeit der Talkum-Schlagzeilen, der Abspaltung der Verbrauchersparte und der Sorge um Stelara.
Seit dem Herbst 2025 hat sich das Bild gedreht. Laut Geschäftsbericht stieg der Kurs im Jahr 2025 um 43 Prozent, einschließlich Dividende brachte die Aktie 47,5 Prozent, eines der besten Jahre in der Geschichte des Konzerns. 2026 ging es weiter bis auf 281,07 USD. Am Tag der Quartalszahlen, dem 13. Oktober 2026, gab die Aktie um 5,7 Prozent auf 248,61 USD nach und liegt damit 11,5 Prozent unter dem Hoch, aber weiterhin im oberen Teil des Bandes und deutlich über der fairen Linie. So weit über der fairen Bewertung stand der Kurs in der ganzen dargestellten Zeit nicht. Die 200-Tage-Linie, die der Kurs um 2,1 Prozent überschreitet, steigt weiter.
Wie die faire Bewertung entsteht
So funktioniert die faire Linie: Sie ist das faire KGV mal dem bereinigten Gewinn je Aktie, der im Jahresverlauf gleitend vom letzten Ist-Wert auf die nächste Schätzung übergeht. Bereinigt heißt, wie eingangs beschrieben, ohne Abschreibungen auf übernommene Patente und ohne Sonderposten wie die Talkum-Rückstellung. Das faire KGV mischt zwei Bausteine: zu 60 Prozent das Referenz-KGV, das aus der Branche und dem gemessenen Gewinnwachstum abgeleitet wird, und zu 40 Prozent das historische KGV, also den Durchschnitt dessen, was der Markt für diese Aktie über knapp zehn Jahre tatsächlich bezahlt hat. Bei Johnson & Johnson ergibt das 0,6 mal 19,3 plus 0,4 mal 17,1, zusammen 18,4.
Ungewöhnlich ist, dass hier das Referenz-KGV über dem historischen liegt. Meist ist es umgekehrt, weil beliebte Aktien in der Vergangenheit teurer gehandelt wurden, als es ihr Wachstum rechtfertigt. Bei Johnson & Johnson hat der Markt jahrelang nur das 17-Fache des Gewinns bezahlt, und erst die erwartete Beschleunigung der Gewinne hebt das Referenz-KGV auf 19,3. Mit dem auf heute fortgeschriebenen Gewinn von rund 11,05 USD ergibt das faire KGV einen fairen Wert von rechnerisch rund 203 USD. Das aktuelle KGV von 22,5 liegt gut ein Fünftel darüber. Selbst wer nur das höhere Referenz-KGV gelten lässt, kommt erst auf rund 213 USD. Rechnet man umgekehrt, welcher Gewinn den heutigen Kurs zum fairen KGV rechtfertigen würde, landet man bei rund 13,50 USD je Aktie, also zwischen den Schätzungen für 2027 und 2028. Der Kurs nimmt diese Gewinne vorweg.
Wachstum als Treiber der Bewertung
Die Gewinnzeile unter dem Chart zeigt, worauf die Erwartungen beruhen. Der bereinigte Gewinn je Aktie stieg von 8,18 USD im Jahr 2018 auf 10,80 USD im Jahr 2025, mit einem Rückschlag 2020 (minus 7 Prozent) und vier Jahren Stillstand von 2021 bis 2024. Über die gesamte Messperiode von 2016 bis 2028 ergibt das 6,5 Prozent pro Jahr. Die eckigen Klammern markieren Schätzwerte: 11,12 USD für 2026, ein Plus von 3 Prozent, das fast genau der Unternehmensprognose von 11,10 USD entspricht; dann 12,36 USD für 2027 (plus 11 Prozent) und 14,25 USD für 2028 (plus 15 Prozent). Die Dividende, im Chart als untere Linie eingezeichnet, ist seit 2016 um 5,6 Prozent pro Jahr gewachsen und bringt beim heutigen Kurs 2,2 Prozent Rendite.
Hier liegt die Verbindung zu den Belastungen aus dem ersten Teil. Für 2027 hat das Management angekündigt, dass die Zukäufe von Firefly Bio und Sail Biomedicines den bereinigten Gewinn um zusammen 1,36 USD je Aktie drücken, wobei der größere Teil von Sail an Meilensteine und an die Ausübung einer Kaufoption geknüpft ist. Die Schätzung von 12,36 USD liegt trotzdem 11 Prozent über 2026. Entweder rechnen die Analysten damit, dass die Sail-Option später oder gar nicht gezogen wird, oder die Schätzungen enthalten die Belastung noch nicht vollständig. Aus den vorliegenden Daten lässt sich das nicht klären. Sicher ist: Wenn die Schätzung für 2027 sinkt, sinken das gemessene Wachstum, das Referenz-KGV und damit die faire Linie. Die Antwort dürfte das Management beim Investorentag am 8. Dezember 2026 liefern, an dem es den Ausblick für 2027 vorstellen will.
Wie verlässlich sind die Prognosen?
Die Datenbank bewertet jede Aktie danach, wie gut die Analysten sie in der Vergangenheit getroffen haben. Bei Johnson & Johnson lag der tatsächliche Gewinn in allen der letzten 20 Quartale auf oder über der Schätzung, im Mittel 3,7 Prozent darüber; zehn Analysten liefern Schätzungen. Eine Trefferquote von 100 Prozent ist selten und passt zu einem Konzern, der seine Prognose im laufenden Jahr bereits zweimal angehoben hat. Für die Schätzungen 2027 und 2028 heißt das: Sie beruhen auf einem Unternehmen, das seine Zahlen bisher verlässlich geliefert hat. Eine Garantie sind sie nicht, gerade weil 2027 durch die Zukäufe ein Übergangsjahr wird und das Wachstum von 15 Prozent für 2028 voraussetzt, dass die neuen Produkte weiter so zulegen wie bisher.
Einordnung
Das aktuelle KGV von 22,5 auf den bereinigten Gewinn liegt deutlich über dem fairen KGV von 18,4, über dem Referenz-KGV von 19,3 und weit über dem historischen von 17,1. Nach dem Maßstab dieser Seite ist Johnson & Johnson damit gut ein Fünftel überbewertet; der Bewertungsscore steht bei 42 von 100 Punkten. Das ist kein Urteil über das Geschäft, sondern eine Aussage über den Preis: Der Markt bezahlt heute die Gewinne von übermorgen. Er traut der neuen Produktgeneration zu, Stelara zu ersetzen, die Patentabläufe zu überbrücken und das Wachstum auf das angekündigte zweistellige Niveau zu heben. Ein Abschlag für die Talkum-Klagen oder die Verwässerung durch die Zukäufe ist im Kurs nicht zu erkennen. Ob das Vertrauen gerechtfertigt ist, zeigen die Qualitätskennzahlen.
Die Bewertung auf einen Blick
Kurs: 248,61 USD (Stand 13. Oktober 2026), 11,5 Prozent unter dem 52-Wochen-Hoch von 281,07 USD; 2,1 Prozent über der steigenden 200-Tage-Linie; Börsenwert rund 599 Milliarden USD
KGV (ber.): 22,5; faires KGV: 18,4 (60 Prozent Referenz-KGV 19,3 + 40 Prozent historisches KGV 17,1 aus 118 Monaten)
Fairer Wert: rechnerisch rund 203 USD, die Aktie notiert gut ein Fünftel darüber (Bewertungsscore 42 von 100); auch mit dem höheren Referenz-KGV allein läge der faire Wert erst bei rund 213 USD
Gewinnwachstum: 6,5 Prozent p. a. (2016 bis 2028); Schätzungen 11,12 USD (2026, plus 3 Prozent), 12,36 USD (2027, plus 11 Prozent) und 14,25 USD (2028, plus 15 Prozent); Dividendenrendite 2,2 Prozent, Dividende seit 2016 um 5,6 Prozent pro Jahr erhöht
Analystengüte: 10 Analysten; in 100 Prozent der letzten 20 Quartale lag der Gewinn auf oder über der Schätzung, im Mittel 3,7 Prozent darüber
Fazit: Der Kurs nimmt die Gewinne vorweg, die erst für 2027 und 2028 erwartet werden. Der Markt bezahlt die Wachstumsgeschichte aus dem ersten Teil also schon heute, obwohl die Gewinne der nächsten beiden Jahre durch die Zukäufe belastet sind.
Gutes Unternehmen oder nur teure Aktie?
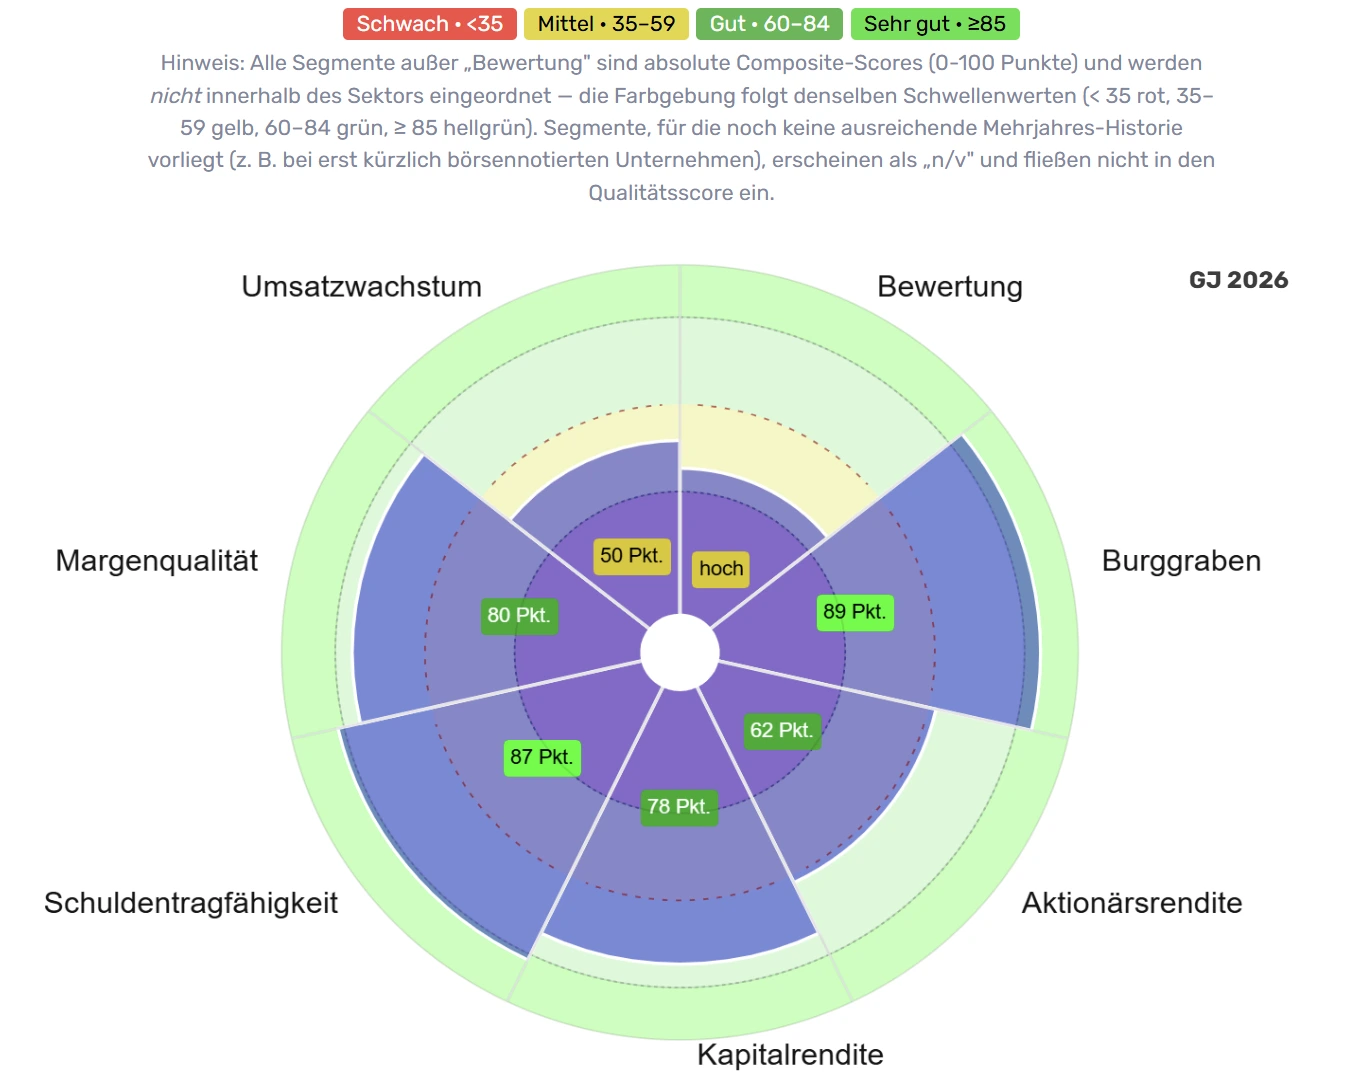
Die Seite trennt zwei Fragen, die oft vermischt werden. Der Bewertungsscore beantwortet, ob die Aktie günstig ist; bei Johnson & Johnson steht er bei 42. Der Qualitätsscore beantwortet, ob es ein gutes Unternehmen ist; er liegt bei 80 von 100 Punkten, Stufe „Gut“, knapp unter der Schwelle zu „Sehr gut“. Die Bewertung ist bewusst kein Bestandteil des Qualitätsscores, damit ein Kursanstieg die Güte des Geschäfts nicht schönt. Das Qualitätsradar zeigt sechs Qualitätsaspekte und als siebtes Segment die Bewertung; alle Qualitätssegmente sind absolute Werte von 0 bis 100, eingefärbt nach festen Schwellen: unter 35 rot, 35 bis 59 gelb, 60 bis 84 grün, ab 85 hellgrün.
Bild noch hochladen als qualitaetsradar.webp (Ordner img/articles/johnson-johnson-jnj/)
Abbildung: Qualitätsradar von Johnson & Johnson (JNJ) auf aktienbewertung.info: Burggraben 89, Schuldentragfähigkeit 87, Margenqualität 80, Kapitalrendite 78, Aktionärsrendite 62 und Umsatzwachstum 50 Punkte. Das Bewertungssegment zeigt „hoch“ (standardisiert 21,4 Prozent überbewertet, bezogen auf das Geschäftsjahr 2026).
Zur Zahlenkonsistenz ein kurzer Einschub: Das Bewertungssegment im Radar meldet 21,4 Prozent Überbewertung, der Bewertungschart rund 22 Prozent. Der Chart rechnet interaktiv mit dem auf heute fortgeschriebenen Gewinn, das Radar standardisiert für alle Aktien mit der Schätzung für ein festes Geschäftsjahr, hier 2026. Beide kommen auf dasselbe Ergebnis.
Fünf der sechs Segmente sind grün oder hellgrün, eines ist gelb: das Umsatzwachstum mit 50 Punkten. Das wirkt auf den ersten Blick wie ein Widerspruch zu einem Konzern, dessen Pharmasparte gerade um fast 8 Prozent wächst. Weiter unten zeigt sich, dass hier vor allem die Abspaltung der Verbrauchersparte nachwirkt.
Wie der Qualitätsscore entsteht
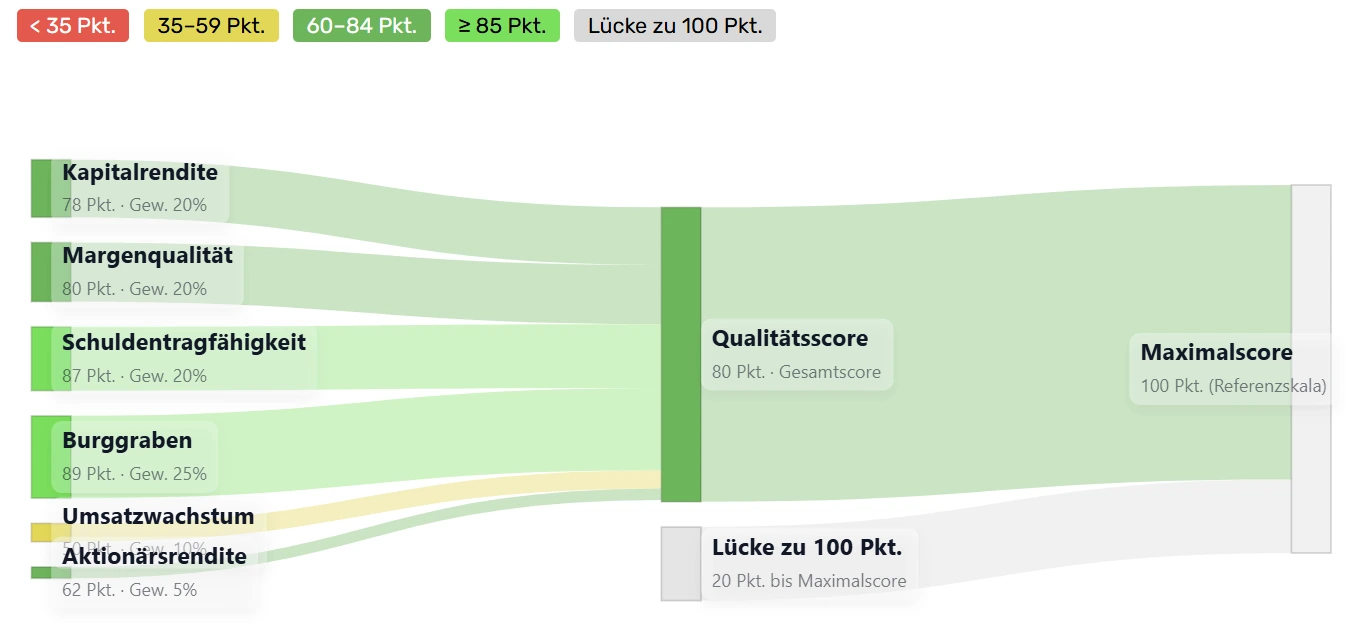
Der Qualitätsscore gewichtet die sechs Teilnoten. Der Burggraben zählt mit 25 Prozent am meisten, weil dauerhaft verteidigte Stärke mehr über ein Geschäft sagt als ein einzelnes gutes Jahr. Kapitalrendite, Margenqualität und Schuldentragfähigkeit folgen mit je 20 Prozent, das Umsatzwachstum mit 10 Prozent, die Aktionärsrendite mit 5 Prozent. Das Sankey-Diagramm zeigt, wie die Teilnoten in den Gesamtscore fließen und wo die Lücke zu 100 Punkten entsteht.
Bild noch hochladen als qualitaetsscore-sankey.webp (Ordner img/articles/johnson-johnson-jnj/)
Abbildung: Wie sich der Qualitätsscore von Johnson & Johnson (JNJ) zusammensetzt: Burggraben 89 Punkte (Gewicht 25 Prozent), Kapitalrendite 78, Margenqualität 80 und Schuldentragfähigkeit 87 (je 20 Prozent), Umsatzwachstum 50 (10 Prozent), Aktionärsrendite 62 (5 Prozent). Gesamtscore 80, Lücke zu 100: 20 Punkte.
Die 20 Punkte Abstand zum Maximum verteilen sich breit. Rechnerisch stammen je rund 4 bis 5 Punkte aus dem Umsatzwachstum (50 fehlende Punkte mal 10 Prozent Gewicht), der Kapitalrendite (22 fehlende Punkte mal 20 Prozent) und der Margenqualität (20 mal 20 Prozent), der Rest aus Burggraben, Schuldentragfähigkeit und Aktionärsrendite. Eine einzelne große Schwäche gibt es nicht. Drei Aspekte lohnen trotzdem den genaueren Blick, weil sie zu den Themen aus dem ersten Teil passen: der Burggraben als Maß für die Beständigkeit, die Kapitalrendite als Spiegel der teuren Zukäufe und das Umsatzwachstum als Spiegel der Konzernumbauten.
Burggraben 89: sieben von sieben Jahren
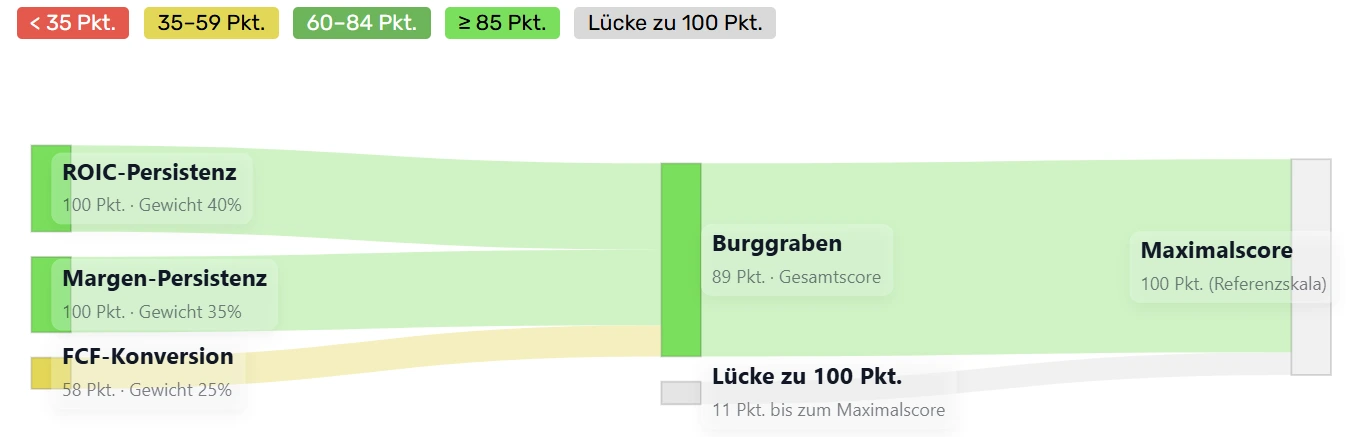
Der Burggraben misst, ob ein Unternehmen seine Stärke dauerhaft verteidigt. Drei Komponenten gehen ein: wie viele der letzten sieben Jahre die Kapitalrendite über 10 Prozent lag (Gewicht 40 Prozent), wie viele Jahre die operative Marge über der Mindestschwelle lag (35 Prozent) und wie gut der Gewinn in freien Cashflow umgewandelt wird (25 Prozent). Die ersten beiden messen Beständigkeit (in den Diagrammen „Persistenz“ genannt).
Bild noch hochladen als burggraben-sankey.webp (Ordner img/articles/johnson-johnson-jnj/)
Abbildung: Wie sich der Burggraben von Johnson & Johnson (JNJ) zusammensetzt: ROIC-Persistenz 100 Punkte (in 7 von 7 Jahren Kapitalrendite über 10 Prozent; Gewicht 40 Prozent), Margen-Persistenz 100 Punkte (7 von 7 Jahren; 35 Prozent), FCF-Konversion 58 Punkte (freier Cashflow gleich dem 0,77-Fachen des operativen Ergebnisses; 25 Prozent). Gesamtscore 89.
Beide Beständigkeitswerte stehen auf der vollen Punktzahl: In jedem der letzten sieben Jahre lag die Kapitalrendite über 10 Prozent und die operative Marge über der Schwelle, durch Talkum-Rückstellungen, Stelara-Verluste und die Abspaltung der Verbrauchersparte hindurch. Das ist die messbare Seite dessen, was der erste Teil als Breite des Geschäftsmodells beschrieben hat.
Die Lücke entsteht bei der Umwandlung in Geld. Der freie Cashflow erreicht nur das 0,77-Fache des operativen Ergebnisses, das bringt 58 Punkte. Ein großer Teil davon erklärt sich aus den Steuern: Das operative Ergebnis wird vor Steuern gemessen, der freie Cashflow danach. 2025 zahlte Johnson & Johnson laut Geschäftsbericht 6,5 Milliarden USD Ertragsteuern, darunter die letzte Rate von 2,5 Milliarden USD aus der US-Steuerreform von 2017 auf früher im Ausland angesammelte Gewinne. Diese Rate fällt künftig weg. Rechnerisch hätte die Umwandlungsquote ohne sie bei rund 0,87 gelegen. In die andere Richtung wirken die steigenden Investitionen: Der Konzern hat angekündigt, in den kommenden vier Jahren 55 Milliarden USD in den USA zu investieren, unter anderem in neue Fabriken. Die 58 Punkte sind deshalb kein Warnsignal für die Qualität der Gewinne, aber ein Hinweis, dass nicht jeder Dollar Gewinn als Dollar Cash ankommt.
Kapitalrendite 78: der Preis der Zukäufe
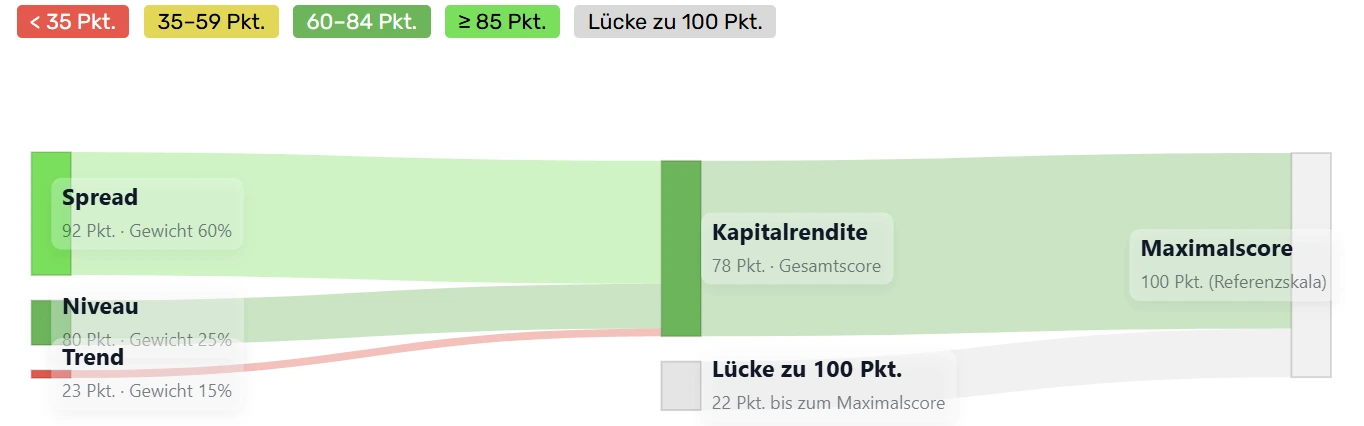
Die Kapitalrendite misst, ob ein Unternehmen mehr verdient, als sein Kapital kostet. Die Seite rechnet sie auf Basis des konservativ ermittelten Gewinns (Owner Earnings: operativer Cashflow nach Erhaltungsinvestitionen und aktienbasierter Vergütung) und setzt ihn ins Verhältnis zum eingesetzten Kapital. Bei Johnson & Johnson liegt diese Rendite bei 18,2 Prozent, die Kapitalkosten bei 6,0 Prozent. Der Abstand von 12,2 Prozentpunkten bringt in der Komponente Spread 92 Punkte, das Niveau von 18,2 Prozent 80 Punkte. Der Gesamtwert von 78 Punkten kommt vor allem durch den Trend zustande.
Bild noch hochladen als kapitalrendite-sankey.webp (Ordner img/articles/johnson-johnson-jnj/)
Abbildung: Wie sich die Kapitalrendite von Johnson & Johnson (JNJ) zusammensetzt: Spread 92 Punkte (ROIC 18,2 Prozent minus Kapitalkosten 6,0 Prozent = plus 12,2 Prozentpunkte; Gewicht 60 Prozent), Niveau 80 Punkte (18,2 Prozent; 25 Prozent), Trend 23 Punkte (Rückgang um 1,6 Prozentpunkte: im Schnitt 21,1 Prozent zuletzt gegenüber 22,7 Prozent drei bis vier Jahre zuvor; 15 Prozent). Gesamtscore 78.
Die Trendkomponente vergleicht den Durchschnitt der letzten zwei Jahre mit dem der Jahre drei und vier davor: 21,1 Prozent gegenüber 22,7 Prozent, ein Rückgang um 1,6 Prozentpunkte und damit 23 Punkte. Die Ursache steht in der Bilanz. Johnson & Johnson hat in kurzer Zeit für viel Geld zugekauft: Shockwave 2024 für 12,6 Milliarden USD, Intra-Cellular Therapies 2025 für 14,5 Milliarden USD, Halda Therapeutics Ende 2025 für rund 3 Milliarden USD, dazu 2026 Firefly Bio. Jede dieser Übernahmen vergrößert das eingesetzte Kapital sofort um den Kaufpreis, der zugekaufte Gewinn kommt erst mit Verzögerung oder, bei Forschungsprojekten, erst in einigen Jahren.
Bild noch hochladen als bilanzstruktur.webp (Ordner img/articles/johnson-johnson-jnj/)
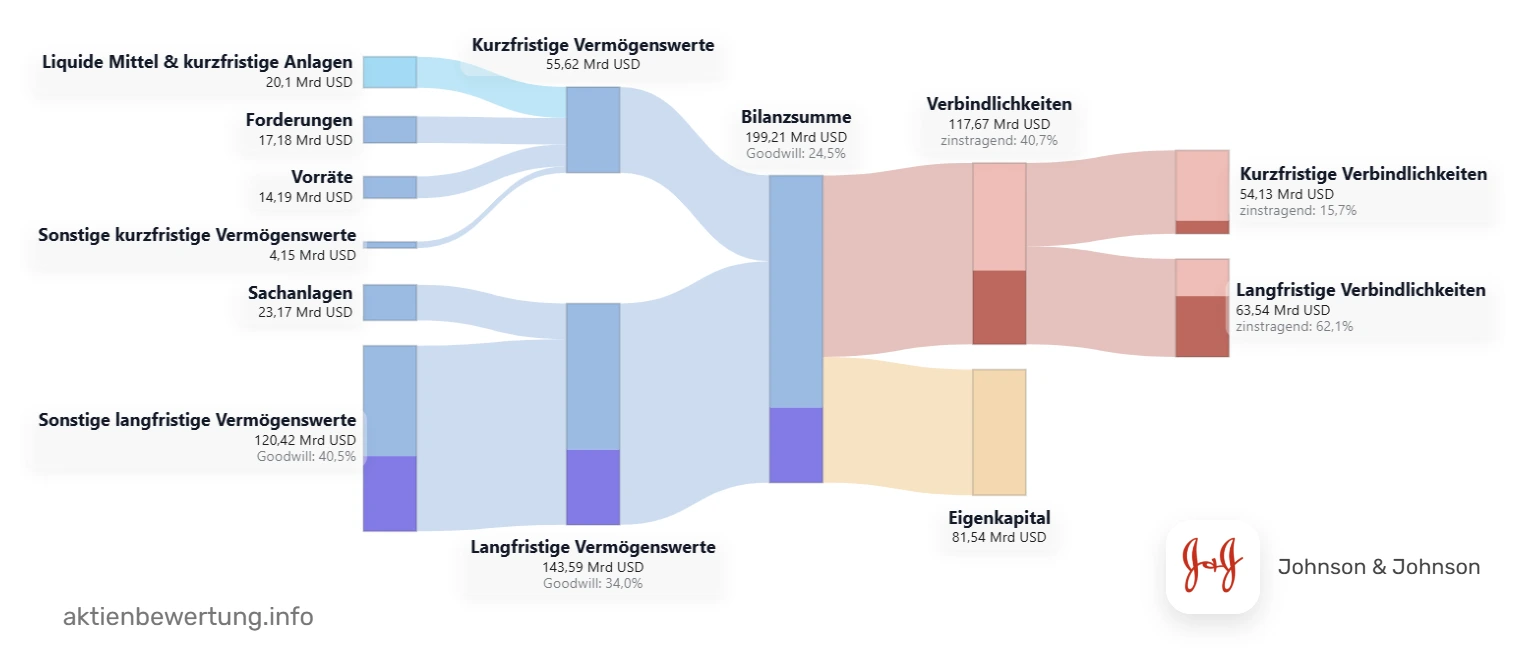
Abbildung: Bilanzstruktur von Johnson & Johnson (JNJ) zum Jahresende 2025 auf aktienbewertung.info: Bilanzsumme 199,2 Mrd. USD, davon 20,1 Mrd. USD liquide Mittel und 143,6 Mrd. USD langfristige Vermögenswerte; Firmenwerte aus Übernahmen machen 24,5 Prozent der Bilanzsumme aus. Verbindlichkeiten 117,7 Mrd. USD (davon 40,7 Prozent zinstragend), Eigenkapital 81,5 Mrd. USD, Eigenkapitalquote 40,9 Prozent.
Laut Geschäftsbericht standen Ende 2025 48,8 Milliarden USD Firmenwerte und 50,4 Milliarden USD immaterielle Vermögenswerte wie Patente und erworbene Forschungsprojekte in der Bilanz, zusammen rund die Hälfte der Bilanzsumme von 199,2 Milliarden USD. Die Nettoverschuldung stieg binnen eines Jahres von 12,1 auf 27,8 Milliarden USD. Für die Sicherheit des Konzerns ist das unkritisch: Die Schuldentragfähigkeit erreicht 87 Punkte, die Nettoschulden entsprechen dem 0,8-Fachen des operativen Ergebnisses vor Abschreibungen, die Zinsen sind 26-fach gedeckt, und mit dem freien Cashflow wären die Nettoschulden in 1,4 Jahren getilgt. Was sich ändert, ist die Messlatte: Ein Konzern, der so viel zukauft, muss aus dem zugekauften Kapital dieselbe Rendite holen wie aus dem eigenen. Ob Caplyta, Shockwave und die neuen Forschungsprojekte das schaffen, entscheidet über den Trend der nächsten Jahre.
Margenqualität 80 und Umsatzwachstum 50: zwei Zahlen mit Vorgeschichte
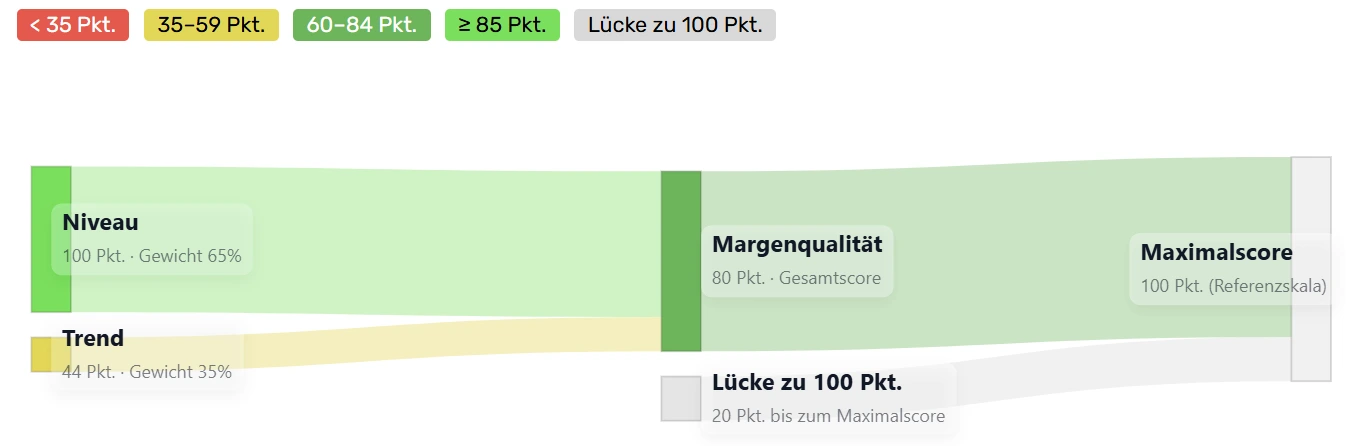
Die Margenqualität setzt sich aus dem Niveau der operativen Marge und ihrem Trend zusammen. Das Niveau bringt mit 27,2 Prozent operativer Marge die volle Punktzahl. Der Trend kommt nur auf 44 Punkte, weil die Marge im Schnitt der letzten zwei Jahre mit 26,1 Prozent leicht unter den 26,4 Prozent von drei bis vier Jahren zuvor lag.
Bild noch hochladen als margenqualitaet-sankey.webp (Ordner img/articles/johnson-johnson-jnj/)
Abbildung: Wie sich die Margenqualität von Johnson & Johnson (JNJ) zusammensetzt: Niveau 100 Punkte (operative Marge 27,2 Prozent; Gewicht 65 Prozent), Trend 44 Punkte (Rückgang um 0,4 Prozentpunkte: im Schnitt 26,1 Prozent zuletzt gegenüber 26,4 Prozent drei bis vier Jahre zuvor; 35 Prozent). Gesamtscore 80.
Ein Rückgang um 0,4 Prozentpunkte ist kaum mehr als eine Rundung, und er ist eher ein gutes Zeichen. Laut Geschäftsbericht stiegen die Herstellungskosten 2025 vor allem, weil das hochprofitable Stelara wegbrach und Zölle die Medizintechnik belasteten. Dass die Marge trotzdem fast gehalten wurde, zeigt, wie viel die Nachfolgeprodukte verdienen. Der schwache Trendwert misst hier den Stelara-Verlust und keine schwindende Preismacht.
Ähnlich verhält es sich mit dem Umsatzwachstum von 50 Punkten. Die historische Komponente, das tatsächliche Wachstum der letzten sieben Jahre, kommt nur auf 2,1 Prozent pro Jahr und 32 Punkte. Rechnerisch entspricht das genau dem Vergleich des Umsatzes von 2025 mit dem Konzernumsatz von 2018, als die 2023 abgespaltene Verbrauchersparte noch enthalten war. Der Geschäftsbericht nennt für das fortgeführte Geschäft ein Wachstum von 6,7 Prozent pro Jahr über fünf Jahre. Die Prognosekomponente liegt rechnerisch bei gut 60 Punkten. Das Umsatzwachstum ist also eher ein Messeffekt der Abspaltung als ein Zeichen für ein schrumpfendes Geschäft; mit jedem Jahr, in dem die Jahre vor 2023 aus dem Sieben-Jahres-Fenster fallen, dürfte der Wert steigen, sofern das Wachstum hält.
Die Aktionärsrendite von 62 Punkten rundet das Bild ab: 2,2 Prozent Dividendenrendite und 0,8 Prozent Nettorückkäufe ergeben 2,9 Prozent Gesamtausschüttung. Bei einem Kurs, der über dem fairen Wert liegt, fällt diese Rendite naturgemäß niedriger aus als bei günstigeren Pharmawerten.
Johnson & Johnson im Vergleich: die Bewertungsmatrix
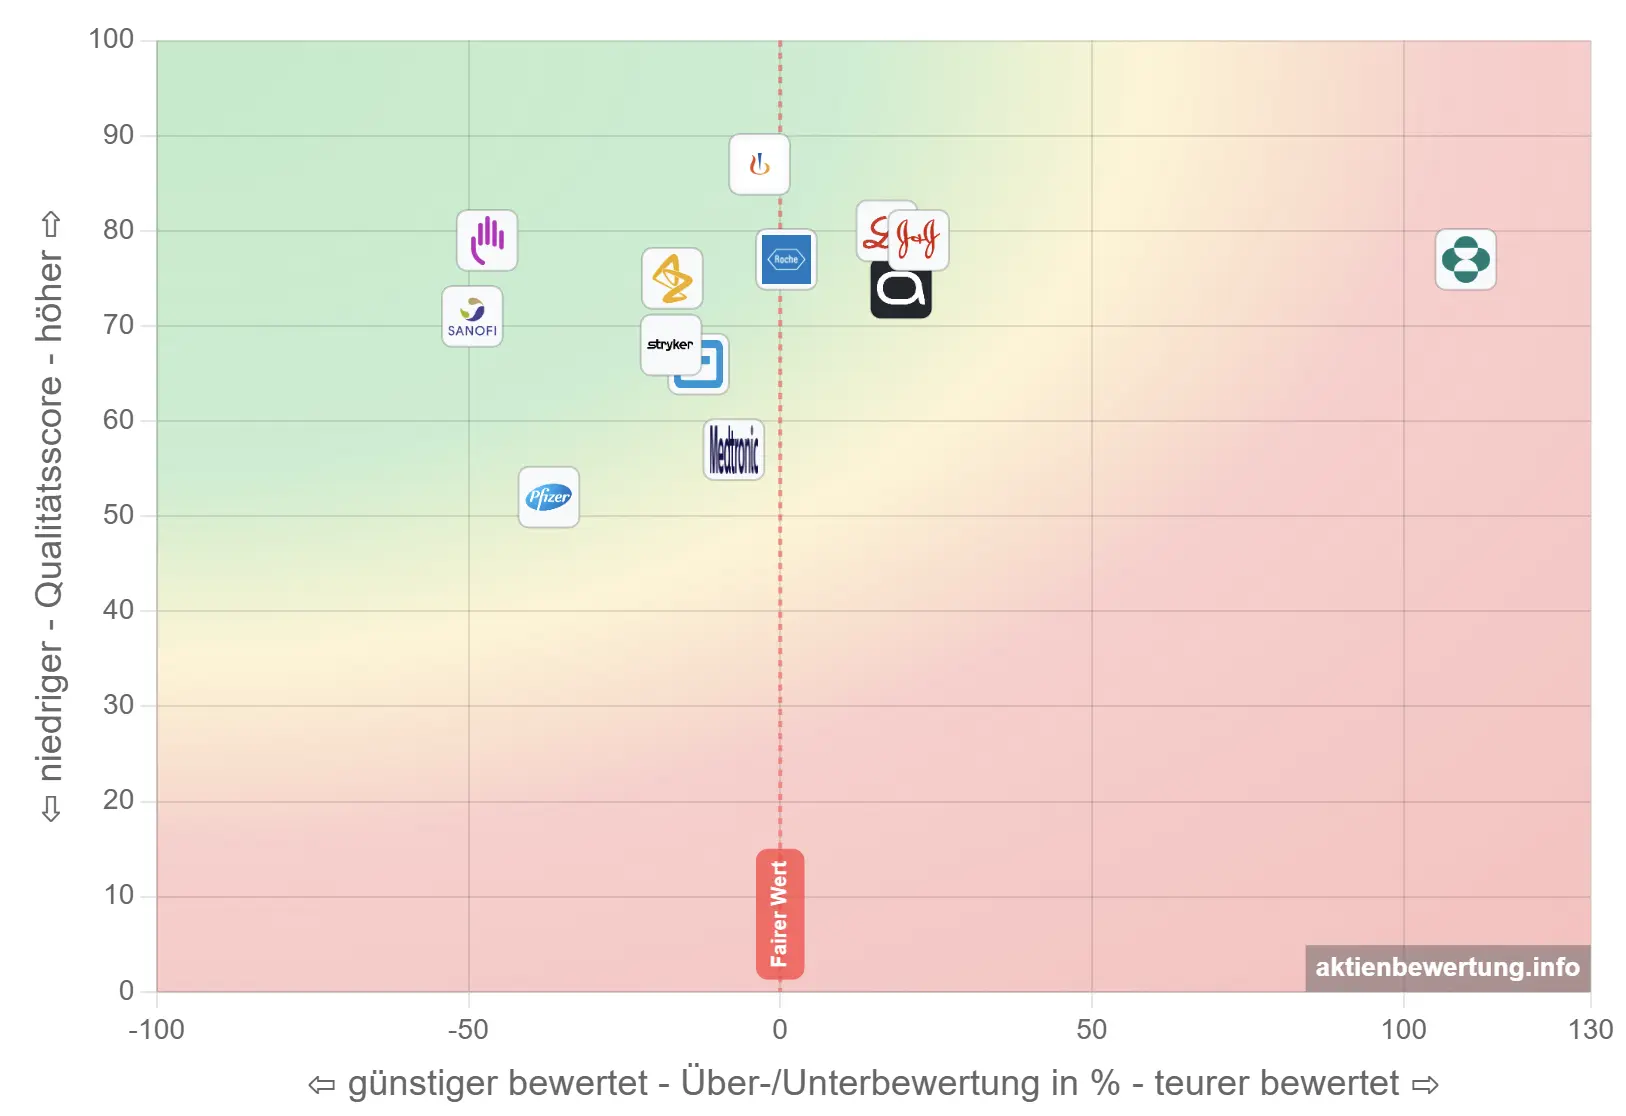
Die Bewertungsmatrix setzt beide Achsen zusammen: waagerecht der Abstand zum fairen Wert, senkrecht der Qualitätsscore. Als Vergleichsgruppe dienen die großen Pharmakonzerne AbbVie, AstraZeneca, Bristol-Myers Squibb, Eli Lilly, Merck & Co., Novartis, Pfizer, Roche und Sanofi sowie die Medizintechnik-Konkurrenten Abbott, Medtronic und Stryker.
Bild noch hochladen als bewertungsmatrix.webp (Ordner img/articles/johnson-johnson-jnj/)
Abbildung: Bewertungsmatrix auf aktienbewertung.info, Portfolio „JNJ“ mit 13 Aktien (Stand 14. Oktober 2026): Johnson & Johnson (JNJ) liegt mit einem Qualitätsscore von rund 80 etwa 20 Prozent über dem fairen Wert, in einer Gruppe mit Eli Lilly (LLY) und AbbVie (ABBV). Bristol-Myers Squibb (BMY) und Sanofi (SAN) liegen bei ähnlicher bis etwas geringerer Qualität rund 50 Prozent unter fair, AstraZeneca (AZN), Roche (ROP) und Novartis (NOVN) nahe am fairen Wert. Merck & Co. (MRK) ist der Ausreißer weit rechts.
Das Bild ordnet die Bewertung ein. Johnson & Johnson steht nicht allein über der fairen Linie, sondern in Gesellschaft von Eli Lilly und AbbVie, den beiden Pharmakonzernen, denen der Markt ebenfalls starkes Wachstum zutraut. Links der Linie liegen die Werte, bei denen der Markt Zweifel hat: Bristol-Myers Squibb und Sanofi bei ähnlicher Qualität rund die Hälfte unter fair, Pfizer ebenfalls günstig, aber mit einem Qualitätsscore von nur 52. AstraZeneca, Roche und Novartis stehen ungefähr fair bewertet und qualitativ auf Augenhöhe, Novartis sogar darüber. Die drei Medizintechnik-Konkurrenten Abbott, Medtronic und Stryker sind günstiger bewertet, aber qualitativ schwächer. Johnson & Johnson ist damit kein Sonderfall, sondern Teil der Gruppe, die der Markt als Wachstumsgewinner der Branche einstuft. Wer Qualität auf diesem Niveau zu einem fairen Preis sucht, findet in derselben Matrix Alternativen; wer gerade dieses Unternehmen will, zahlt einen Aufschlag.
Fazit
Geschäftsmodell, Bewertung und Kennzahlen zusammengefügt ergeben ein klares Bild. Johnson & Johnson ist ein hochwertiges Unternehmen: Qualitätsscore 80, Burggraben 89 mit sieben von sieben Jahren hoher Kapitalrendite und stabiler Marge, eine operative Marge von 27 Prozent, eine solide Bilanz trotz der Zukäufe und eine Dividende, die seit 63 Jahren steigt. Der Konzern fängt den Wegfall von Stelara gerade vollständig auf; Tremfya allein hat im dritten Quartal mehr Umsatz hinzugewonnen, als Stelara verloren hat. Die schwächeren Teilwerte erklären sich bei näherem Hinsehen fast alle aus Sondereffekten: die Abspaltung der Verbrauchersparte beim Umsatzwachstum, die letzte Steuerrate von 2017 bei der Cash-Umwandlung, die großen Übernahmen beim Trend der Kapitalrendite.
Der Preis ist der Haken. Mit einem KGV von 22,5 statt fairer 18,4 liegt die Aktie gut ein Fünftel über ihrem fairen Wert und so weit über der fairen Linie wie seit vielen Jahren nicht. Der Kurs nimmt Gewinne vorweg, die erst für 2027 und 2028 erwartet werden, obwohl das Management für 2027 eine Belastung von 1,36 USD je Aktie durch die Zukäufe angekündigt hat. Die Talkum-Einigung ist noch nicht in trockenen Tüchern, und Darzalex verliert 2029 in den USA zwei zentrale Patentfamilien. Nichts davon ist im Kurs als Abschlag zu erkennen.
Die eigentliche Wette lautet deshalb: Wer heute kauft, setzt darauf, dass Johnson & Johnson das angekündigte zweistellige Wachstum bis zum Ende des Jahrzehnts erreicht und die Gewinnschätzungen für 2027 und 2028 auch nach der Verwässerung durch die Zukäufe hält. Dafür sprechen eine Trefferquote der Analysten von 100 Prozent, eine neue Produktgeneration, die schneller wächst als die alte schrumpft, und ein Management, das seine Prognose 2026 zweimal angehoben hat. Dagegen spricht, dass der Markt diesen Erfolg bereits bezahlt und kaum Spielraum für Enttäuschungen lässt. Wer die Aktie zu einem Preis nahe dem fairen Wert kaufen möchte, findet die nächste Gelegenheit zur Überprüfung beim Investorentag am 8. Dezember 2026, wenn das Management den Ausblick für 2027 vorlegt.
Quellen
Johnson & Johnson, Pressemitteilung zum dritten Quartal 2026 mit Finanzanhängen (13. Oktober 2026): Umsatz- und Produktzahlen, Segmentergebnisse, Sonderposten, Prognose 2026. Johnson & Johnson, Präsentation und Transkript der Telefonkonferenz zum dritten Quartal 2026 (13. Oktober 2026): Wachstumstreiber je Produkt, OTTAVA, Kapitalverwendung, Bilanz, Pipeline-Meilensteine, Ziele für Onkologie, Tremfya und Icotyde, Zeitplan der Orthopädie-Abspaltung, Ausblick 2027. Johnson & Johnson, Geschäftsbericht 2025 mit Form 10-K (11. Februar 2026): Patentlaufzeiten (Darzalex, Tremfya), Lizenzgebühren an Genmab, US-Preisregulierung (Inflation Reduction Act), Talkum-Verfahren und Zahl der Kläger, Übernahmen, Dividendenhistorie, Jahreszahlen 2025. Johnson & Johnson, 2026 Q3 Economic Factors and J&J Announcements (16. September 2026): Verwässerung durch Firefly Bio und Sail Biomedicines, vorgeschlagene Talkum-Einigung. Johnson & Johnson, 2025 Investor Fact Sheet: freier Cashflow, Marktpositionen. Angaben zu Pipeline, Studienergebnissen, Marktpositionen, Umsatzzielen und künftigem Wachstum sind Managementperspektive. Mit „rechnerisch“ gekennzeichnete Werte sind aus den Unternehmenszahlen abgeleitet.
Hinweis: Der Artikel dient zur Veranschaulichung der Tools auf dieser Webseite und stellt keine Anlageberatung dar. Anleger sollten sich vor Investitionsentscheidungen immer selbst informieren und die Risiken sorgfältig abwägen.