Wenn ein Konzern seine Buchhaltung in die Cloud verlegt, ein neues SAP-System einführt oder seinen Kundendienst auf Chatbots umstellt, sitzt mit großer Wahrscheinlichkeit Accenture am Tisch. Das Beratungs- und IT-Dienstleistungsunternehmen mit Sitz in Dublin beschäftigt rund 814.000 Menschen, betreut etwa 9.000 Kunden und hat im Geschäftsjahr 2026 (bis 31. August) 74,2 Milliarden Dollar umgesetzt, 6 Prozent mehr als im Vorjahr. Der bereinigte Gewinn je Aktie stieg um 8 Prozent auf 13,97 Dollar, der freie Cashflow auf 11,6 Milliarden Dollar, und an die Aktionäre flossen 11,5 Milliarden Dollar, so viel wie nie zuvor. Nach dem Maßstab seiner eigenen Zahlen war es ein gutes Jahr.
Die Börse sah das anders. Die Aktie hat in den zwölf Monaten bis Anfang Oktober 2026 rund 40 Prozent an Wert verloren, und der Grund liegt in dem Produkt, das Accenture am lautesten bewirbt. Künstliche Intelligenz soll Unternehmen helfen, Arbeit neu zu organisieren; genau diese Arbeit, Beratungsstunden, Programmierung, der Betrieb von Systemen, ist aber das, was Accenture verkauft. Wenn eine Aufgabe, für die früher zehn Berater ein Jahr brauchten, mit KI-Werkzeugen von drei Beratern in vier Monaten erledigt wird, sinkt die Rechnung. Das Management nennt das Produktivität und sagt, es gebe sie seit jeher an die Kunden weiter. Die zentrale Investmentfrage lautet daher: Schafft die KI mehr neue Umbauprojekte, als sie an abrechenbaren Stunden vernichtet, und wie lange kann Accenture die Lücke mit Zukäufen überbrücken, bis diese Frage beantwortet ist?
Die Investmentthese
Accenture ist der Generalunternehmer der Unternehmens-IT: Rund 65 Prozent des Umsatzes entstehen mit Projekten rund um die Produkte von 18 Technologiepartnern, von Microsoft und SAP bis zu OpenAI und Anthropic. Wer immer die KI-Welle gewinnt, braucht jemanden, der die Technik in gewachsene Konzerne einbaut, und Accenture ist nach eigener Darstellung bei den drei führenden KI-Laboren der größte Partner. Dagegen steht, dass das organische Wachstum auf rund 3 Prozent gesunken ist, die Preise im vierten Quartal in vielen Bereichen nachgaben und das Unternehmen für das neue Geschäftsjahr rund 8 Milliarden Dollar an Übernahmen plant, mehr als je zuvor. Die Investmentthese hängt davon ab, ob die KI für Accenture per Saldo Nachfrage schafft oder Preise drückt. Wer die Aktie nach dem Kursrückgang kauft, wettet darauf, dass der Markt den zweiten Effekt überschätzt.
Handelbar in Deutschland
Die Aktie der Accenture plc (Börsenkürzel ACN, New York Stock Exchange) ist an deutschen Handelsplätzen unter der WKN A0YAQA handelbar.
Die Analyse folgt dem gewohnten Aufbau: zuerst das Unternehmen mit seinem Geschäftsmodell, seiner Rolle im Technologie-Ökosystem und dem Risiko, das die Aktie gerade bewegt, dann die Bewertung anhand des Bewertungscharts und zum Schluss die Qualität der Kennzahlen.
Beraten und betreiben: zwei Hälften, die ineinandergreifen
Accenture teilt sein Geschäft in zwei Arten von Arbeit. Consulting umfasst Projekte mit Anfang und Ende: Strategie, Umbau von Abteilungen, Einführung neuer Software. Im Geschäftsjahr 2026 brachte dieser Teil 36,9 Milliarden Dollar, in lokalen Währungen 3 Prozent mehr als im Vorjahr. Managed Services ist der laufende Betrieb von Anwendungen, Rechenzentren und ganzen Geschäftsprozessen wie Einkauf oder Buchhaltung im Auftrag des Kunden; hier lag der Umsatz bei 37,3 Milliarden Dollar, ein Plus von 6 Prozent. Beide Hälften sind also fast gleich groß, und die Grenze verschwimmt: Nach Angaben von Konzernchefin Julie Sweet nutzen Kunden Betriebsverträge inzwischen auch, um sich umzubauen und dabei feste Ergebnisse wie Kosteneinsparungen zugesichert zu bekommen. Mehr als 65 Prozent der neuen Aufträge sind mittlerweile Festpreis- oder erfolgsabhängige Verträge statt Abrechnung nach Stunden, ein Punkt, der für das Risiko weiter unten wichtig wird.
Die Kundenbasis ist breit. Der größte Industriebereich, Products (Konsumgüter, Industrie, Handel, Autos), setzte 22,5 Milliarden Dollar um; es folgen Gesundheit und öffentlicher Sektor mit 15,2 Milliarden, Finanzdienstleister mit 14,0 Milliarden, Kommunikation, Medien und Technologie mit 12,7 Milliarden sowie Rohstoffe und Energie mit 9,9 Milliarden. Geografisch stammt die Hälfte des Umsatzes aus Nord- und Südamerika, gut ein Drittel aus Europa, Nahost und Afrika. Am schnellsten wuchs der Technologiebereich mit 10 Prozent, am langsamsten der öffentliche Sektor mit 2 Prozent, weil ein Teil des US-Behördengeschäfts zum Ende des dritten Quartals auslief und das Jahreswachstum um rund einen Prozentpunkt drückte.
Die Kennzahl, auf die das Management am stärksten verweist, ist der Auftragseingang: 84,5 Milliarden Dollar im Jahr, im vierten Quartal 22,2 Milliarden bei einem Umsatz von 18,7 Milliarden, es wurde also mehr bestellt als abgearbeitet. 141 Mal im Jahr buchte ein einzelner Kunde in einem Quartal mehr als 100 Millionen Dollar, zwölf Mal öfter als im Vorjahr, und 317 sogenannte Diamond-Kunden bilden den Kern der größten Beziehungen. Die Auslastung der Berater lag bei 93 Prozent, die freiwillige Kündigungsrate bei 13 Prozent. Dass solche Zahlen überhaupt berichtet werden, zeigt, worum es in diesem Geschäft geht: Menschen, die Stunden verkaufen. Und genau das macht die KI zur Grundsatzfrage.
Das Ökosystem: Accenture baut ein, was andere erfinden
Accenture entwickelt kaum eigene Software für den Massenmarkt. Das Geschäft besteht darin, die Produkte anderer in gewachsene Konzerne einzubauen: Cloud-Plattformen von Microsoft, Amazon und Google, Unternehmenssoftware von SAP, Oracle, Salesforce, ServiceNow und Workday, Datenwerkzeuge von Databricks und Snowflake, Chips und Rechenzentren von Nvidia und Dell, und seit Kurzem die Modelle von OpenAI, Anthropic, Google (Gemini) und Mistral. Diese 18 Partner stehen für rund 65 Prozent des Umsatzes. Die zehn größten unter ihnen wuchsen 2026 um 6 Prozent und damit schneller als der Konzern; bei den acht jüngeren KI- und Datenpartnern hat sich der Auftragseingang mehr als verdreifacht und der Umsatz mehr als verdoppelt. Accenture bezeichnet sich als Nummer eins unter den Partnern der drei führenden KI-Labore.
Kurz erklärt, warum das ein Geschäftsmodell ist: Ein Konzern, der KI einsetzen will, braucht zuerst saubere Daten, eine moderne IT-Grundlage (Accenture nennt sie „digitalen Kern") und umgebaute Abläufe. Das Management berichtet, dass die meisten Kunden noch am Anfang stehen: Mehr als 400 Kunden haben im Geschäftsjahr 2026 ihr erstes Projekt mit fortgeschrittener KI gestartet, davon fast 100 im vierten Quartal. Die Beispiele aus dem Quartalsbericht zeigen die Bandbreite. Für den Energiekonzern bp baut Accenture eine zentrale Marketingmaschine, die nach Unternehmensangaben zweieinhalbmal so viele Inhalte mit 23 Prozent weniger Aufwand erzeugt. Für einen Pharmakonzern wurde die Planung klinischer Studien von zehn Tagen auf zehn Minuten verkürzt. Für den Logistiker FedEx betreibt Accenture den digitalen Kern einer Konzernumstrukturierung, die mit einer Cloud-Migration begann und seither Schritt für Schritt gewachsen ist. Diese Beispiele sind Managementperspektive, aber sie beschreiben das Muster: Jedes abgeschlossene Projekt schafft das nächste.
Zwei neuere Entwicklungen gehören dazu. Erstens die Partnerschaft mit Anthropic, bei der Accenture-Mitarbeiter in die Sicherheitsprüfung von KI-Modellen eingebunden werden; beide Seiten wollen über fünf Jahre jeweils mehr als eine Milliarde Dollar in KI-Sicherheit investieren, die Vereinbarung ist nicht exklusiv. Zweitens das Modell der „vorwärts eingesetzten Ingenieure", das Palantir bekannt gemacht hat und das inzwischen auch Softwarehersteller kopieren: Entwickler, die beim Kunden sitzen und maßgeschneiderte Lösungen bauen. Analysten sehen darin eine Konkurrenz zum klassischen Beratungsmodell; Sweet sieht eine Chance, weil Accenture solche Teams in großer Zahl ausbilden und erfolgreiche Lösungen bei vielen Kunden wiederholen könne. Mit fast 110.000 KI- und Datenspezialisten hat das Unternehmen sein Dreijahresziel von 80.000 bereits übertroffen; 46 Millionen Schulungsstunden und je eine Milliarde Dollar für Weiterbildung und Forschung flossen 2026 in diesen Umbau.
Das zentrale Risiko: Die KI macht die Arbeitsstunde billiger
Die Gegenrechnung steht in denselben Dokumenten, man muss sie nur zusammensetzen. Vom Umsatzwachstum von 5 Prozent in lokalen Währungen waren nach Angaben der Finanzchefin Angie Park nur rund 3 Prozent organisch, der Rest kam aus Zukäufen. Für das Geschäftsjahr 2027 erwartet das Unternehmen 3 bis 6 Prozent Wachstum, davon 2 bis 2,5 Prozentpunkte aus Übernahmen. Aus eigener Kraft bleiben also 1 bis 4 Prozent, und das obere Ende der Spanne setzt voraus, dass die frei verfügbaren IT-Budgets der Kunden stabil bleiben oder leicht steigen; das untere Ende lässt eine Verschlechterung zu. Ein Analyst sprach auf der Telefonkonferenz von einer eingebauten Verlangsamung, und das Management widersprach nicht.
Dazu kommt der Preis. Die Preise seien 2026 insgesamt stabil gewesen, sagte Sweet, aber im vierten Quartal habe man in vielen Bereichen niedrigere Preise gesehen; der Wettbewerb bleibe hart, und die Prognose für 2027 rechne damit. Auf die direkte Frage nach der Preisdrückung durch KI bei Vertragsverlängerungen antwortete das Management, man gebe „definitiv mehr Produktivität durch KI" weiter, der Effekt sei aber über die Zeit gleichmäßig und werde durch zusätzlichen Auftragsumfang mehr als ausgeglichen. Das ist die Kernbehauptung, an der die Aktie hängt. Belegen lässt sie sich mit dem Umsatz je Mitarbeiter, der nach Unternehmensangaben gestiegen ist, und mit der Beobachtung, dass die Belegschaft im Jahresverlauf um 5 Prozent auf 814.391 wuchs. Im neuen Jahr will Accenture weniger einstellen, „zum Teil wegen KI", aber weiterhin Berufseinsteiger, deren Aufgaben sich verändern. Wer Festpreisverträge verkauft, verdient an der eigenen Produktivität; wer nach Stunden abrechnet, verliert sie. Der Anteil von über 65 Prozent Festpreisarbeit ist deshalb ein Teil der Antwort, aber kein vollständiger, solange die Kunden beim nächsten Vertrag die niedrigeren Kosten einpreisen.
Zwei kleinere Belastungen kommen hinzu. Das Geschäft im Nahen Osten, rund eine Milliarde Dollar Jahresumsatz, litt unter dem Konflikt in der Region, und die Belastung hat sich im vierten Quartal noch verstärkt; die Prognose unterstellt kein Wachstum dort. Und die Bruttomarge von 32 Prozent muss die Investitionen tragen: Übernahmen, Schulungen und Forschung landen nach Angaben der Finanzchefin überwiegend in den Kosten der Leistungserbringung, weshalb die bereinigte operative Marge trotz dieser Ausgaben nur um 0,2 Prozentpunkte auf 15,8 Prozent stieg. Für 2027 sind 15,9 bis 16,1 Prozent angekündigt.
Wachstum zugekauft: 8 Milliarden für Übernahmen, 5 Milliarden neue Schulden
Accenture hat seit jeher zugekauft, aber selten in diesem Tempo. Im Geschäftsjahr 2026 flossen 4,9 Milliarden Dollar in 17 Übernahmen, darunter Ookla (Netzanalyse), die Kreativagentur Whalar, den KI-Sicherheitsspezialisten Faculty und den Rechenzentrumsbetreiber DLB, der nach Angaben der Konzernchefin mit hohen zweistelligen Raten wächst. Rund 3 Milliarden Dollar für Cybersicherheitsfirmen im Industriebereich, darunter Dragos, rutschten wegen behördlicher Genehmigungen in den September und damit ins neue Geschäftsjahr; weitere etwa 5 Milliarden sind für 2027 geplant. Zusammen wären das rund 8 Milliarden Dollar in einem Jahr. Das Management begründet das mit Gelegenheiten in Wachstumsfeldern wie Daten, KI, Rechenzentren und Sicherheit, die später organisches Wachstum bringen sollen; der Beitrag im ersten Jahr sei bewusst klein.
Die Spuren stehen in der Bilanz. Der Firmenwert aus Übernahmen (Goodwill) stieg binnen eines Jahres von 22,5 auf 26,8 Milliarden Dollar, die langfristigen Schulden verdoppelten sich nach einer Anleihe über 5 Milliarden Dollar im Juli 2026 von 5,0 auf 10,0 Milliarden; dem stehen 12,8 Milliarden Dollar Kasse gegenüber. Für 2027 rechnet das Unternehmen mit rund 250 Millionen Dollar höheren Zinskosten. Die Kapitalrendite, die Accenture selbst ausweist, sank von 24 Prozent vor einem Jahr auf 21 Prozent, weil mehr Kapital im Unternehmen gebunden ist, ohne dass der Gewinn im selben Maß wuchs. Dieser Trend wird im Kennzahlenteil eine Rolle spielen.
Gleichzeitig gab Accenture so viel an die Aktionäre zurück wie nie: 7,5 Milliarden Dollar für den Rückkauf von 39,9 Millionen Aktien und 4,0 Milliarden Dollar Dividende, zusammen 11,5 Milliarden und 38 Prozent mehr als im Vorjahr. Allein im vierten Quartal wurden 17,6 Millionen Aktien für 2,3 Milliarden Dollar zurückgekauft, zu einem Durchschnittskurs von 131,89 Dollar, also deutlich unter dem Schlusskurs von 189,76 Dollar zum Geschäftsjahresende. Für 2027 verspricht das Unternehmen mindestens 9,5 Milliarden Dollar, etwa 75 Prozent des operativen Cashflows: eine um 5 Prozent höhere Quartalsdividende von 1,71 Dollar und Rückkäufe über 5,5 Milliarden Dollar, die die Aktienzahl um rund 3 Prozent senken sollen. Rechnet man Rückkäufe, Dividende und Übernahmen zusammen, übersteigen sie den freien Cashflow von 11 bis 11,8 Milliarden Dollar deutlich. Die Lücke schließt die neue Anleihe. Ein Unternehmen mit 12,8 Milliarden Dollar Kasse kann sich das leisten, aber die Richtung ist neu: Accenture finanziert einen Teil seiner Aktionärsrendite inzwischen über Schulden.
Zwischenfazit zum Geschäftsmodell
Accenture ist eines der wenigen Unternehmen, die an jeder Technologiewelle verdient haben, ohne die Technologie selbst zu besitzen: erst am Umzug in die Cloud, dann an Unternehmenssoftware, nun an der Einführung von KI. Die Zahlen des abgelaufenen Jahres stützen das Bild vom Gewinner. Der Auftragseingang übertrifft den Umsatz, 141 Großaufträge über 100 Millionen Dollar sind Rekord, die Partner-Ökosysteme wachsen schneller als der Konzern, und mit 110.000 KI-Spezialisten ist der Umbau der Belegschaft weit fortgeschritten. Die Zahlen stützen aber auch die Sorge: 3 Prozent organisches Wachstum, 1 bis 4 Prozent in Aussicht, nachgebende Preise im vierten Quartal, eine Kapitalrendite im Rückgang und ein Übernahmeprogramm, das groß genug ist, um die Statistik des Wachstums auf Jahre zu prägen. Das Management hat die Entscheidung getroffen, in die Effizienzgewinne der KI hineinzugehen und sie weiterzugeben, in der Erwartung, dass daraus mehr Arbeit entsteht. Ob die Rechnung aufgeht, wird sich an der organischen Wachstumsrate der nächsten Quartale zeigen, nicht am Auftragseingang.
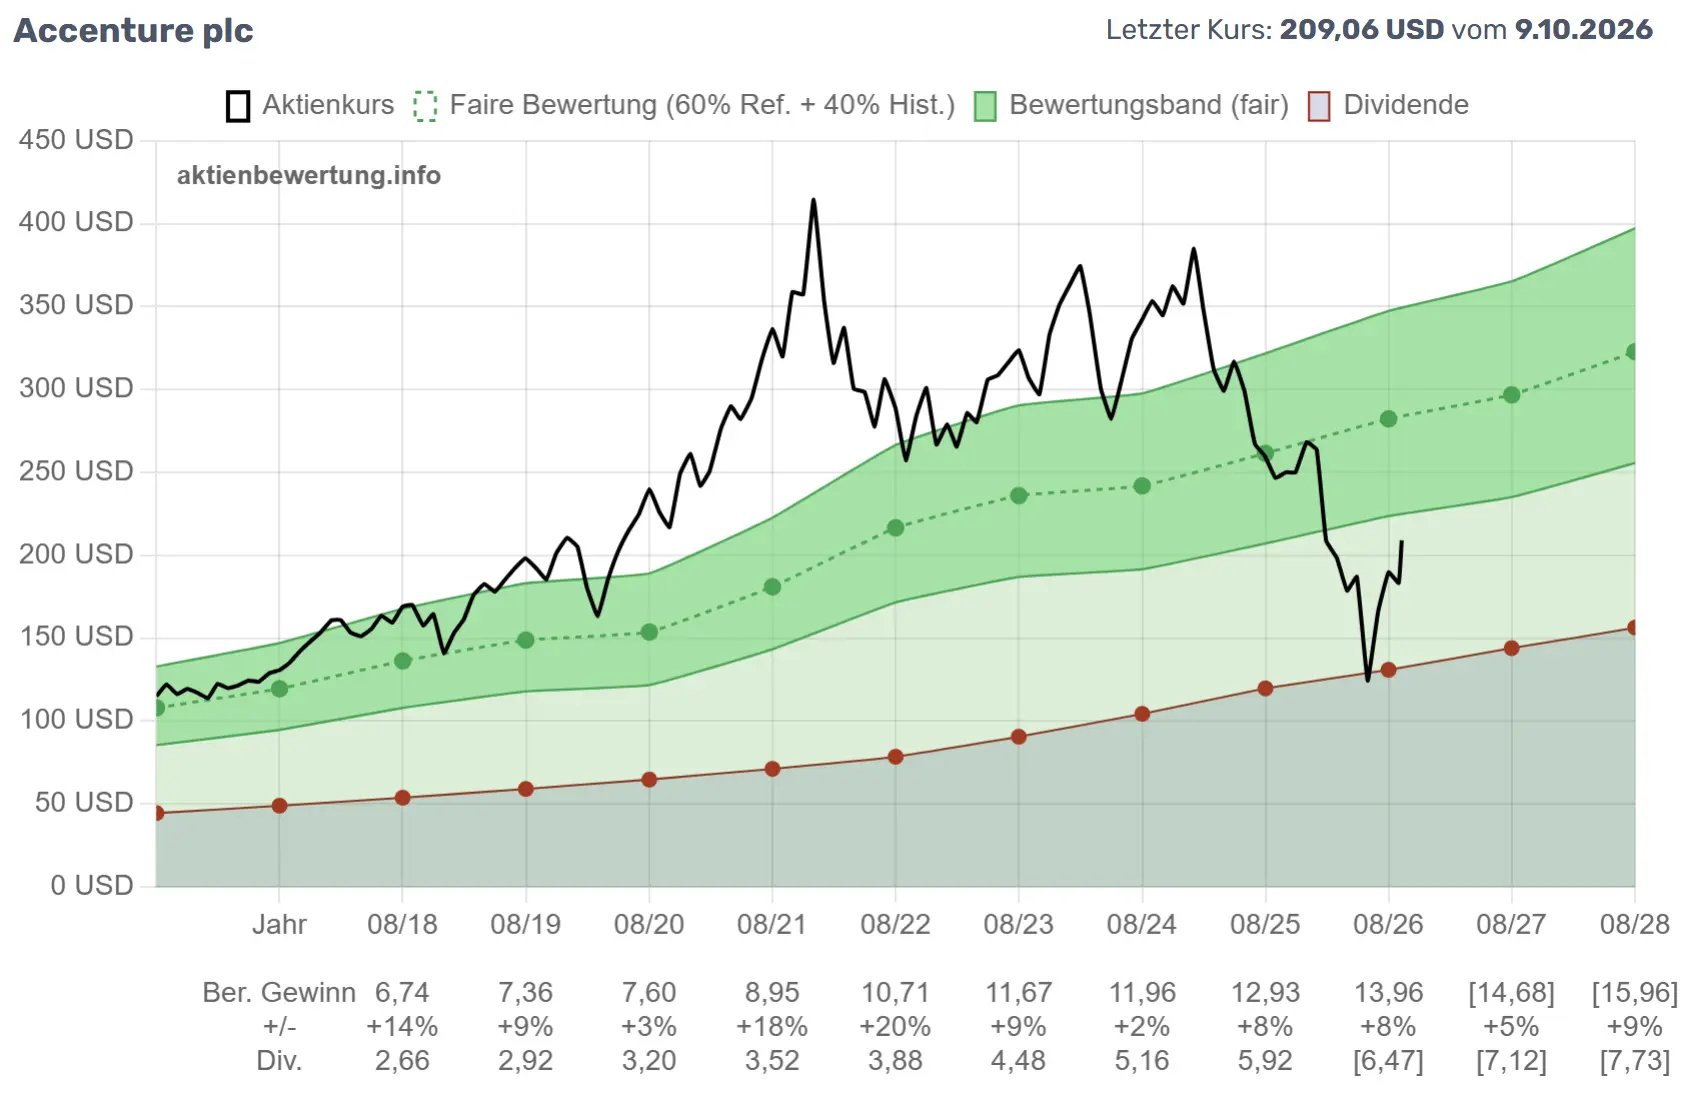
Das führt zur zweiten Frage dieser Analyse: Was ist die Aktie nach dem Kursrückgang wert? Zum Stichtag 9. Oktober 2026 notierte sie bei 209,06 Dollar, 28,2 Prozent unter ihrem 52-Wochen-Hoch. Ob der Markt damit eine dauerhafte Wachstumsschwäche oder nur eine Übergangsphase einpreist, zeigt der Bewertungschart.
Bild noch hochladen als bewertungschart.webp (Ordner img/articles/accenture-acn/)
Abbildung: Bewertungschart von Accenture (ACN) auf aktienbewertung.info: Aktienkurs (schwarz), faire Bewertung (grün gestrichelt) und Bewertungsband. Von 2021 bis 2025 lief der Kurs meist über dem Band, mit Spitzen über 400 USD. Seit Herbst 2025 fiel er bis unter 120 USD und hat sich auf 209,06 USD erholt, immer noch unter dem Band.
Was der Bewertungschart zeigt
Der Bewertungschart legt drei Linien übereinander: den Aktienkurs in Schwarz, die faire Bewertung als grün gestrichelte Linie und das grüne Bewertungsband darum. Läuft der Kurs im Band, ist die Aktie fair bezahlt; darunter ist sie günstig, darüber teuer. Bei Accenture zeigt das Bild einen Dauerläufer, dem der Markt zehn Jahre lang einen Aufschlag zugestand. Von 2017 bis 2020 lief der Kurs am oberen Rand des Bandes, in der Pandemie-Euphorie 2021 weit darüber hinaus bis über 400 USD, und auch 2023 bis 2025 pendelte er meist oberhalb der fairen Linie, bei Kursen zwischen 300 und 390 USD. Accenture war in dieser Zeit die Aktie, die man für Verlässlichkeit teuer bezahlte.
Der Absturz begann im Herbst 2025. Vom 52-Wochen-Hoch bei 291,09 USD fiel der Kurs bis auf 118,15 USD, und erst seit dem Sommer 2026 hat er sich auf 209,06 USD erholt. Das ist immer noch ein Minus von 28,2 Prozent zum Hoch und rund 42 Prozent zum Stand vor einem Jahr. Entscheidend ist, wo der Kurs im Verhältnis zur fairen Linie steht: unterhalb des Bandes, das zum Geschäftsjahresende 2026 bei etwa 230 bis 330 USD verläuft. Die faire Linie selbst ist in dieser Zeit weiter gestiegen, weil die Gewinne weiter gestiegen sind. Der Markt hat also nicht auf schlechtere Zahlen reagiert, sondern auf die Zukunftsfrage, die der erste Teil beschrieben hat. Die 200-Tage-Linie, die der Kurs inzwischen um 7,7 Prozent überschritten hat, fällt noch; der Stimmungsumschwung ist jung.
Wie die faire Bewertung entsteht
Das Grundprinzip: Die faire Linie ist das faire KGV mal dem bereinigten Gewinn je Aktie, der im Jahresverlauf gleitend vom letzten Ist-Wert auf die nächste Schätzung übergeht. Das faire KGV mischt zwei Bausteine: zu 60 Prozent das Referenz-KGV, das aus der Branche und dem gemessenen Gewinnwachstum abgeleitet wird, und zu 40 Prozent das historische KGV, also den Durchschnitt dessen, was der Markt für diese Aktie über rund zehn Jahre tatsächlich bezahlt hat. Bei Accenture ergibt das 0,6 mal 16,8 plus 0,4 mal 25,4, zusammen 20,2.
Beide Bausteine lohnen einen zweiten Blick. Das historische KGV von 25,4 aus 122 Monaten trägt die Jahre in sich, in denen Accenture mit dem 25- bis 30-Fachen des Gewinns gehandelt wurde, zeitweise mehr. Wer dem Markt von damals misstraut und nur das Referenz-KGV von 16,8 gelten lässt, kommt mit dem auf heute fortgeschriebenen Gewinn von rund 14 USD auf einen fairen Wert von etwa 235 USD. Mit dem vollen fairen KGV von 20,2 sind es rund 280 USD. Das ist der wichtigste Befund dieses Abschnitts: Mit dem fairen KGV notiert die Aktie rund ein Viertel unter ihrem Wert, aber selbst nach dem strengsten Maßstab, der jeden Bonus aus der Vergangenheit streicht, liegt der Kurs von 209 USD noch gut 10 Prozent darunter. Bei Fair Isaac, das diese Seite vor zwei Wochen analysiert hat, war die Aktie nach demselben strengen Maßstab nur ungefähr fair bezahlt. Accenture ist der seltenere Fall: Der Markt bezahlt nicht einmal mehr das Wachstum, das die Analysten erwarten.
Wachstum als Treiber der Bewertung
Die Gewinnzeile unter dem Chart zeigt, worauf das Referenz-KGV von 16,8 beruht. Der bereinigte Gewinn je Aktie stieg von 6,74 USD im Geschäftsjahr 2018 auf 13,96 USD im Geschäftsjahr 2026, in keinem einzigen Jahr rückläufig, über die Messperiode 2016 bis 2028 im Schnitt 9,6 Prozent pro Jahr. Die eckigen Klammern markieren Schätzwerte: 14,68 USD für 2027, ein Plus von 5 Prozent, das genau in der Prognosespanne des Unternehmens von 14,39 bis 14,81 USD liegt, und 15,96 USD für 2028, ein Plus von 9 Prozent. Die Dividende, im Chart als untere Linie eingezeichnet, ist seit 2016 um 11,6 Prozent pro Jahr gewachsen und bringt beim heutigen Kurs 3,4 Prozent Rendite; die Quartalsdividende von 1,71 USD wird am 13. November gezahlt.
Hier liegt die Verbindung zum Kernrisiko. Das Referenz-KGV lebt vom gemessenen Wachstum, und das Wachstum der Vergangenheit war höher als das, was das Management für 2027 in Aussicht stellt. Sollte der Gewinn je Aktie in den kommenden Jahren nur noch mit 3 bis 5 Prozent wachsen, weil die KI-Produktivität an die Kunden weitergereicht wird, sinkt das gemessene Wachstum, mit ihm das Referenz-KGV und damit die faire Linie. Dagegen stehen die rund 3 Prozent, um die Accenture seine Aktienzahl jedes Jahr senkt: Selbst bei flachem Nettogewinn wächst der Gewinn je Aktie dadurch. Für 2028 unterstellen die Analysten mit 9 Prozent, dass das organische Wachstum wieder anzieht. Das ist die Annahme, an der die faire Linie hängt.
Wie verlässlich sind die Prognosen?
Die Datenbank bewertet jede Aktie danach, wie gut die Analysten sie in der Vergangenheit getroffen haben. Bei Accenture lag der tatsächliche Quartalsgewinn in 90 Prozent der letzten 20 Quartale auf oder über der Schätzung, im Mittel 3,3 Prozent darüber; 21 Analysten decken die Aktie ab. Das ist eines der besten Zeugnisse in der Datenbank und passt zu einem Unternehmen, das nach eigener Aussage im abgelaufenen Jahr jede Vorgabe seiner ursprünglichen Prognose erreicht oder übertroffen hat. Für die Schätzungen 2027 und 2028 heißt das: Sie sind nicht aus der Luft gegriffen, aber sie messen eine Zeit, in der das Geschäftsmodell nicht infrage stand. Nach dem Quartalsbericht vom 1. Oktober haben zwölf Analysten ihre Kursziele auf 195 bis 260 USD gesetzt; im Juni, auf dem Tiefpunkt der Stimmung, lagen dieselben Häuser noch bei 130 bis 200 USD. Die Erwartungen bewegen sich also wieder nach oben, und der Kurs mit ihnen.
Einordnung
Das aktuelle KGV von 14,9 auf den bereinigten Gewinn liegt deutlich unter dem fairen KGV von 20,2 und unter dem Referenz-KGV von 16,8. Nach dem Maßstab dieser Seite ist Accenture damit so günstig wie zuletzt 2016 am Anfang der Messreihe, und der Bewertungsscore steht mit 100 von 100 Punkten am Anschlag. Der Abschlag ist aber kein Geschenk, sondern der Preis für das eingangs beschriebene Risiko: Der Markt bezahlt nicht mehr für einen Dauerläufer, sondern für ein Unternehmen, das beweisen muss, dass die KI ihm mehr Arbeit bringt, als sie ihm nimmt. Wie gut es für diesen Beweis aufgestellt ist, zeigen die Qualitätskennzahlen.
Die Bewertung auf einen Blick
Kurs: 209,06 USD (Stand 9. Oktober 2026), 28,2 Prozent unter dem 52-Wochen-Hoch von 291,09 USD; 7,7 Prozent über der 200-Tage-Linie, deren Trend fällt
KGV (ber.): 14,9; faires KGV: 20,2 (60 Prozent Referenz-KGV 16,8 + 40 Prozent historisches KGV 25,4 aus 122 Monaten)
Fairer Wert: rechnerisch rund 280 USD, die Aktie notiert rund ein Viertel darunter (Bewertungsscore 100 von 100); mit dem Referenz-KGV allein läge der faire Wert bei rund 235 USD, immer noch gut 10 Prozent über dem Kurs
Gewinnwachstum: 9,6 Prozent p. a. (2016 bis 2028); Schätzungen 14,68 USD (GJ 2027, plus 5 Prozent) und 15,96 USD (2028, plus 9 Prozent); Dividendenrendite 3,4 Prozent, Dividende seit 2016 um 11,6 Prozent pro Jahr erhöht
Analystengüte: 21 Analysten; in 90 Prozent der letzten 20 Quartale lag der Gewinn auf oder über der Schätzung, im Mittel 3,3 Prozent darüber
Fazit: Der Abschlag ist der Preis für die KI-Frage aus dem ersten Teil. Anders als bei vielen gefallenen Aktien bleibt Accenture auch nach dem strengsten Maßstab, dem Referenz-KGV ohne jeden Bonus aus der eigenen Geschichte, unter dem fairen Wert.
Gutes Unternehmen oder nur günstige Aktie?
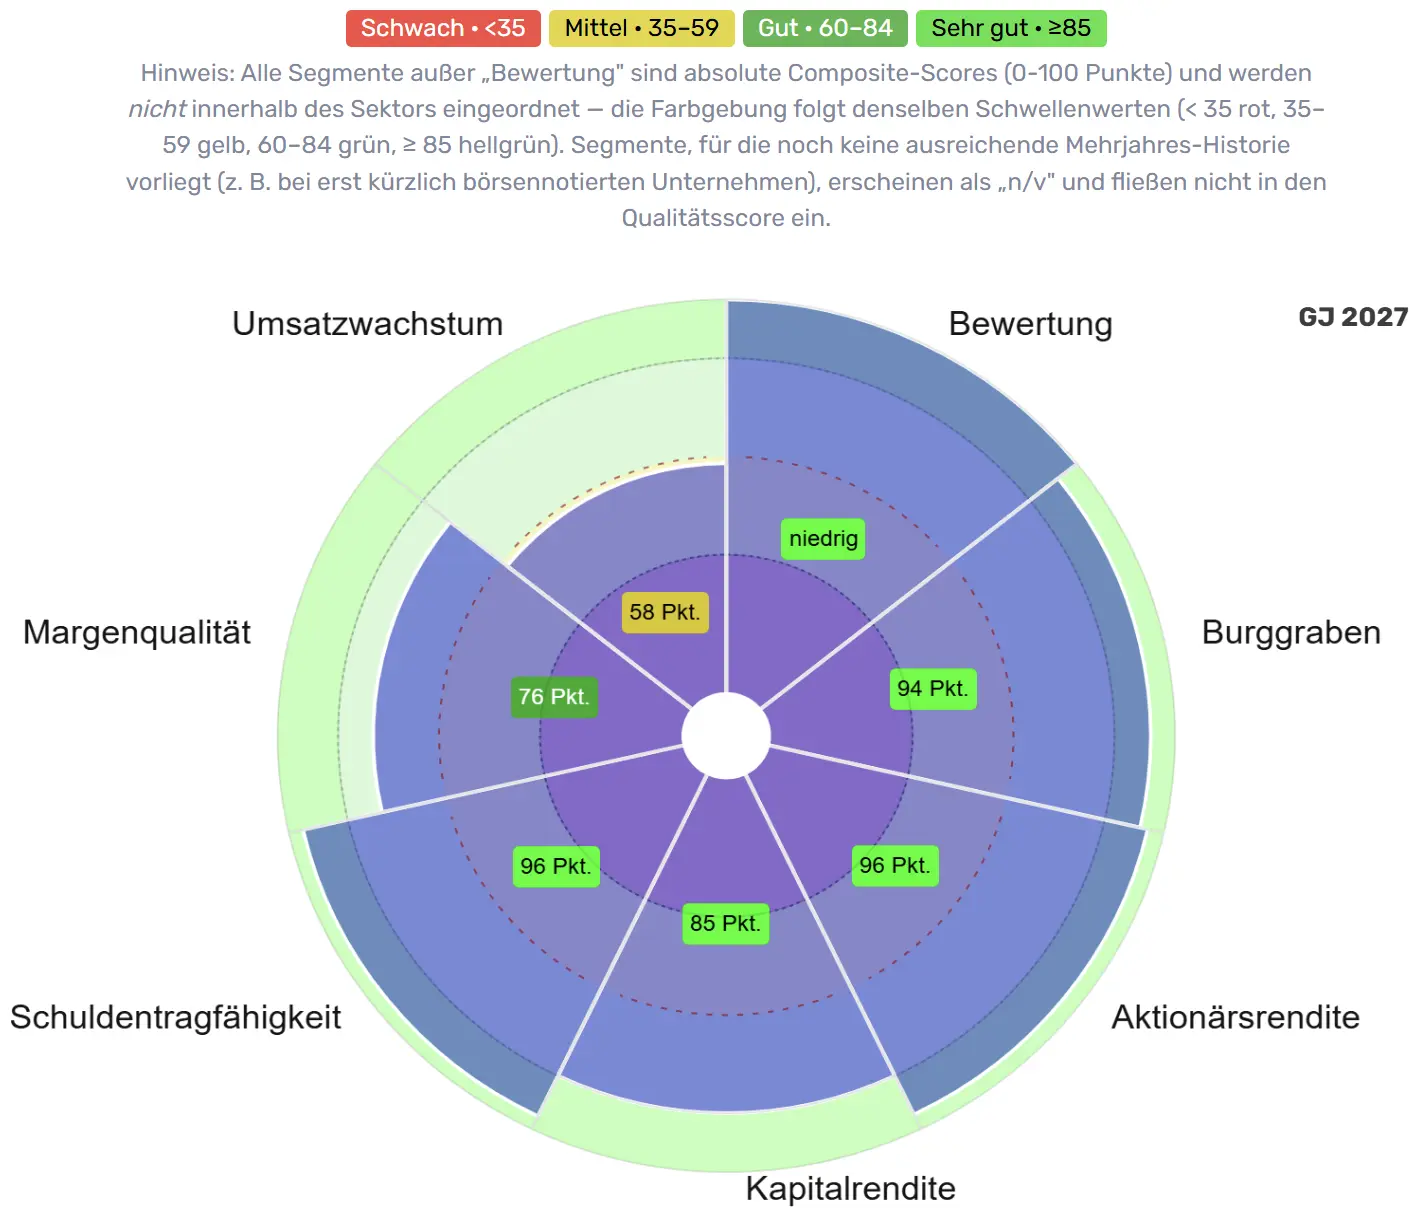
Die Seite trennt zwei Fragen, die oft vermischt werden. Der Bewertungsscore beantwortet, ob die Aktie günstig ist; bei Accenture steht er auf 100. Der Qualitätsscore beantwortet, ob es ein gutes Unternehmen ist; er liegt bei 86 von 100 Punkten, Stufe „Sehr gut". Die Bewertung ist bewusst kein Bestandteil des Qualitätsscores, damit ein Kurssturz die Güte des Geschäfts nicht verfälscht. Das Qualitätsradar zeigt sechs Qualitätsaspekte und als siebtes Segment die Bewertung; alle Qualitätssegmente sind absolute Werte von 0 bis 100, eingefärbt nach festen Schwellen: unter 35 rot, 35 bis 59 gelb, 60 bis 84 grün, ab 85 hellgrün.
Bild noch hochladen als qualitaetsradar.webp (Ordner img/articles/accenture-acn/)
Abbildung: Qualitätsradar von Accenture (ACN) auf aktienbewertung.info: Schuldentragfähigkeit 96, Aktionärsrendite 96, Burggraben 94, Kapitalrendite 85, Margenqualität 76 und Umsatzwachstum 58 Punkte. Das Bewertungssegment zeigt „niedrig" (standardisiert 28,8 Prozent unterbewertet, bezogen auf das Geschäftsjahr 2027).
Ein kurzer Einschub zur Zahlenkonsistenz: Das Bewertungssegment im Radar meldet 28,8 Prozent Unterbewertung, der Bewertungschart weiter oben rund ein Viertel. Beide sagen dasselbe mit anderem Gewinn-Bezugspunkt. Der Chart rechnet interaktiv mit dem auf heute fortgeschriebenen Gewinn, das Radar standardisiert für alle Aktien mit der Schätzung für ein festes künftiges Geschäftsjahr, hier 2027. Ein Widerspruch ist das nicht.
Fünf der sechs Segmente sind grün oder hellgrün, eines ist gelb. Und das gelbe ist kein Zufall: Es ist das Umsatzwachstum, also genau der Aspekt, um den sich die Investmentfrage dreht.
Wie der Qualitätsscore entsteht
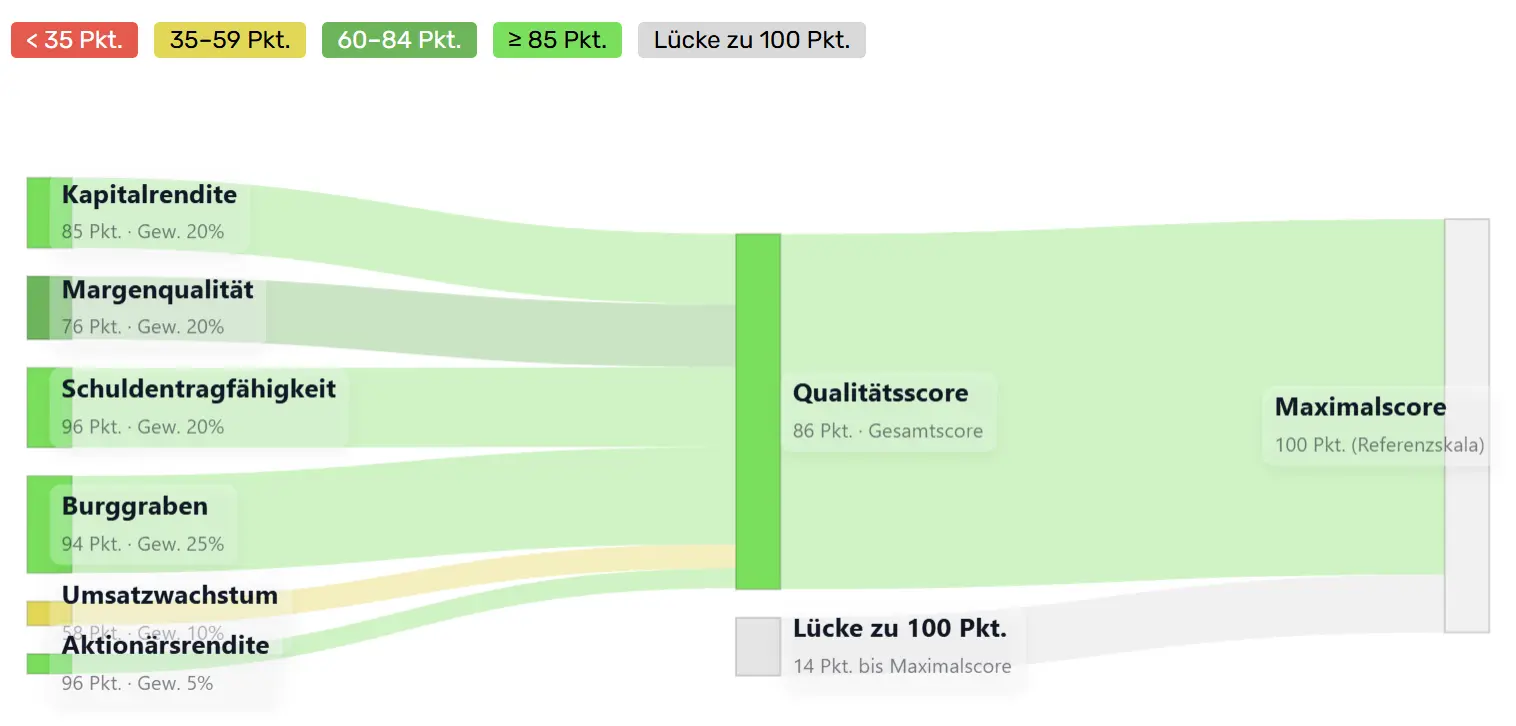
Der Qualitätsscore gewichtet die sechs Teilnoten. Der Burggraben zählt mit 25 Prozent am meisten, weil dauerhaft verteidigte Stärke mehr über ein Geschäft sagt als ein einzelnes gutes Jahr. Kapitalrendite, Margenqualität und Schuldentragfähigkeit folgen mit je 20 Prozent, das Umsatzwachstum mit 10 Prozent, die Aktionärsrendite mit 5 Prozent. Das Sankey-Diagramm zeigt, wie die Teilnoten in den Gesamtscore fließen und wo die Lücke zu 100 Punkten entsteht.
Bild noch hochladen als qualitaetsscore-sankey.webp (Ordner img/articles/accenture-acn/)
Abbildung: Wie sich der Qualitätsscore von Accenture (ACN) zusammensetzt: Burggraben 94 Punkte (Gewicht 25 Prozent), Kapitalrendite 85, Margenqualität 76 und Schuldentragfähigkeit 96 (je 20 Prozent), Umsatzwachstum 58 (10 Prozent), Aktionärsrendite 96 (5 Prozent). Gesamtscore 86, Lücke zu 100: 14 Punkte.
Von den 14 Punkten Abstand zum Maximum stammen fast fünf aus der Margenqualität (24 fehlende Punkte mal 20 Prozent Gewicht) und gut vier aus dem Umsatzwachstum (42 fehlende Punkte mal 10 Prozent). Der Burggraben mit 94 Punkten bestätigt, was der Chart zeigt: In jedem der letzten sieben Jahre lag die Kapitalrendite über der Schwelle, in jedem die operative Marge, beide Beständigkeitswerte (in den Diagrammen „Persistenz" genannt) stehen auf 100; nur die Umwandlung des Betriebsergebnisses in freien Cashflow bringt mit 76 Punkten nicht die volle Zahl. Zwei Aspekte verdienen den tieferen Blick, weil sie die Investmentfrage von zwei Seiten beleuchten.
Kapitalrendite 85: hohes Niveau, fallender Trend
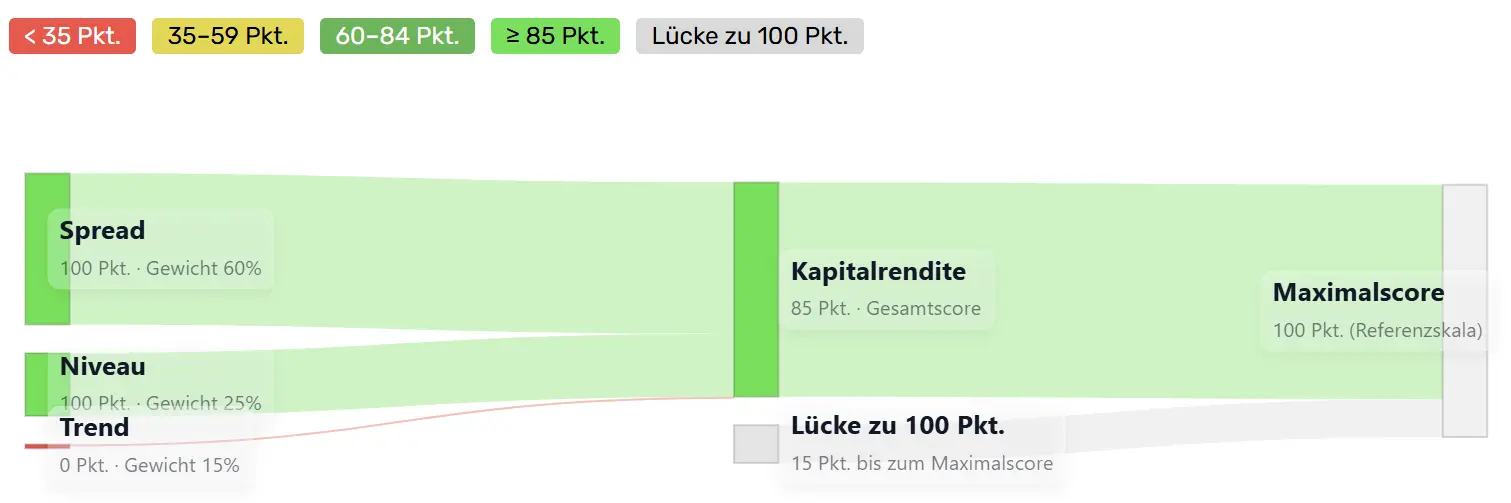
Die Kapitalrendite misst, ob ein Unternehmen mehr verdient, als sein Kapital kostet. Die Seite rechnet sie auf Basis des konservativ ermittelten Gewinns (Owner Earnings: operativer Cashflow nach Erhaltungsinvestitionen und aktienbasierter Vergütung) und setzt ihn ins Verhältnis zum eingesetzten Kapital. Bei Accenture liegt diese Rendite bei 30,5 Prozent, die Kapitalkosten bei 9,6 Prozent. Der Abstand von 20,9 Prozentpunkten bringt in der Komponente Spread volle 100 Punkte, das Niveau von 30,5 Prozent ebenfalls 100. Und trotzdem steht der Gesamtscore nur bei 85. Der Grund ist der Trend.
Bild noch hochladen als kapitalrendite-sankey.webp (Ordner img/articles/accenture-acn/)
Abbildung: Wie sich die Kapitalrendite von Accenture (ACN) zusammensetzt: Spread 100 Punkte (ROIC 30,5 Prozent minus Kapitalkosten 9,6 Prozent = plus 20,9 Prozentpunkte; Gewicht 60 Prozent), Niveau 100 Punkte (30,5 Prozent; 25 Prozent), Trend 0 Punkte (Rückgang um 8,4 Prozentpunkte: im Schnitt 31,5 Prozent zuletzt gegenüber 39,9 Prozent drei bis vier Jahre zuvor; 15 Prozent). Gesamtscore 85.
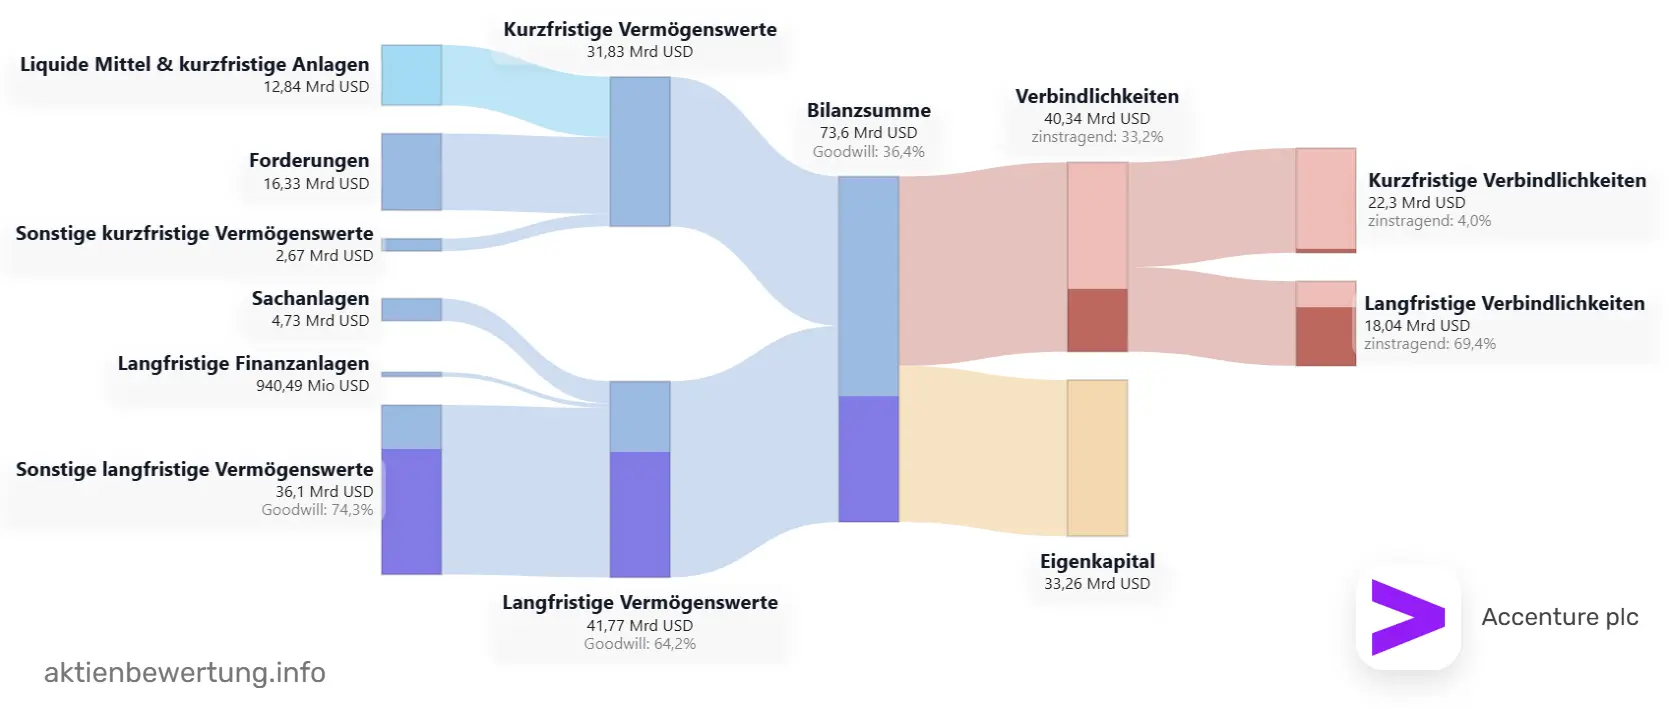
Die Trendkomponente vergleicht den Durchschnitt der letzten zwei Jahre mit dem Durchschnitt der Jahre drei und vier davor: 31,5 Prozent gegenüber 39,9 Prozent, ein Rückgang um 8,4 Prozentpunkte und damit null Punkte. Accenture selbst weist in seiner Präsentation einen Rückgang der Kapitalrendite von 24 auf 21 Prozent binnen eines Jahres aus; die Zahlen unterscheiden sich, weil Accenture mit dem Nettogewinn und dem gesamten Buchkapital rechnet, die Seite mit dem konservativen Gewinn und dem tatsächlich arbeitenden Kapital. Die Richtung ist dieselbe. Und sie ist zu einem großen Teil keine Schwäche des Geschäfts, sondern Rechenbasis: Jede Übernahme vergrößert das eingesetzte Kapital um den Firmenwert, den Accenture dafür bezahlt, während der zugekaufte Gewinn erst mit Verzögerung kommt. 4,9 Milliarden USD im abgelaufenen Jahr und rund 8 Milliarden im laufenden vergrößern den Nenner schneller als den Zähler. Die Bilanzstruktur macht das sichtbar.
Bild noch hochladen als bilanzstruktur.webp (Ordner img/articles/accenture-acn/)
Abbildung: Bilanzstruktur von Accenture (ACN) zum Geschäftsjahresende 31. August 2026 auf aktienbewertung.info: Bilanzsumme 73,6 Mrd. USD, davon 36,4 Prozent Firmenwerte aus Übernahmen (Goodwill) und 12,84 Mrd. USD liquide Mittel; Verbindlichkeiten 40,34 Mrd. USD, davon 33,2 Prozent zinstragend (langfristig 18,04 Mrd. USD, kurzfristig 22,3 Mrd. USD); Eigenkapital 33,26 Mrd. USD. Eigenkapitalquote 45,2 Prozent, Liquiditätsdeckung 57,6 Prozent, Verschuldungsgrad 1,21-faches Eigenkapital.
Gut ein Drittel der Bilanzsumme (36,4 Prozent) sind Firmenwerte aus Übernahmen, Tendenz steigend; die neue Anleihe hat die langfristigen Schulden laut Geschäftsbericht von 5,0 auf 10,0 Milliarden USD verdoppelt, bei weiterhin 12,8 Milliarden USD Kasse und einer Eigenkapitalquote von 45,2 Prozent. Die Schuldentragfähigkeit von 96 Punkten zeigt, dass das die Bilanz nicht gefährdet. Was es verändert, ist die Messlatte: Ein Unternehmen, das jedes Jahr für Milliarden zukauft, muss aus dem zugekauften Kapital dieselbe Rendite holen wie aus dem gewachsenen, sonst sinkt die Kapitalrendite weiter. Die 85 Punkte sind deshalb kein Makel, sondern ein Hinweis darauf, worauf man in den nächsten Berichten achten sollte: ob die 8 Milliarden USD das organische Wachstum liefern, für das sie ausgegeben werden.
Umsatzwachstum 58: die Kernfrage in einer Kennzahl
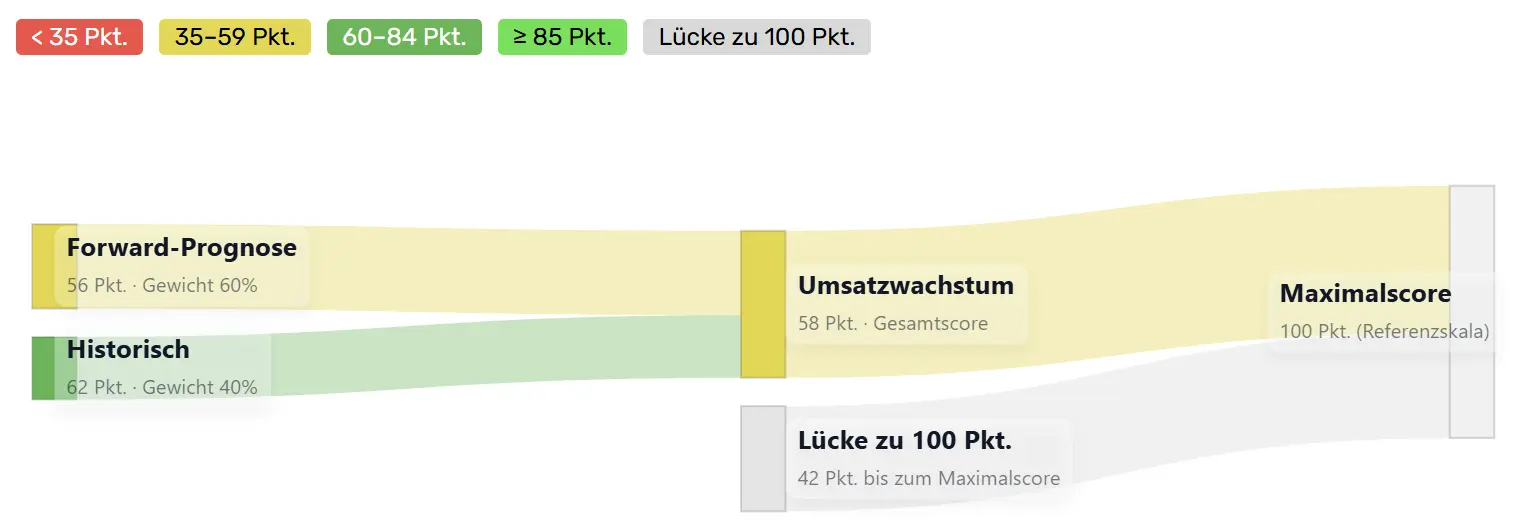
Das Umsatzwachstum ist der einzige gelbe Aspekt im Radar, und er misst genau das, was die Aktie bewegt. Zwei Komponenten gehen ein: die Prognose der Analysten für die nächsten drei Jahre mit 60 Prozent Gewicht und das tatsächliche Wachstum der letzten sieben Jahre mit 40 Prozent.
Bild noch hochladen als umsatzwachstum-sankey.webp (Ordner img/articles/accenture-acn/)
Abbildung: Wie sich der Aspekt Umsatzwachstum von Accenture (ACN) zusammensetzt: Forward-Prognose 56 Punkte (erwartetes Wachstum 6,4 Prozent p. a. über drei Jahre; Gewicht 60 Prozent) und historisches Wachstum 62 Punkte (8,0 Prozent p. a. über sieben Jahre; 40 Prozent). Gesamtscore 58, Lücke zu 100: 42 Punkte.
Die Analysten erwarten 6,4 Prozent Umsatzwachstum pro Jahr, das sind 56 Punkte; die letzten sieben Jahre brachten 8,0 Prozent, 62 Punkte. Die Stützpunkte sind absolut und gelten für alle Branchen: 5 Prozent Wachstum ergeben 50 Punkte, 10 Prozent 70, erst ab 25 Prozent gibt es die volle Zahl. Ein Berater mit 74 Milliarden USD Umsatz kann solche Werte nicht erreichen, und der Score sagt das auch nicht; er sagt, dass Accenture ein solides, kein schnelles Wachstum bietet. Bemerkenswert ist eher, dass die Analysten mit 6,4 Prozent über der Unternehmensprognose von 3 bis 6 Prozent liegen. Sie glauben also, dass die KI-Nachfrage das Wachstum ab 2028 wieder beschleunigt. Das ist dieselbe Wette wie im Bewertungsteil, nur aus der anderen Richtung betrachtet.
Die Margenqualität von 76 Punkten erzählt eine ähnliche Geschichte in Kurzform: Das Niveau bringt 86 Punkte, der Trend nur 59. Die operative Marge ist mit 15,8 Prozent auf bereinigter Basis hoch für einen Dienstleister, aber sie hat sich in den letzten Jahren nur in Zehntelschritten bewegt, weil die Investitionen in Übernahmen, Schulungen und Forschung in den Kosten landen. Auch hier ist der schwächere Teilwert kein Verfall, sondern der Preis des Umbaus.
Accenture im Vergleich: die Bewertungsmatrix
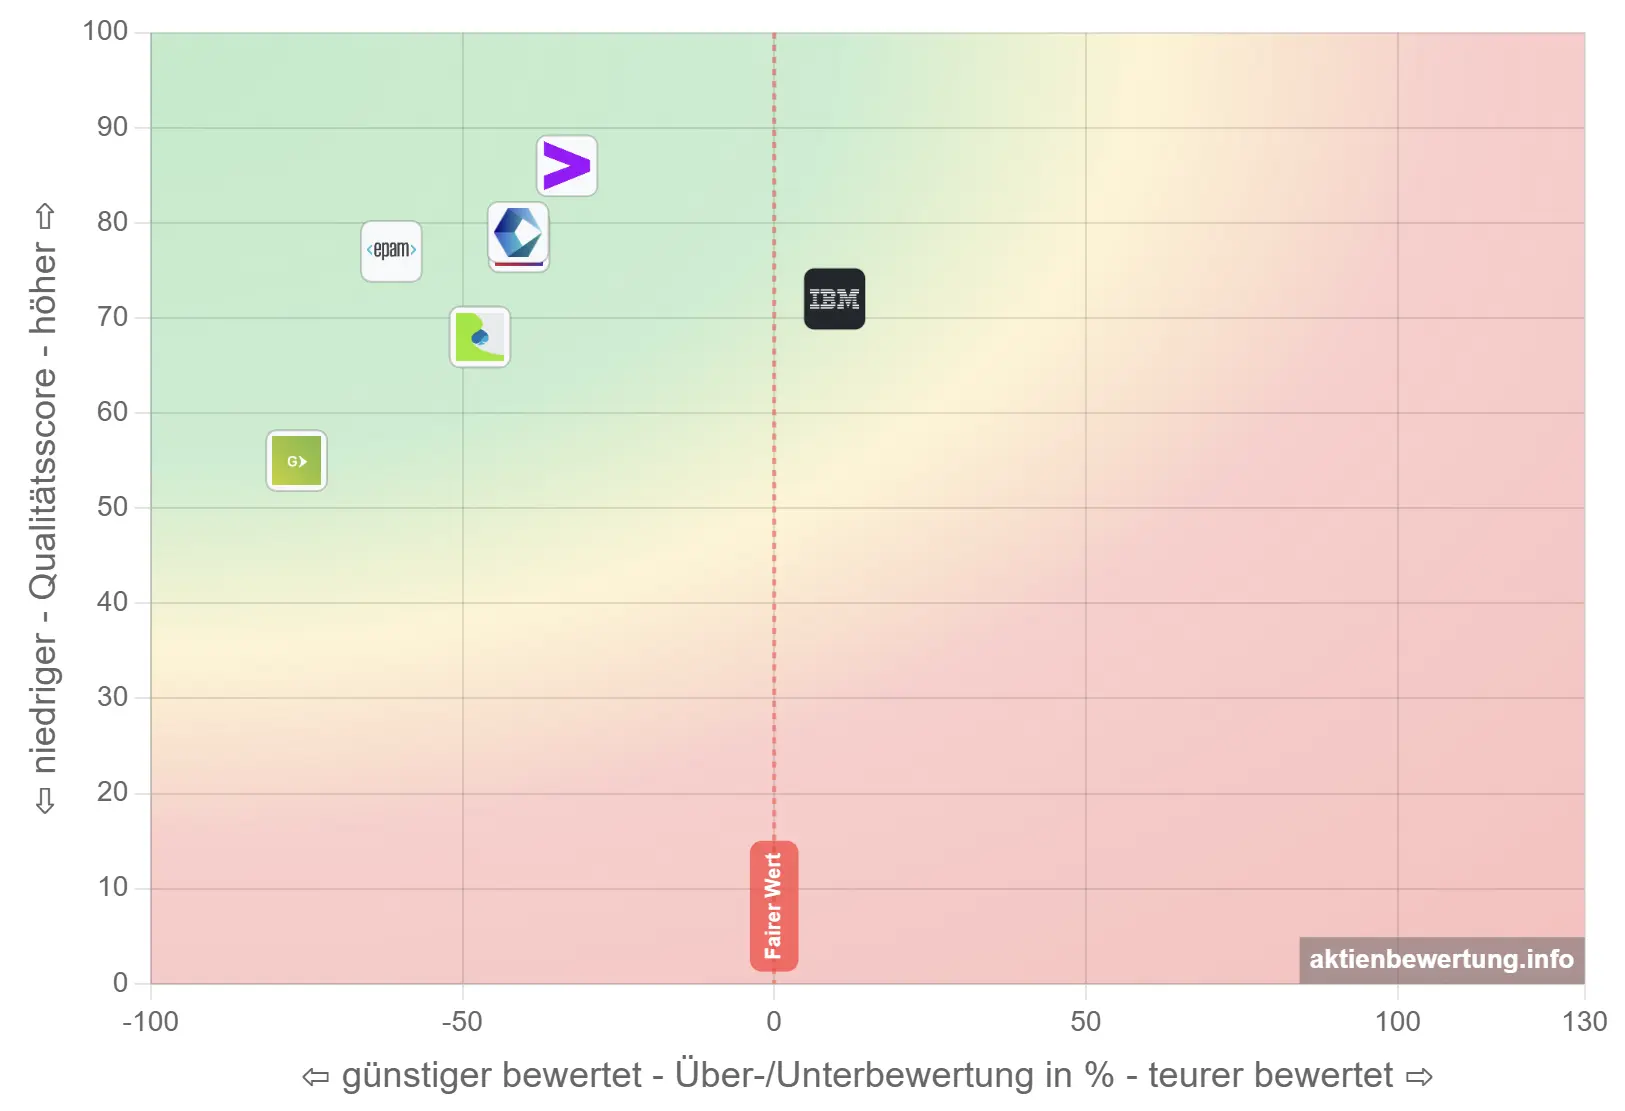
Die Bewertungsmatrix setzt beide Achsen zusammen: waagerecht der Abstand zum fairen Wert, senkrecht der Qualitätsscore. Als Vergleichsgruppe dienen die anderen großen IT-Dienstleister: Cognizant, Capgemini, CGI, die Digital-Engineering-Spezialisten EPAM und Globant sowie IBM, das neben Beratung auch Software und Großrechner verkauft.
Bild noch hochladen als bewertungsmatrix.webp (Ordner img/articles/accenture-acn/)
Abbildung: Bewertungsmatrix auf aktienbewertung.info, Portfolio „Accenture" mit sieben Aktien: Accenture (ACN) steht mit einem Qualitätsscore von 86 ganz oben in der Gruppe, rund 35 Prozent unter dem fairen Wert. Cognizant (CTSH), Capgemini (CAP), CGI (GIB-A), EPAM und Globant (GLOB) liegen alle noch weiter links, teils 60 bis 80 Prozent unter fair, bei Qualitätsscores zwischen 55 und 79. IBM ist der einzige Wert rechts der fairen Linie.
Das Bild zeigt, dass Accenture nicht allein abgestraft wurde: Fast die ganze Branche steht links der fairen Linie, die projektlastigen Digital-Engineering-Anbieter EPAM und Globant am weitesten. Der Markt preist die KI-Frage also nicht als Accenture-Problem ein, sondern als Branchenproblem. Innerhalb der Gruppe ist Accenture der Qualitätsführer und zugleich der Wert mit dem kleinsten Abschlag unter den unterbewerteten; der Markt gewährt dem Marktführer einen Vertrauensvorschuss, aber keinen Freispruch. Die Gegenprobe liefert IBM: Das einzige Unternehmen über dem fairen Wert ist das mit dem geringsten Beratungsanteil. Wer die Technik besitzt, wird anders bewertet als wer sie einbaut. Das ist die Kernfrage dieser Analyse in einem Diagramm.
Fazit
Geschäftsmodell, Bewertung und Kennzahlen zusammengefügt ergeben ein klares Bild mit einer offenen Stelle. Accenture ist nach allen rückwärtsgewandten Maßstäben ein ausgezeichnetes Unternehmen: Qualitätsscore 86, Burggraben 94, eine Kapitalrendite von 30 Prozent bei Kapitalkosten von unter 10, eine Bilanz mit 12,8 Milliarden USD Kasse, 21 Analysten, deren Schätzungen in 18 der letzten 20 Quartale erreicht oder übertroffen wurden, und eine Dividende, die seit 2016 jedes Jahr zweistellig gewachsen ist. Die Aktie ist nach dem Maßstab dieser Seite so günstig wie seit zehn Jahren nicht, rund ein Viertel unter dem fairen Wert, und selbst nach dem strengsten Maßstab, dem Referenz-KGV ohne jeden Bonus aus der eigenen Geschichte, noch gut 10 Prozent darunter.
Die offene Stelle ist das Wachstum, und sie steht in zwei Kennzahlen, die beide gelb oder schwächer sind: Umsatzwachstum 58 und der Trend der Kapitalrendite. Rund 3 Prozent organisches Wachstum im abgelaufenen Jahr, 1 bis 4 Prozent in Aussicht, nachgebende Preise im vierten Quartal und ein Übernahmeprogramm von rund 8 Milliarden USD, das die Kapitalbasis schneller vergrößert als den Gewinn. Das Management hat sich entschieden, die Effizienzgewinne der KI an die Kunden weiterzugeben und auf mehr Arbeit zu setzen. Die Analysten glauben daran: 9 Prozent Gewinnwachstum für 2028, 6,4 Prozent Umsatzwachstum über drei Jahre, Kursziele von 195 bis 260 USD. Der Markt glaubt es noch nicht ganz.
Die eigentliche Wette lautet deshalb: Wer heute kauft, setzt darauf, dass der größte Einbauer von Unternehmenssoftware auch der größte Einbauer von KI wird und dass die Umbauprojekte, die daraus entstehen, die billigeren Arbeitsstunden mehr als ausgleichen. Dafür spricht, dass es bei Cloud und Unternehmenssoftware genau so war und dass 65 Prozent des Umsatzes mit den Partnern entstehen, die die KI-Welle tragen. Dagegen spricht, dass die Kunden diesmal die Produktivität sofort sehen und beim nächsten Vertrag einfordern. Wer die erste Lesart für wahrscheinlicher hält, bekommt ein Unternehmen der Stufe „Sehr gut" mit 3,4 Prozent Dividendenrendite zu einem Preis, der nicht einmal das erwartete Wachstum bezahlt. Wer die zweite fürchtet, sollte das Umsatzwachstum der nächsten zwei Quartalsberichte abwarten; der nächste kommt am 17. Dezember 2026.
Quellen
Accenture plc, Pressemitteilung zum vierten Quartal und Geschäftsjahr 2026 (1. Oktober 2026): alle Umsatz-, Segment-, Margen-, Gewinn-, Cashflow- und Bilanzzahlen, Rückkäufe, Dividende und Prognose 2027. Accenture plc, Earnings Presentation Q4 FY2026 (1. Oktober 2026): Ökosystem-Partner, Übernahmehistorie, Mitarbeiterkennzahlen, Kapitalrenditen, Aktienzahl und Marktkapitalisierung zum 31. August 2026. Accenture plc, Transkript der Telefonkonferenz zum vierten Quartal FY2026 (1. Oktober 2026, Julie Sweet, Angie Park): Kundenbeispiele, Aussagen zu KI-Nachfrage, Produktivität, Preisen, Nahost, Einstellungen und Übernahmeplänen; diese Angaben sind Managementperspektive. aktienbewertung.info: Kursdaten (Kursentwicklung über zwölf Monate), Bewertungschart und Qualitätskennzahlen; Gewinnschätzungen = Analystenkonsens.
Hinweis: Der Artikel dient zur Veranschaulichung der Tools auf dieser Webseite und stellt keine Anlageberatung dar. Anleger sollten sich vor Investitionsentscheidungen immer selbst informieren und die Risiken sorgfältig abwägen.