Wer in den USA Ameisen in der Küche, Termiten im Gebälk oder Ratten im Keller hat, ruft mit einiger Wahrscheinlichkeit einen Betrieb an, der zu Rollins gehört. Der Konzern aus Atlanta betreibt mit Orkin die bekannteste Schädlingsbekämpfungsmarke des Landes, dazu weitere Marken wie Fox Pest Control, HomeTeam, Saela und Romex. Das Geschäft ist unspektakulär, aber von seltener Beständigkeit: Seit 100 Quartalen in Folge wächst der Umsatz, durch die Finanzkrise 2008 und die Pandemie hindurch, von 647 Millionen Dollar im Jahr 2000 auf 3,76 Milliarden Dollar im Jahr 2025 und knapp 3,99 Milliarden in den zwölf Monaten bis Ende September 2026. Der Großteil der Erlöse kehrt wieder, weil Kunden ihre Serviceverträge über Jahre laufen lassen, und in 24 der 25 Jahre seit 2001 hat Rollins mehr freien Cashflow erwirtschaftet als Nettogewinn. Im dritten Quartal 2026 stieg der Umsatz um 6,2 Prozent auf 1,09 Milliarden Dollar.
Und doch hat die Aktie bis Ende September 2026 binnen drei Monaten rund ein Viertel ihres Werts verloren. Der Grund steckt in einer Zahl, die in keiner Bilanz steht: Seit Mai 2026 gehen bei Orkin und anderen Marken, die ihre Kunden über Internetsuche und Online-Werbung gewinnen, zweistellig weniger Anfragen ein statt der gewohnten vier bis fünf Prozent weniger. Das Management führt mindestens die Hälfte davon auf einen Wandel zurück, den gerade viele Unternehmen spüren: Google beantwortet Suchanfragen seit dem 19. Mai 2026 standardmäßig mit KI-Übersichten, und Verbraucher fragen zunehmend Sprachmodelle wie ChatGPT oder Gemini, statt sich durch Suchergebnisse zu klicken. Im dritten Quartal ist das in den Zahlen angekommen: Das organische Wachstum fiel auf 4,4 Prozent, die Marge sank, und das Management senkte die Jahresprognose. Die zentrale Investmentfrage lautet daher: Handelt es sich um ein lösbares Marketingproblem eines Unternehmens, das seine Kunden seit 25 Jahren zuverlässig findet, oder um einen dauerhaften Bruch auf dem Weg vom Schädling zum Serviceauftrag?
Die Investmentthese
Rollins ist ein Abo-Geschäft mit Serviceflotte: wiederkehrende Verträge, regelmäßige Preiserhöhungen, ein zersplitterter Markt, in dem der Konzern jedes Jahr kleine Wettbewerber zukauft, und eine Bilanz mit nur einfacher Verschuldung. Die bereinigte EBITDA-Marge stieg in 25 Jahren von 5 auf 23 Prozent. Die Investmentthese hängt davon ab, ob Rollins die Kundengewinnung über Suchmaschinen und KI-Assistenten neu lernt, bevor das organische Wachstum, im dritten Quartal 2026 noch 4,4 Prozent, dauerhaft unter dem mittelfristigen Ziel von 7 bis 8 Prozent bleibt. Wer die Aktie nach dem Kursrückgang kauft, wettet darauf, dass die Beziehung zwischen Techniker und Hausbesitzer mehr zählt als der Weg, auf dem der erste Kontakt zustande kommt.
Handelbar in Deutschland
Die Aktie der Rollins, Inc. (Börsenkürzel ROL, New York Stock Exchange) ist an deutschen Handelsplätzen unter der WKN 859002 handelbar.
Die Analyse folgt dem gewohnten Aufbau: zuerst das Unternehmen mit seinem Geschäftsmodell, seiner langen Wachstumsgeschichte und dem Risiko, das die Aktie gerade bewegt, dann die Bewertung anhand des Bewertungscharts und zum Schluss die Qualität der Kennzahlen.
Schädlingsbekämpfung als wiederkehrendes Geschäft
Rollins verkauft Routine: Ein Techniker kommt in festen Abständen ins Haus oder in den Betrieb, kontrolliert, behandelt und kommt wieder. Das Unternehmen berichtet in drei großen Servicelinien. Im dritten Quartal 2026 (bis 30. September) setzte der Bereich Privatkunden (Residential) 500 Millionen Dollar um, 4,9 Prozent mehr als im Vorjahr. Geschäftskunden (Commercial) kamen auf 361 Millionen Dollar, ein Plus von 7,7 Prozent, und Termitenschutz samt Zusatzleistungen auf 218 Millionen Dollar, ein Plus von 6,5 Prozent. Franchise- und sonstige Erlöse von 11 Millionen Dollar spielen kaum eine Rolle. Rund 93 Prozent des Umsatzes entstehen in den USA.
Das Wachstum hat zwei Quellen, die das Unternehmen sauber auseinanderhält. Organisch, also aus eigener Kraft, wuchs der Umsatz im Quartal um 4,4 Prozent; weitere 1,8 Prozentpunkte kamen aus Zukäufen der vergangenen zwölf Monate. Der Markt für Schädlingsbekämpfung ist nach früheren Angaben des Managements groß und stark zersplittert, die Wettbewerber unterscheiden sich von Stadt zu Stadt. Rollins nutzt das, um laufend kleine Anbieter zu übernehmen: Am 1. April 2026 kaufte der Konzern Romex Pest Control für 95,7 Millionen Dollar, dazu in den ersten neun Monaten 15 weitere Betriebe für zusammen 86,7 Millionen Dollar, sieben davon im dritten Quartal. Mittelfristig sollen Zukäufe 2 bis 3 Prozentpunkte Wachstum pro Jahr beisteuern, das organische Wachstum 7 bis 8 Prozent; diesen Rahmen hat das Management im Oktober bestätigt.
Preisdiskussionen drehen sich nach den Worten von Konzernchef Jerry Gahlhoff meist um drei oder vier Dollar je Serviceeinsatz; wer seinen Techniker seit Jahren kennt und ihn regelmäßig ins Haus lässt, kündigt deswegen selten. Diese Beziehung ist der eigentliche Schutzwall des Geschäfts, und sie erlaubt die Preisanhebungen, die der J.P.-Morgan-Analyst auf einer Investorenkonferenz im September als „Inflation plus" bezeichnete.
Wie die Kunden zu Rollins finden, unterscheidet sich von Marke zu Marke, und dieser Unterschied ist der Schlüssel zum Verständnis des Jahres 2026. Orkin gewinnt einen großen Teil seiner Neukunden über Internetsuche, Online-Werbung und eingehende Anrufe, also über Nachfrage, die der Verbraucher selbst auslöst. Fox Pest Control wirbt an der Haustür, HomeTeam gewinnt seine Kunden über Hausbauunternehmen, und das Geschäftskundensegment lebt von Vertriebsmitarbeitern und persönlichen Beziehungen. Im dritten Quartal ist die Spaltung deutlich zu sehen: Geschäftskunden wuchsen organisch um 6,6 Prozent, Privatkunden nur um 2,3 Prozent. Auch der Termitenschutz verlangsamte sich auf 5,3 Prozent organisches Wachstum; als Gründe nennt das Unternehmen die schwächere Gewinnung von Privatkunden und fehlende Kapazitäten in einzelnen Märkten.
25 Jahre Wachstum durch jede Krise
Die Langfristbilanz, die das Unternehmen in seiner Quartalspräsentation zeigt, erklärt, warum die Aktie über Jahre als Qualitätswert galt. Der Umsatz stieg von 647 Millionen Dollar im Jahr 2000 auf 3,76 Milliarden Dollar 2025, in den zwölf Monaten bis September 2026 auf knapp 3,99 Milliarden. Das bereinigte EBITDA, also der operative Gewinn vor Zinsen, Steuern und Abschreibungen, wuchs im selben Zeitraum von 33 auf 866 Millionen Dollar; die Marge stieg von 5 Prozent auf 23 Prozent im Jahr 2025 und lag in den letzten zwölf Monaten bei 22 Prozent. In der Finanzkrise 2007 bis 2009 wuchs der Umsatz um 10 Prozent pro Jahr und das bereinigte EBITDA um 14 Prozent, in den Pandemiejahren 2020 bis 2022 um 12 beziehungsweise 13 Prozent. Das Unternehmen verweist auf 100 Quartale mit Umsatzwachstum in Folge, und der Konzernchef betonte im September, dass in 25 Jahren kein einziges Quartal ohne organisches Wachstum vergangen sei.
Bemerkenswert ist die Umwandlung von Gewinn in Geld. Der freie Cashflow, also der operative Mittelzufluss nach Investitionen, lag seit 2001 in jedem Jahr außer 2005 (97 Prozent) über dem Nettogewinn, zuletzt bei 123 Prozent im Jahr 2025 und 128 Prozent in den zwölf Monaten bis September 2026. Im dritten Quartal waren es sogar 149 Prozent, allerdings half eine Steuererstattung von 63 Millionen Dollar aus der Steuerplanung des Konzerns; ohne sie wären es 109 Prozent gewesen. Das hohe Niveau liegt an der Natur des Geschäfts: Die Investitionen in Sachanlagen sind winzig, im dritten Quartal 6 Millionen Dollar bei 1,09 Milliarden Umsatz. Das Kapital steckt in Technikern, Fahrzeugen und Marken; in der Bilanz stehen Leasingverbindlichkeiten von 399 Millionen Dollar, fast 40 Prozent der bereinigten Nettoschulden. Für die Kennzahlen am Ende der Analyse ist das wichtig: Ein Geschäft, das kaum Anlagen braucht, erzielt hohe Kapitalrenditen, solange die Marge hält.
Das Management fasst sein Modell in einen „Wachstumsalgorithmus": In den drei Jahren 2022 bis 2025 wuchs der Umsatz um 12 Prozent pro Jahr, von jedem zusätzlichen Umsatzdollar blieben 25 Cent als zusätzliches bereinigtes EBITDA (die sogenannte inkrementelle Marge), und der freie Cashflow lag bei 121 Prozent des Nettogewinns. Mittelfristig sollen es 7 bis 8 Prozent organisches Wachstum plus 2 bis 3 Prozent aus Zukäufen sein, bei einer inkrementellen Marge von 30 bis 35 Prozent. Für 2026 gilt das nicht: Nach der Senkung im Oktober rechnet das Management nur noch mit 4 bis 6 Prozent organischem Wachstum und einer inkrementellen Marge zwischen leicht positiv und etwa 10 Prozent. Warum, zeigt der nächste Abschnitt.
Das zentrale Risiko: Wenn die Suchmaschine den Kunden nicht mehr weiterreicht
Die Geschichte, die Jerry Gahlhoff auf der J.P.-Morgan-Konferenz am 23. September 2026 erzählte, beginnt lange vor dem Sommer. Schon seit März 2025 gingen bei Orkin und den anderen Marken, die über Online-Werbung Kunden gewinnen, rund 5 Prozent weniger Anfragen (im Branchenjargon Leads) ein als im Vorjahr; das Geschäft wuchs trotzdem, weil die verbliebenen Anfragen häufiger zu Verträgen wurden. Ein früher Wintereinbruch im November 2025 und Eisstürme im Januar 2026 kosteten Einmalgeschäft, aber im März 2026 lag das organische Wachstum wieder bei 8 Prozent. Ab der zweiten Maihälfte, zu Beginn der Hauptsaison, brachen die Anfragen dann zweistellig ein, in Kalifornien genauso wie in Virginia und in allen Einkommensgruppen gleichermaßen. Das Management prüfte Wetter, Verbraucherstimmung und Schädlingsdruck (Leitschädlinge wie Mücken waren nur im einstelligen Bereich rückläufig) und landete bei einem Datum: Am 19. Mai 2026 stellte Google seine Suche standardmäßig auf KI-Übersichten um. Seitdem öffnet sich die Lücke. Gahlhoff schätzte, dass mindestens 50 bis 60 Prozent des Rückgangs mit dieser Verschiebung zu den Sprachmodellen zusammenhängen.
Kurz erklärt, warum das ein Problem ist: Wer früher nach einem Kammerjäger in der Nähe googelte, bekam eine Liste mit Anzeigen und Google-Rezensionen, in der sich Orkin mit bezahlten Anzeigen und guten Bewertungen nach vorn arbeiten konnte. Fragt der Verbraucher heute ChatGPT, Gemini oder Claude, entscheidet ein Sprachmodell, welche Anbieter es nennt, und jedes Modell wertet andere Quellen aus: Yelp-Bewertungen, die Verbraucherorganisation Better Business Bureau, Diskussionen auf Reddit. Rollins muss nach eigener Darstellung nun fünf oder sechs solcher Systeme verstehen statt einer Suchmaschine, und die Antwort auf dieselbe Frage kann sich von Woche zu Woche ändern. Viele der im Juni und Juli ausprobierten Anpassungen haben nach Angaben des Konzernchefs im September schlicht nicht funktioniert, einige wenige schon.
Mit den Quartalszahlen im Oktober hat das Management seinen Plan konkretisiert. Es zeigt sich vom dritten Quartal „enttäuscht", habe nun aber ein klareres Bild davon, wie sich die Kundengewinnung verändert. Die Präsentation nennt drei Hebel: erstens bessere lokale Sichtbarkeit in klassischer und KI-gestützter Suche, über lokale Inhalte, gepflegte Firmeneinträge und Bewertungen sowie Präsenz in den Quellen, auf die sich Sprachmodelle bei ihren Empfehlungen stützen; zweitens klarer kommunizierte Vorteile wie Preistransparenz und Termine am selben oder nächsten Tag; drittens eine genauere Zuordnung, welcher Kanal tatsächlich zahlende Kunden bringt, und die Umschichtung des Budgets dorthin. Gegen Ende des Quartals habe es bei Orkin erste, ermutigende Anzeichen gegeben, nachdem die lokale Sichtbarkeit verbessert worden war. Mehr Geld fließt dafür bisher nicht: Die Vertriebs- und Marketingkosten lagen im dritten Quartal bei 13,4 Prozent des Umsatzes nach 13,5 Prozent im Vorjahr, was zur Ankündigung vom September passt, das bestehende Marketingbudget lediglich umzuschichten.
Die unangenehmere Frage hatte das Management im September selbst gestellt und offen gelassen: Wenn die Anfragen fehlen, die Schädlinge aber nicht, wohin geht die Nachfrage? Zu Heimwerkerlösungen, zu kleinen Betrieben vor Ort, oder bleibt sie vorerst liegen? Ebenso offen ist, ob die Kundengewinnung dauerhaft teurer wird. Gahlhoff hält den Wandel für dauerhaft; wo die Kosten der Kundengewinnung den Wert eines Kunden übersteigen, will er lieber in anderen Teilen des Geschäfts wachsen. Auf die Frage, ob das Problem in zwei bis drei Monaten gelöst sei oder bis ins nächste Jahr reiche, antwortete er damals, er wisse es nicht. Die Prognose vom Oktober bildet genau diese Unsicherheit ab und nennt drei Szenarien: rund 4 Prozent organisches Wachstum für 2026, falls die Anfragen weiter nachlassen, rund 5 Prozent, wenn sie auf dem Niveau des dritten Quartals bleiben, und rund 6 Prozent bei einer Erholung. Zuvor hatte das Management rund 6 Prozent erwartet. Eine Prognose für 2027 will es erst mit den Jahreszahlen geben.
In den Zahlen des dritten Quartals zeigt sich der Einbruch zweifach. Das organische Wachstum fiel auf 4,4 Prozent, nach 5,7 Prozent im zweiten Quartal; bei Privatkunden waren es nur noch 2,3 Prozent. Und die bereinigte EBITDA-Marge sank um 1,7 Prozentpunkte auf 23,5 Prozent; das bereinigte EBITDA ging um 0,7 Prozent auf 257 Millionen Dollar zurück, der Nettogewinn um 3,4 Prozent auf 158 Millionen Dollar, der Gewinn je Aktie von 0,34 auf 0,33 Dollar. Das Unternehmen nennt drei Gründe: weniger Volumen als erwartet, mehr Versicherungs- und Schadensfälle und teureren Kraftstoff. Allein die Versicherungs- und Schadenskosten kosteten in den Servicekosten einen Prozentpunkt Marge, gemessen an einem günstigen Vorjahresquartal; davor hatte Finanzchef Will Harkins im September gewarnt, als er sagte, im dritten Quartal 2025 sei „jedes Kästchen angekreuzt" gewesen. Die Fahrzeugflotte kostete weitere 0,4 Prozentpunkte. Die Personalkosten sanken dagegen im Verhältnis zum Umsatz um 0,3 Prozentpunkte, nachdem die Belegschaft nach früheren Unternehmensangaben seit Ende Mai an die Nachfrage angepasst worden war.
Kapitalverwendung: Zukäufe, Dividende und jetzt auch Rückkäufe
Der freie Cashflow lag im dritten Quartal bei 236 Millionen Dollar, 28,8 Prozent über dem Vorjahr, getragen von der erwähnten Steuererstattung. Verwendet wurden 120 Millionen Dollar für Aktienrückkäufe, 87 Millionen für Dividenden, 27 Millionen für Zukäufe und 6 Millionen für Sachinvestitionen. Die Rangfolge der Prioritäten bleibt nach Unternehmensangaben unverändert: zuerst Übernahmen, dann eine wachsende Dividende, dann Rückkäufe, wenn überschüssiges Geld vorhanden ist. Neu ist das Gewicht der Rückkäufe. Im Jahr 2025 hatte Rollins keine eigenen Aktien über die Börse gekauft; im Juli und August 2026 waren es gut 3,1 Millionen Stück zu durchschnittlich rund 38 bis 39 Dollar. Das Management begründet das ausdrücklich mit seiner Überzeugung vom inneren Wert des Unternehmens. Die Zahl der ausstehenden Aktien sank seit Jahresbeginn von 481 auf 478 Millionen, aus dem laufenden Programm dürfen noch 7,9 Millionen Aktien zurückgekauft werden. Die Quartalsdividende stieg im dritten Quartal um gut 10 Prozent auf 0,1825 Dollar; für Dezember hat der Verwaltungsrat 0,20 Dollar je Aktie beschlossen.
Die Bilanz lässt das zu. Die Verschuldung entspricht dem 1,0-Fachen des bereinigten EBITDA inklusive Leasingkosten. Langfristig stehen 500 Millionen Dollar aus einer Anleihe mit Fälligkeit 2035 aus, dazu 240 Millionen Dollar kurzfristige Schulden aus Commercial Paper und die erwähnten 399 Millionen Dollar Leasingverbindlichkeiten; die Kreditlinie über eine Milliarde Dollar ist ungenutzt. Im dritten Quartal verbrauchten Rückkäufe, Dividende und Zukäufe zusammen fast genau den freien Cashflow; seit Jahresbeginn stiegen die kurzfristigen Schulden von 124 auf 240 Millionen Dollar. Bei einfacher Verschuldung ist das unproblematisch und lässt Spielraum für weitere Rückkäufe oder größere Übernahmen. Für den Kennzahlenteil heißt das: Schuldentragfähigkeit und Aktionärsrendite dürften gut aussehen; die spannende Frage liegt beim Wachstum und beim Margentrend.
Zwischenfazit zum Geschäftsmodell
Rollins ist ein Unternehmen, dessen Geschäft sich in zwei Sätzen erklären lässt und dessen Zahlen 25 Jahre lang kaum Fragen aufwarfen: wiederkehrende Serviceverträge, regelmäßige Preiserhöhungen, kleine Zukäufe in einem zersplitterten Markt, eine Marge, die sich seit 2000 mehr als vervierfacht hat, und ein freier Cashflow fast immer über dem Gewinn. Was sich 2026 geändert hat, ist der Weg, auf dem neue Kunden das Unternehmen finden. Das Management stellt das als lösbare Aufgabe dar, verweist auf Marken wie Fox und HomeTeam, die ohne Suchmaschine wachsen, auf ein Geschäftskundensegment mit 6,6 Prozent organischem Wachstum im dritten Quartal und auf erste Fortschritte bei Orkin. Es räumt aber ein, dass offen ist, wie sich die Anfragen weiter entwickeln, und hat seine Prognose entsprechend in Szenarien zerlegt. Ob die Gegenmaßnahmen greifen, wird erst das vierte Quartal zeigen.
Das führt zur zweiten Frage dieser Analyse: Was ist die Aktie nach dem Rückgang wert? Zum Stichtag 29. Oktober 2026 notierte sie bei 34,69 Dollar, 47,6 Prozent unter ihrem 52-Wochen-Hoch, der Börsenwert lag bei rund 16,6 Milliarden Dollar. Ob der Markt damit ein vorübergehendes Marketingproblem oder einen dauerhaften Wachstumsknick einpreist, zeigt der Bewertungschart.
Bild noch hochladen als bewertungschart.webp (Ordner img/articles/rollins-rol/)
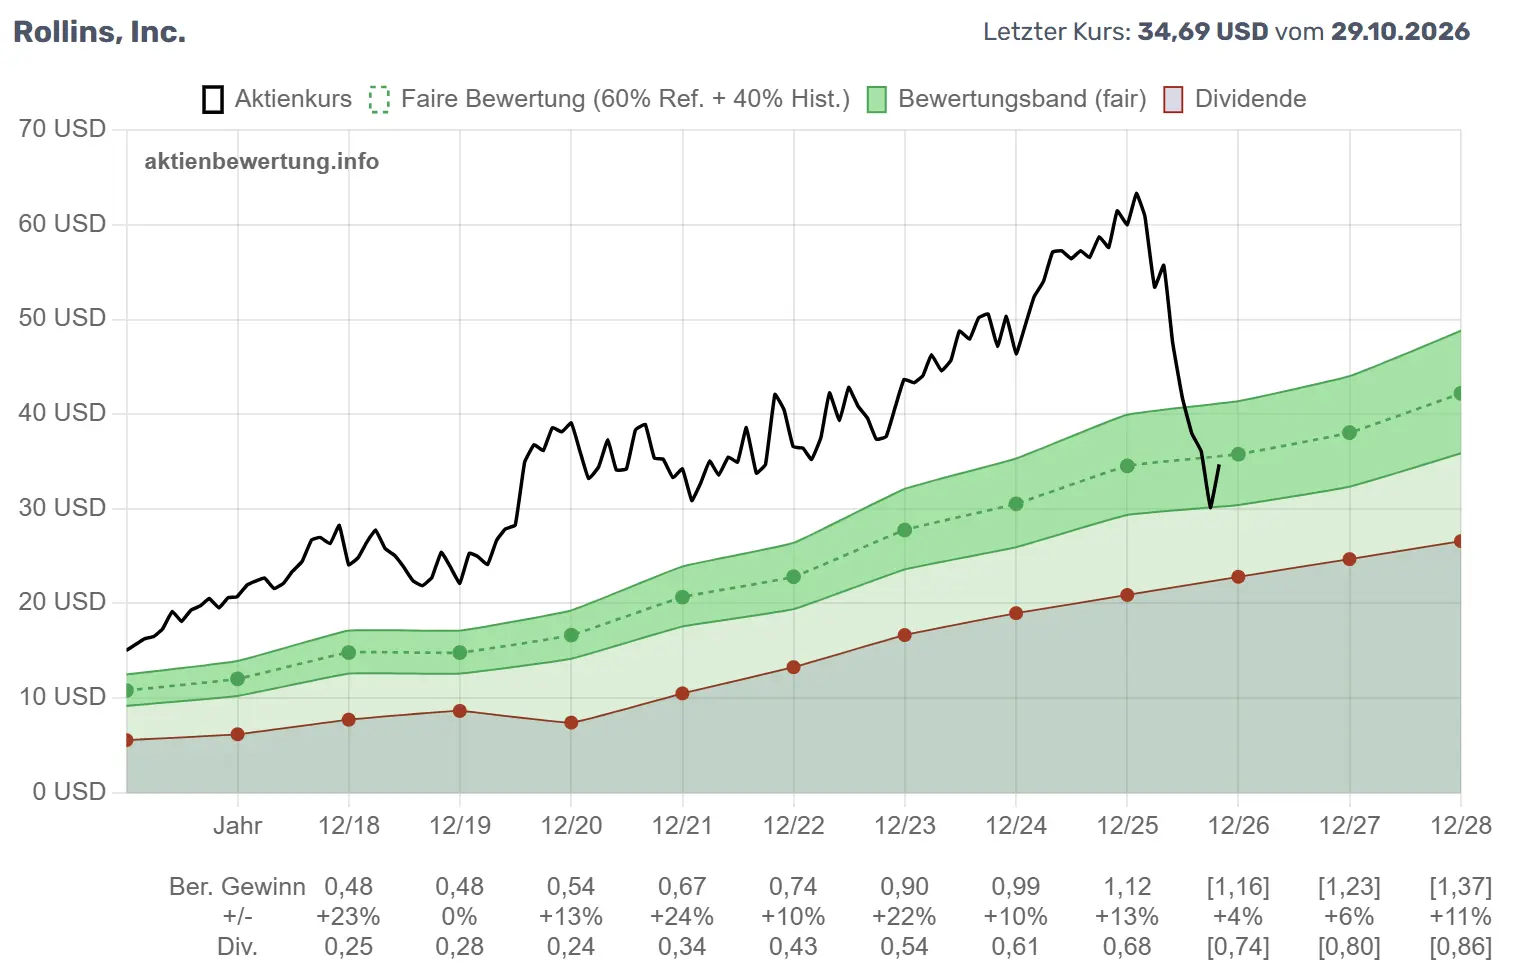
Abbildung: Bewertungschart von Rollins (ROL) auf aktienbewertung.info: Aktienkurs (schwarz), faire Bewertung (grün gestrichelt) und Bewertungsband. Von 2017 bis 2025 lag der Kurs durchgehend über dem Band, zuletzt bei mehr als 60 USD. Nach dem Einbruch 2026 notiert er mit 34,69 USD erstmals im dargestellten Zeitraum im Band, knapp unter der fairen Linie.
Was der Bewertungschart zeigt
Der Bewertungschart legt drei Linien übereinander: den Aktienkurs in Schwarz, die faire Bewertung als grün gestrichelte Linie und das grüne Bewertungsband darum. Läuft der Kurs im Band, ist die Aktie fair bezahlt; darunter ist sie günstig, darüber teuer. Bei Rollins erzählt das Bild eine ungewöhnliche Geschichte. Von 2017 bis 2025 lief der Kurs ohne Unterbrechung über dem Band, oft weit darüber. Anleger haben für die Beständigkeit, die im ersten Teil beschrieben ist, jahrelang einen deutlichen Aufschlag bezahlt, und der Kurs stieg trotzdem weiter, weil der Gewinn fast Jahr für Jahr zulegte.
2026 ist dieser Aufschlag verschwunden. Vom 52-Wochen-Hoch bei 66,14 Dollar fiel die Aktie bis auf 29,29 Dollar und notierte am 29. Oktober 2026 bei 34,69 Dollar, 47,6 Prozent unter dem Hoch. Damit liegt der Kurs zum ersten Mal im ganzen dargestellten Zeitraum im Bewertungsband, knapp unter der fairen Linie. Die 200-Tage-Linie, also der Durchschnittskurs der letzten 200 Handelstage, fällt, und der Kurs liegt 26,3 Prozent darunter. Der Börsenwert beträgt noch rund 16,6 Milliarden Dollar. Ob die Aktie damit günstig ist, hängt davon ab, wie man die faire Linie liest.
Wie die faire Bewertung entsteht
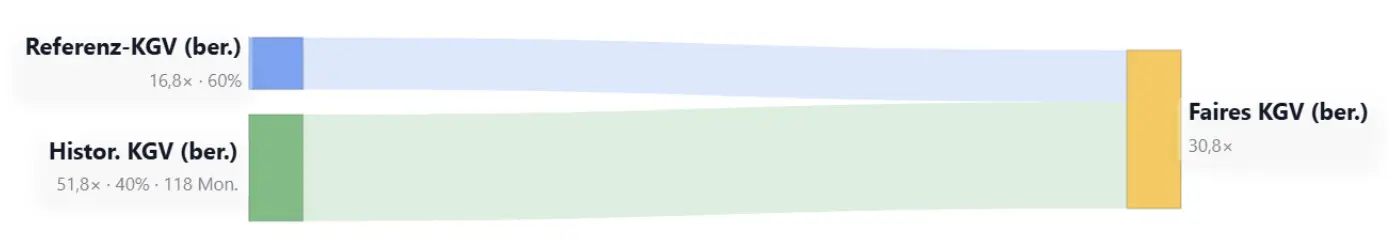
So funktioniert die faire Linie: Sie ist das faire Kurs-Gewinn-Verhältnis (KGV) mal dem bereinigten Gewinn je Aktie, der im Jahresverlauf gleitend vom letzten Ist-Wert auf die nächste Schätzung übergeht. Bereinigt heißt, ohne Sonderposten, die nichts mit dem laufenden Geschäft zu tun haben. Das faire KGV mischt zwei Bausteine: zu 60 Prozent das Referenz-KGV, das aus der Branche und dem gemessenen Gewinnwachstum abgeleitet wird, und zu 40 Prozent das historische KGV, also den Durchschnitt dessen, was der Markt für diese Aktie in den letzten 118 Monaten tatsächlich bezahlt hat. Bei Rollins ergibt das 0,6 mal 16,8 plus 0,4 mal 51,8, zusammen 30,8.
Bild noch hochladen als faires-kgv-sankey.webp (Ordner img/articles/rollins-rol/)
Abbildung: Zusammensetzung des fairen KGV (bereinigt) von Rollins (ROL): Referenz-KGV 16,8 (Gewicht 60 Prozent) und historisches KGV 51,8 aus 118 Monaten (Gewicht 40 Prozent) ergeben ein faires KGV von 30,8.
Die beiden Bausteine liegen hier ungewöhnlich weit auseinander. Das historische KGV ist mehr als dreimal so hoch wie das Referenz-KGV und trägt deshalb trotz des kleineren Gewichts rund zwei Drittel zum fairen KGV bei. Mit dem auf heute fortgeschriebenen Gewinn von rechnerisch rund 1,15 Dollar je Aktie ergibt das faire KGV einen fairen Wert von rund 35,50 Dollar. Das aktuelle KGV von 30,1 liegt knapp darunter, die Aktie ist nach diesem Maßstab gut 2 Prozent unterbewertet.
Wie stark das Ergebnis vom historischen KGV abhängt, zeigt eine einfache Gegenrechnung. Allein mit dem Referenz-KGV läge der faire Wert bei rechnerisch rund 19 Dollar, allein mit dem historischen KGV bei knapp 60 Dollar, also ungefähr dort, wo die Aktie bis vor einem Jahr stand. Die faire Linie unterstellt damit, dass Rollins einen Teil seines alten Bewertungsaufschlags behält. Genau das ist die Frage aus dem ersten Teil in Zahlen: Bleibt Rollins das verlässliche Wachstumsunternehmen, für das der Markt zehn Jahre lang das Fünfzigfache des Gewinns bezahlt hat, rechtfertigt sich ein KGV um 30 leicht. Wird die Kundengewinnung dauerhaft schwieriger und das Wachstum gewöhnlicher, rückt das Referenz-KGV in den Vordergrund, und der heutige Kurs wäre noch immer hoch.
Wachstum als Treiber der Bewertung
Die Gewinnzeile unter dem Chart zeigt, worauf der alte Aufschlag beruhte. Der bereinigte Gewinn je Aktie stieg von 0,48 Dollar im Jahr 2018 auf 1,12 Dollar im Jahr 2025, rechnerisch knapp 13 Prozent pro Jahr, mit nur einem Jahr ohne Zuwachs (2019) und Sprüngen von 24 Prozent (2021) und 22 Prozent (2023). Über die gesamte Messperiode von 2016 bis 2028 ergibt das 12,0 Prozent pro Jahr. Die eckigen Klammern markieren Schätzwerte: 1,16 Dollar für 2026, ein Plus von nur 4 Prozent, dann 1,23 Dollar für 2027 (plus 6 Prozent) und 1,37 Dollar für 2028 (plus 11 Prozent).
Hier wird der Einbruch der Anfragen sichtbar. Für 2026 und 2027 erwarten die Analysten nicht einmal halb so viel Gewinnwachstum wie in den Jahren zuvor; erst 2028 rechnen sie wieder mit einem zweistelligen Plus. Von 2025 bis 2028 sind das rechnerisch rund 7 Prozent pro Jahr. Die Dividende, im Chart als untere Linie eingezeichnet, ist von 2016 bis 2025 um 8,3 Prozent pro Jahr gewachsen und bringt beim heutigen Kurs 2,1 Prozent Rendite. Die nächste Quartalsdividende von 0,20 Dollar wird am 10. Dezember 2026 gezahlt; ab dem 10. November wird die Aktie ohne diesen Anspruch gehandelt.
Einordnung
Das aktuelle KGV von 30,1 auf den bereinigten Gewinn liegt knapp unter dem fairen KGV von 30,8, weit unter dem historischen von 51,8 und weit über dem Referenz-KGV von 16,8. Nach dem Maßstab dieser Seite ist Rollins damit ungefähr fair bewertet, mit einem kleinen Abschlag von gut 2 Prozent. Das ist die eigentliche Nachricht des Jahres 2026: Der Kurssturz hat vor allem den jahrelangen Aufschlag beseitigt, und die Aktie steht jetzt ungefähr dort, wo die faire Linie verläuft. Der Markt bezahlt Rollins heute so, als käme ein Teil der alten Verlässlichkeit zurück. Ein Abschlag für ein dauerhaftes Problem bei der Kundengewinnung ist im Kurs nur insofern enthalten, als die Aktie nicht mehr über dem Band notiert. Ob die Qualität des Geschäfts unter dem Einbruch gelitten hat, zeigen die Kennzahlen.
Die Bewertung auf einen Blick
Kurs: 34,69 USD (Stand 29. Oktober 2026), 47,6 Prozent unter dem 52-Wochen-Hoch von 66,14 USD; 26,3 Prozent unter der fallenden 200-Tage-Linie; Börsenwert rund 16,6 Milliarden USD
KGV (ber.): 30,1; faires KGV: 30,8 (60 Prozent Referenz-KGV 16,8 + 40 Prozent historisches KGV 51,8 aus 118 Monaten)
Fairer Wert: rechnerisch rund 35,50 USD, die Aktie notiert gut 2 Prozent darunter; allein mit dem Referenz-KGV läge der faire Wert bei rund 19 USD
Gewinnwachstum: 12,0 Prozent p. a. (2016 bis 2028); Schätzungen 1,16 USD (2026, plus 4 Prozent), 1,23 USD (2027, plus 6 Prozent) und 1,37 USD (2028, plus 11 Prozent); Dividendenrendite 2,1 Prozent, Dividende 2016 bis 2025 um 8,3 Prozent pro Jahr erhöht
Fazit: Der Kurssturz hat den Bewertungsaufschlag von zehn Jahren beseitigt. Die Aktie ist ungefähr fair bewertet, sofern Rollins einen Teil seiner alten Verlässlichkeit zurückgewinnt.
Gutes Unternehmen oder nur gefallene Aktie?
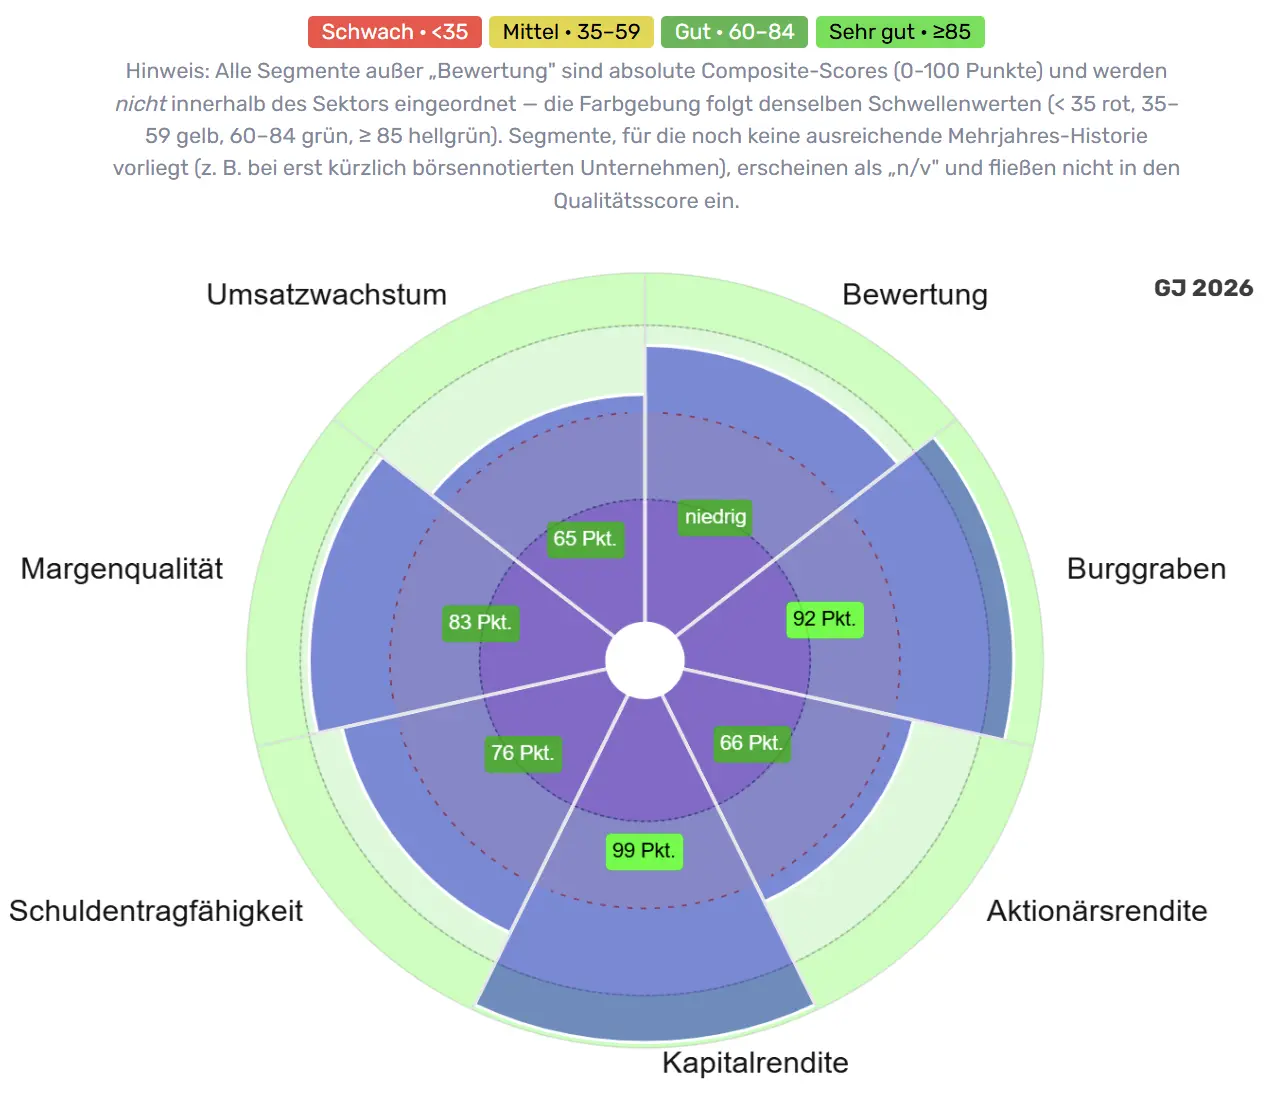
Die Seite trennt zwei Fragen, die oft vermischt werden. Der Bewertungsscore beantwortet, ob die Aktie günstig ist; bei Rollins steht er bei 79 von 100 Punkten, weil der Kurs knapp unter dem fairen Wert liegt. Der Qualitätsscore beantwortet, ob es ein gutes Unternehmen ist; er liegt bei 84 von 100 Punkten, Stufe „Gut“, einen Punkt unter der Schwelle zu „Sehr gut“. Die Bewertung ist bewusst kein Bestandteil des Qualitätsscores, damit ein Kurssturz die Güte des Geschäfts nicht schlechter aussehen lässt, als sie ist. Das Qualitätsradar zeigt sechs Qualitätsaspekte und als siebtes Segment die Bewertung; alle Qualitätssegmente sind absolute Werte von 0 bis 100, eingefärbt nach festen Schwellen: unter 35 rot, 35 bis 59 gelb, 60 bis 84 grün, ab 85 hellgrün.
Bild noch hochladen als qualitaetsradar.webp (Ordner img/articles/rollins-rol/)
Abbildung: Qualitätsradar von Rollins (ROL) auf aktienbewertung.info: Kapitalrendite 99, Burggraben 92, Margenqualität 83, Schuldentragfähigkeit 76, Aktionärsrendite 66 und Umsatzwachstum 65 Punkte. Das Bewertungssegment zeigt „niedrig“ (Bewertungsscore 79, bezogen auf das Geschäftsjahr 2026).
Zur Zahlenkonsistenz ein kurzer Einschub: Das Bewertungssegment im Radar rechnet standardisiert für alle Aktien mit der Gewinnschätzung für ein festes Geschäftsjahr, hier 2026, der Bewertungschart interaktiv mit dem auf heute fortgeschriebenen Gewinn. Beide kommen zum selben Ergebnis: Die Aktie liegt knapp unter ihrem fairen Wert.
Alle sechs Segmente sind grün oder hellgrün. Kapitalrendite und Burggraben liegen nahe am Maximum, am unteren Ende stehen Umsatzwachstum und Aktionärsrendite. Interessant ist, wo sich der Einbruch der Anfragen schon zeigt und wo noch nicht.
Wie der Qualitätsscore entsteht
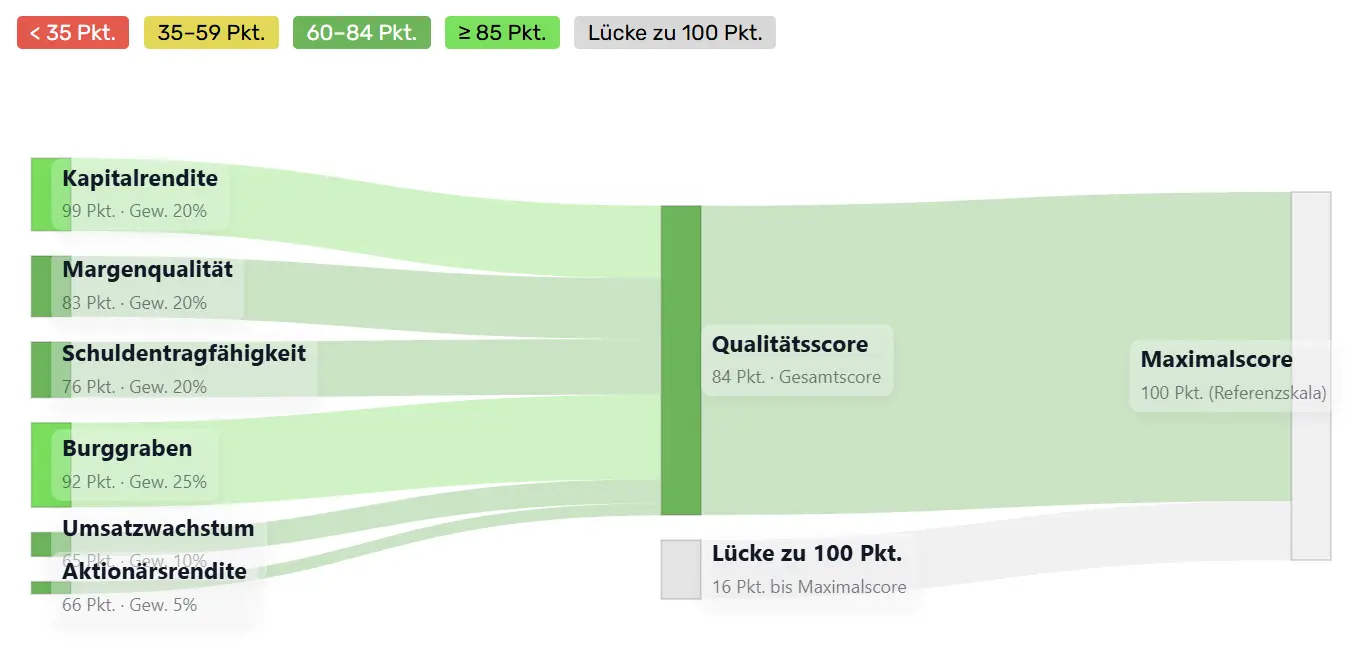
Der Qualitätsscore gewichtet die sechs Teilnoten. Der Burggraben zählt mit 25 Prozent am meisten, weil dauerhaft verteidigte Stärke mehr über ein Geschäft sagt als ein einzelnes gutes Jahr. Kapitalrendite, Margenqualität und Schuldentragfähigkeit folgen mit je 20 Prozent, das Umsatzwachstum mit 10 Prozent, die Aktionärsrendite mit 5 Prozent. Das Sankey-Diagramm zeigt, wie die Teilnoten in den Gesamtscore fließen und wo die Lücke zu 100 Punkten entsteht.
Bild noch hochladen als qualitaetsscore-sankey.webp (Ordner img/articles/rollins-rol/)
Abbildung: Wie sich der Qualitätsscore von Rollins (ROL) zusammensetzt: Burggraben 92 Punkte (Gewicht 25 Prozent), Kapitalrendite 99, Margenqualität 83 und Schuldentragfähigkeit 76 (je 20 Prozent), Umsatzwachstum 65 (10 Prozent), Aktionärsrendite 66 (5 Prozent). Gesamtscore 84, Lücke zu 100: 16 Punkte.
Die 16 Punkte Abstand zum Maximum kommen rechnerisch vor allem aus drei Quellen: knapp 5 Punkte aus der Schuldentragfähigkeit (24 fehlende Punkte mal 20 Prozent Gewicht), je rund 3,5 Punkte aus dem Umsatzwachstum (35 mal 10 Prozent) und der Margenqualität (17 mal 20 Prozent). Der Rest verteilt sich auf Burggraben und Aktionärsrendite; die Kapitalrendite kostet praktisch nichts. Drei Aspekte lohnen den genaueren Blick: das Umsatzwachstum und die Marge, weil sich dort der Einbruch der Anfragen ablesen lässt, und der Burggraben, weil er die 25 Jahre Beständigkeit aus dem ersten Teil in eine Zahl fasst.
Umsatzwachstum 65: Die Prognose enthält den Einbruch schon
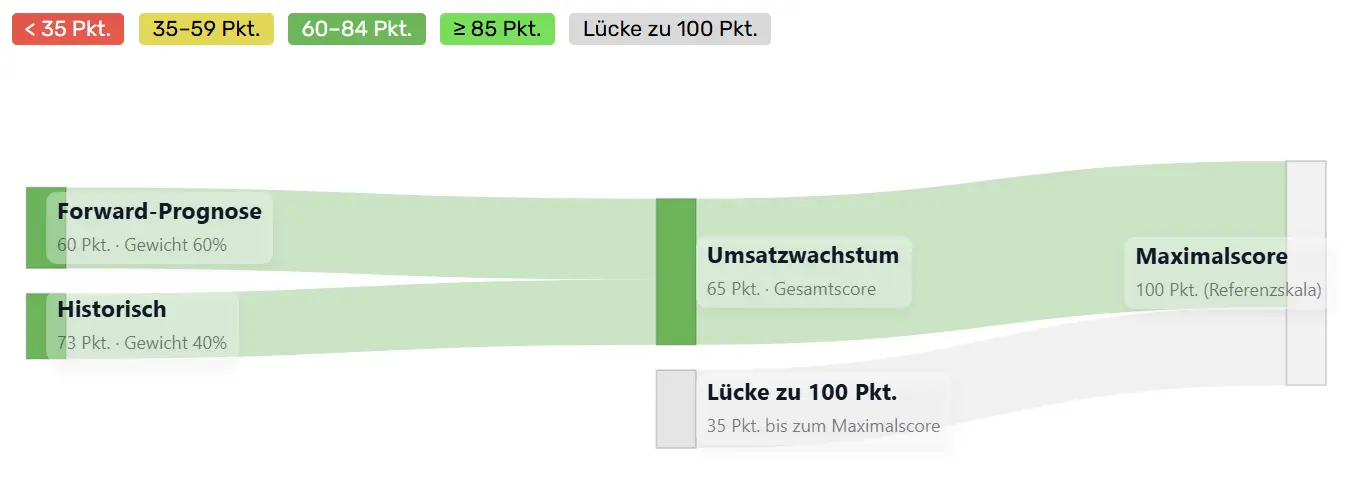
Das Umsatzwachstum setzt sich aus zwei Komponenten zusammen: zu 60 Prozent aus dem erwarteten Wachstum der nächsten zwei bis drei Jahre laut Analystenschätzungen und zu 40 Prozent aus dem tatsächlichen Wachstum der letzten sieben Jahre. Bei Rollins liegen beide sichtbar auseinander.
Bild noch hochladen als umsatzwachstum-sankey.webp (Ordner img/articles/rollins-rol/)
Abbildung: Wie sich das Umsatzwachstum von Rollins (ROL) zusammensetzt: Forward-Prognose 60 Punkte (geschätzt 7,5 Prozent pro Jahr über drei Jahre; Gewicht 60 Prozent), historisches Wachstum 73 Punkte (10,9 Prozent pro Jahr über sieben Jahre; Gewicht 40 Prozent). Gesamtscore 65.
In den letzten sieben Jahren wuchs der Umsatz um 10,9 Prozent pro Jahr, das bringt 73 Punkte. Für die nächsten drei Jahre erwarten die Analysten nur noch 7,5 Prozent pro Jahr und damit 60 Punkte. Dieser Abstand ist der Einbruch der Anfragen in einer Zahl. Die Schätzung bezieht sich auf den gesamten Umsatz, also einschließlich Zukäufen, und liegt damit im Bereich dessen, was das Management für 2026 in Aussicht stellt, wenn man zu den 4 bis 6 Prozent organischem Wachstum die 2 bis 3 Prozentpunkte aus Übernahmen addiert. Das mittelfristige Ziel von 7 bis 8 Prozent organisch plus Zukäufe, also rund 10 Prozent, unterstellen die Analysten nicht. Gelingt Rollins die Wende bei der Kundengewinnung, ist hier am meisten Luft nach oben; gelingt sie nicht, sinkt der Wert weiter, sobald die starken Jahre aus dem Sieben-Jahres-Fenster fallen.
Margenqualität 83: Hohe Marge, Trend vor der Wende
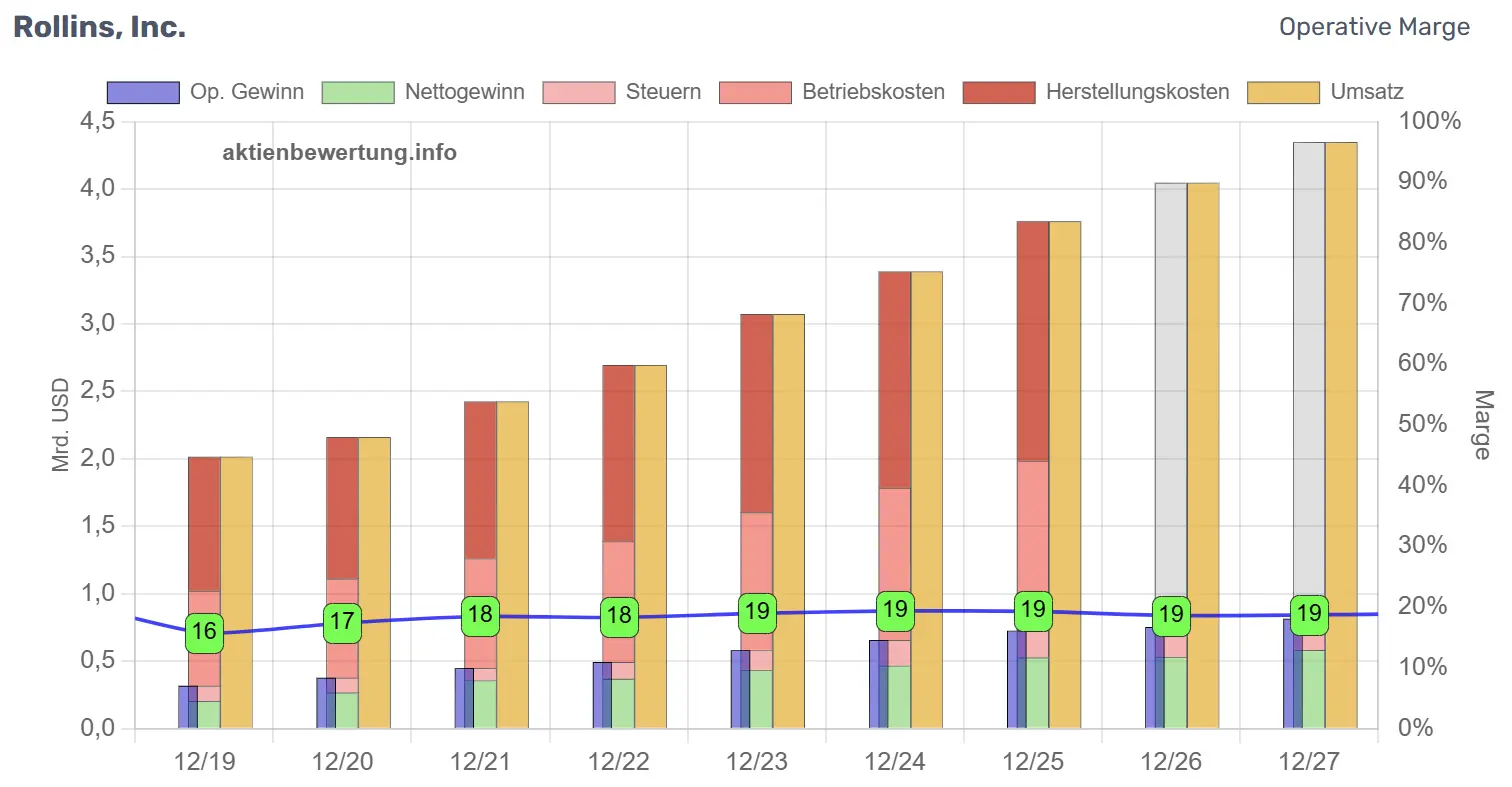
Die Margenqualität setzt sich aus dem Niveau der operativen Marge (Gewicht 65 Prozent) und ihrem Trend (35 Prozent) zusammen. Mit 19,3 Prozent operativer Marge bringt das Niveau 91 Punkte. Der Trend vergleicht den Durchschnitt der letzten zwei Jahre mit dem der Jahre drei und vier davor: 19,3 Prozent gegenüber 18,4 Prozent, ein Anstieg um 1,0 Prozentpunkte und damit 66 Punkte. Zusammen ergibt das 83.
Bild noch hochladen als umsatzmargen.webp (Ordner img/articles/rollins-rol/)
Abbildung: Umsatz und operative Marge von Rollins (ROL) auf aktienbewertung.info: Der Umsatz stieg von 2,02 Mrd. USD (2019) auf 3,76 Mrd. USD (2025), die operative Marge von 15,7 auf 19,3 Prozent. Für 2026 und 2027 erwarten die Analysten 4,05 und 4,35 Mrd. USD Umsatz und eine leicht niedrigere Marge von 18,6 und 18,7 Prozent (graue Balken: Schätzwerte).
Das Margendiagramm zeigt die Entwicklung dahinter. Von 2019 bis 2024 stieg die operative Marge Jahr für Jahr, von 15,7 auf 19,4 Prozent, 2025 hielt sie mit 19,3 Prozent das Niveau. Für 2026 erwarten die Analysten 18,6 Prozent, für 2027 18,7 Prozent. Das passt zum dritten Quartal, in dem weniger Volumen, höhere Versicherungs- und Schadenskosten und teurerer Kraftstoff die Marge drückten. Der Trendwert von 66 Punkten beruht also noch auf den guten Jahren; mit den Zahlen für 2026 dürfte er sinken. Das Niveau bleibt dagegen hoch, und die Quartalszahlen zeigen, wie viel Spielraum das Geschäft hat: Von 1,09 Milliarden Dollar Umsatz im dritten Quartal blieben 53,5 Prozent als Bruttogewinn und 20,5 Prozent als operativer Gewinn. Eine Delle von einem Prozentpunkt ändert an der Margenqualität wenig; dauerhaft teurere Kundengewinnung würde sich dagegen genau hier zeigen.
Burggraben 92 und Kapitalrendite 99: das Erbe von 25 Jahren
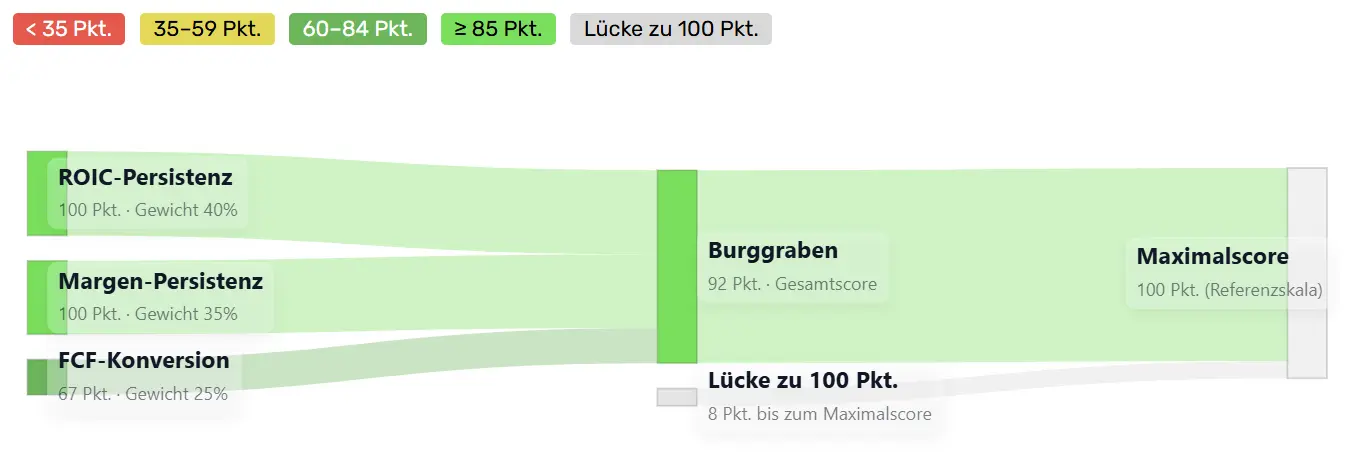
Der Burggraben misst, ob ein Unternehmen seine Stärke dauerhaft verteidigt. Drei Komponenten gehen ein: in wie vielen der letzten sieben Jahre die Kapitalrendite über 10 Prozent lag (Gewicht 40 Prozent), in wie vielen Jahren die operative Marge über der Mindestschwelle von 5 Prozent lag (35 Prozent) und wie gut der Gewinn in freien Cashflow umgewandelt wird (25 Prozent). Die ersten beiden messen Beständigkeit (in den Diagrammen „Persistenz“ genannt).
Bild noch hochladen als burggraben-sankey.webp (Ordner img/articles/rollins-rol/)
Abbildung: Wie sich der Burggraben von Rollins (ROL) zusammensetzt: ROIC-Persistenz 100 Punkte (in 7 von 7 Jahren Kapitalrendite über 10 Prozent; Gewicht 40 Prozent), Margen-Persistenz 100 Punkte (7 von 7 Jahren operative Marge über 5 Prozent; 35 Prozent), FCF-Konversion 67 Punkte (freier Cashflow gleich dem 0,90-Fachen des operativen Ergebnisses; 25 Prozent). Gesamtscore 92.
Beide Beständigkeitswerte stehen auf der vollen Punktzahl: In jedem der letzten sieben Jahre lag die Kapitalrendite über 10 Prozent und die operative Marge weit über der Schwelle. Das ist die messbare Seite der langen Wachstumsgeschichte aus dem ersten Teil. Punkte gibt es nur bei der Umwandlung in Geld ab: Der freie Cashflow erreicht das 0,90-Fache des operativen Ergebnisses, das bringt 67 Punkte. Auf den ersten Blick widerspricht das der Aussage des Unternehmens, der freie Cashflow liege seit Jahren über dem Nettogewinn. Beides stimmt: Das operative Ergebnis wird vor Zinsen und Steuern gemessen, der Nettogewinn danach. Im dritten Quartal standen 223 Millionen Dollar operativer Gewinn 158 Millionen Dollar Nettogewinn gegenüber. Gemessen am Nettogewinn wandelt Rollins außergewöhnlich viel in Geld um; gemessen am operativen Ergebnis reicht es für 67 Punkte.
Die Kapitalrendite erreicht mit 99 Punkten fast das Maximum. Die Seite rechnet sie auf Basis des konservativ ermittelten Gewinns (Owner Earnings: operativer Cashflow nach Erhaltungsinvestitionen und aktienbasierter Vergütung) und setzt ihn ins Verhältnis zum eingesetzten Kapital. Bei Rollins sind das 29,8 Prozent bei Kapitalkosten von 8,0 Prozent, ein Abstand von 21,8 Prozentpunkten. Auch der Trend zeigt nach oben: im Schnitt 29,1 Prozent in den letzten zwei Jahren gegenüber 26,7 Prozent drei bis vier Jahre zuvor. Wie im ersten Teil angekündigt, liegt das an der Natur des Geschäfts: Ein Dienstleister, der im Quartal 6 Millionen Dollar in Sachanlagen investiert und 1,09 Milliarden Dollar umsetzt, braucht kaum Kapital. Der Burggraben und die Kapitalrendite messen die Vergangenheit; den Einbruch der Anfragen seit Mai 2026 können sie noch nicht sehen. Sie zeigen aber, von welchem Niveau aus Rollins das Problem angeht.
Schuldentragfähigkeit 76 und Aktionärsrendite 66: wohin das Geld fließt
Die Schuldentragfähigkeit ist mit 76 Punkten der schwächste der vier großen Aspekte, und das liegt an einer einzigen Komponente. Die Zinsen sind 25,4-fach durch das operative Ergebnis gedeckt (100 Punkte), mit dem freien Cashflow wären die Nettoschulden in 2,1 Jahren getilgt (79 Punkte), und die Nettoschulden entsprechen dem 1,6-Fachen des operativen Ergebnisses vor Abschreibungen (76 Punkte). Das Unternehmen selbst kommt mit seiner bereinigten Rechnung inklusive Leasingkosten auf das 1,0-Fache; die Seite rechnet für alle Aktien einheitlich, deshalb weichen die Werte ab. Nur 42 Punkte erreicht die Kapitalstruktur: Die Nettoschulden sind mit 100,3 Prozent etwa so hoch wie das Eigenkapital. Der Grund steht in der Bilanz. Rollins wächst seit Jahren auch durch Zukäufe, und Firmenwerte und andere immaterielle Werte aus diesen Übernahmen machen laut Bilanzstruktur zum dritten Quartal 61,2 Prozent der Bilanzsumme von 3,36 Milliarden Dollar aus, während das Eigenkapital bei 1,39 Milliarden Dollar liegt. Riskant ist das bei der hohen Zinsdeckung nicht, aber es begrenzt den Puffer.
Bild noch hochladen als owner-earnings-sankey.webp (Ordner img/articles/rollins-rol/)
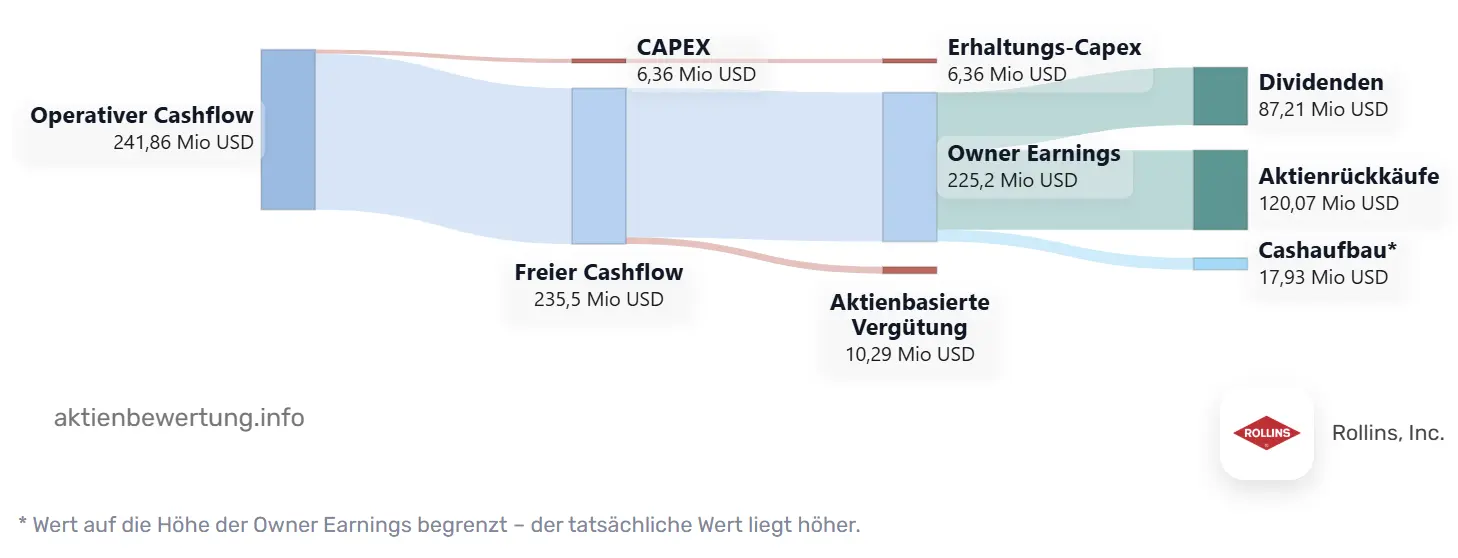
Abbildung: Owner Earnings von Rollins (ROL) im dritten Quartal 2026 auf aktienbewertung.info: Vom operativen Cashflow von 241,9 Mio. USD bleiben nach 6,4 Mio. USD Sachinvestitionen 235,5 Mio. USD freier Cashflow und nach 10,3 Mio. USD aktienbasierter Vergütung 225,2 Mio. USD Owner Earnings. Davon flossen 87,2 Mio. USD in Dividenden und 120,1 Mio. USD in Aktienrückkäufe.
Das Owner-Earnings-Diagramm zeigt, was mit dem Geld im dritten Quartal geschah. Nach Sachinvestitionen und aktienbasierter Vergütung blieben 225 Millionen Dollar übrig, die Dividende und die Rückkäufe nahmen davon 207 Millionen Dollar in Anspruch. Darin steckt allerdings die Steuererstattung von 63 Millionen Dollar aus dem ersten Teil; ohne sie wären rechnerisch gut 160 Millionen Dollar übrig gewesen, weniger als ausgeschüttet wurde. Das erklärt, warum die kurzfristigen Schulden seit Jahresbeginn gestiegen sind. Das Management kauft also bewusst Aktien zu, weil es den Kurs für günstig hält, und finanziert das zum Teil über steigende kurzfristige Schulden.
Die Aktionärsrendite von 66 Punkten fasst das zusammen: 2,1 Prozent Dividendenrendite und 1,1 Prozent Nettorückkäufe nach Abzug der aktienbasierten Vergütung ergeben 3,2 Prozent Gesamtausschüttung (74 Punkte), die Rendite des freien Cashflows liegt bei 3,9 Prozent des Börsenwerts (58 Punkte). Über die längere Sicht ist die Zahl der Aktien kaum gesunken, laut Aktienchart von 491 Millionen im Jahr 2019 auf 484 Millionen im Jahr 2025, ein Minus von 1,5 Prozent. Rollins hat seinen Aktionären in der Vergangenheit vor allem über Dividende und Wachstum Geld zurückgegeben; dass jetzt zurückgekauft wird, ist neu.
Rollins im Vergleich: die Bewertungsmatrix
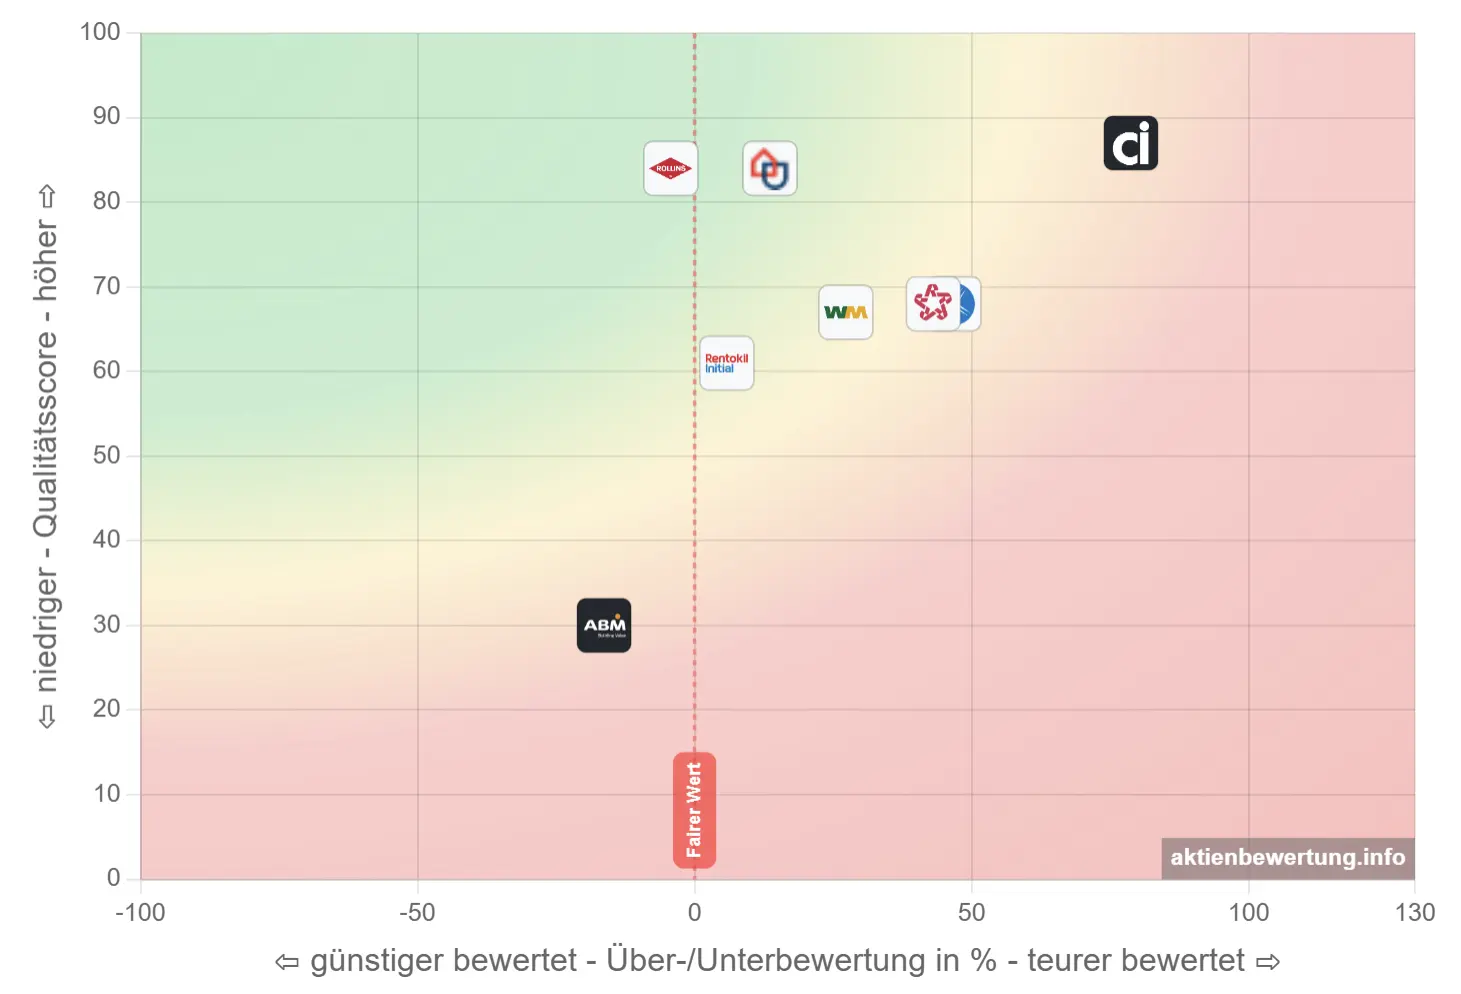
Die Bewertungsmatrix setzt beide Achsen zusammen: waagerecht der Abstand zum fairen Wert, senkrecht der Qualitätsscore. Als Vergleichsgruppe dienen der direkte Wettbewerber Rentokil Initial, dem seit 2022 auch die US-Marke Terminix gehört, sowie Dienstleister mit ähnlichem Geschäftsmodell aus wiederkehrenden Serviceeinsätzen: der Arbeitskleidungs- und Hygienedienstleister Cintas, der Hygiene- und Reinigungsspezialist Ecolab, der Gebäudedienstleister ABM Industries, der Hausgarantie-Anbieter Frontdoor sowie die Entsorger Waste Management und Republic Services.
Bild noch hochladen als bewertungsmatrix.webp (Ordner img/articles/rollins-rol/)
Abbildung: Bewertungsmatrix auf aktienbewertung.info: Rollins (ROL) im Vergleich mit Rentokil Initial (RTO) und Dienstleistern mit wiederkehrendem Geschäft, Portfolio „Rollins“ mit 8 Aktien (Stand 29. Oktober 2026). Rollins liegt mit einem Qualitätsscore von 84 knapp links der fairen Linie, gleichauf mit Frontdoor (FTDR), das etwas über fair notiert. Cintas (CTAS) hat mit 87 die höchste Qualität, liegt aber weit rechts. Waste Management (WM), Republic Services (RSG) und Ecolab (ECL) stehen bei Qualitätswerten um 68 deutlich über fair, Rentokil (RTO) mit 61 knapp darüber. ABM Industries (ABM) ist am günstigsten, mit einem Qualitätsscore von nur 30.
Die Matrix zeigt, was der Kursrückgang im Vergleich bedeutet. Rollins ist in dieser Gruppe die einzige Aktie mit hoher Qualität, die links der fairen Linie steht. Frontdoor kommt auf denselben Qualitätsscore von 84, notiert aber leicht über fair. Cintas, mit 87 Punkten qualitativ knapp vor Rollins, steht weit rechts; der Markt bezahlt dort genau den Aufschlag, den Rollins in diesem Jahr verloren hat. Die beiden Entsorger und Ecolab liegen bei deutlich geringerer Qualität rund ein Viertel bis die Hälfte über ihrem fairen Wert. Bemerkenswert ist der direkte Wettbewerber: Rentokil, dem in den USA die Marke Terminix gehört, kommt nur auf einen Qualitätsscore von 61 und ist trotzdem nicht günstiger bewertet als Rollins. Günstiger ist in der Gruppe allein ABM Industries, mit einem Qualitätsscore von 30 allerdings auf einem ganz anderen Niveau. Wer in diesem Bereich Qualität zu einem Preis nahe dem fairen Wert sucht, findet sie in dieser Vergleichsgruppe derzeit am ehesten bei Rollins. Der Grund dafür ist bekannt: Der Markt traut der Wachstumsgeschichte nicht mehr ohne Weiteres.
Fazit
Geschäftsmodell, Bewertung und Kennzahlen zusammengefügt ergeben ein Bild mit zwei Zeitebenen. Die Kennzahlen beschreiben ein Unternehmen von hoher Qualität: Qualitätsscore 84, Kapitalrendite fast 30 Prozent bei 8 Prozent Kapitalkosten, sieben von sieben Jahren hoher Rendite und stabiler Marge, eine operative Marge von gut 19 Prozent. Sie messen die Vergangenheit, und die war für Rollins 25 Jahre lang außergewöhnlich gleichmäßig. Wo die Kennzahlen nach vorn schauen, zeigt sich der Bruch des Jahres 2026: Die Analysten erwarten nur noch 7,5 Prozent Umsatzwachstum statt knapp 11 Prozent, eine leicht sinkende Marge und für 2026 und 2027 nur 4 und 6 Prozent Gewinnwachstum.
Die Bewertung hat darauf bereits reagiert. Der Kurs hat sich fast halbiert, und die Aktie notiert zum ersten Mal seit vielen Jahren im Bewertungsband, mit einem KGV von 30,1 knapp unter dem fairen KGV von 30,8. Billig ist sie damit nur im Vergleich zu ihrer eigenen Geschichte. Das faire KGV stützt sich zu zwei Dritteln auf den Preis, den der Markt in der Vergangenheit bezahlt hat; allein nach Wachstum und Branche wäre die Aktie rechnerisch nur rund 19 Dollar wert.
Die eigentliche Wette lautet deshalb: Wer heute kauft, setzt darauf, dass Rollins die Kundengewinnung über Suchmaschinen und KI-Assistenten in den Griff bekommt und zu einem Wachstum zurückfindet, das einen Teil des alten Aufschlags rechtfertigt. Dafür sprechen die Breite der Vertriebswege mit Fox, HomeTeam und dem Geschäftskundensegment, ein Management, das mit Rückkäufen auf den eigenen Kurs setzt, und Kennzahlen, die dem Unternehmen Zeit verschaffen. Dagegen spricht, dass niemand, auch das Management nicht, sagen kann, wie lange der Wandel dauert und ob die Kundengewinnung dauerhaft teurer wird. Die nächste Gelegenheit zur Überprüfung sind die Jahreszahlen mit dem Ausblick für 2027: Erst dann zeigt sich, ob die Anfragen bei Orkin zurückkommen und ob die Gewinnschätzungen halten.
Quellen
Rollins, Inc., Form 10-Q für das dritte Quartal 2026 (22. Oktober 2026): Quartals- und Neunmonatszahlen, Segmente, Margentreiber, Cashflow, Bilanz, Zukäufe, Rückkäufe, Dividende; Aussagen zu Strategie und Ausblick sind Managementperspektive. Rollins, Inc., Third Quarter 2026 Earnings Webcast Presentation (22. Oktober 2026): Maßnahmenplan zur Kundengewinnung, Langfristreihe seit 2000, Wachstumsalgorithmus, Prognose 2026 mit Szenarien; Managementperspektive. Rollins, Inc., Transkript des Auftritts auf der J.P. Morgan Annual U.S. All Stars Conference (23. September 2026, Jerry Gahlhoff, Will Harkins): Verlauf der Anfragevolumen, Einschätzung zur KI-Suche, Preisgespräche, Vergleichsbasis Q3 2025; Kursrückgang laut Moderator. Rollins, Inc., Second Quarter 2026 Earnings Webcast Presentation (23. Juli 2026): organisches Wachstum Q2, Marktbeschreibung (als frühere Unternehmensangaben gekennzeichnet). aktienbewertung.info: Kursdaten, Bewertungschart und Qualitätskennzahlen; Gewinnschätzungen = Analystenkonsens.
Hinweis: Der Artikel dient zur Veranschaulichung der Tools auf dieser Webseite und stellt keine Anlageberatung dar. Anleger sollten sich vor Investitionsentscheidungen immer selbst informieren und die Risiken sorgfältig abwägen.