Kaum ein Unternehmen steckt so tief im Alltag der amerikanischen Kreditwirtschaft wie Fair Isaac. Der FICO Score, eine dreistellige Zahl zwischen 300 und 850, entscheidet in den USA seit über 35 Jahren mit, wer eine Hypothek, einen Autokredit oder eine Kreditkarte bekommt und zu welchem Zins. Nach Unternehmensangaben nutzen 90 Prozent der größten US-Kreditgeber diesen Score, und bei Hypotheken war er bis vor Kurzem faktisch Pflicht, weil die staatsnahen Hypothekenaufkäufer Fannie Mae und Freddie Mac ihn verlangten. Daraus hat Fair Isaac ein Geschäft mit einer operativen Marge von 91 Prozent im Score-Segment gebaut und die Preise für Hypotheken-Scores in den vergangenen Jahren kräftig angehoben. Im dritten Quartal des Geschäftsjahres 2026 wuchs der Umsatz um 26 Prozent auf 674 Millionen Dollar, der bereinigte Gewinn je Aktie um 42 Prozent.
Genau diese Preismacht steht seit Ende September 2026 infrage. Die US-Aufsichtsbehörde für Fannie Mae und Freddie Mac, die Federal Housing Finance Agency (FHFA), will das Konkurrenzmodell VantageScore 4.0 bei der Preisgestaltung von Hypotheken gleichstellen, und mit Rocket Mortgage hat ein großer Hypothekenanbieter angekündigt, den Konkurrenten zum bevorzugten Modell zu machen. Die Aktie verlor an einem einzigen Tag mehr als ein Viertel ihres Werts. Die zentrale Investmentfrage lautet daher: Wie viel vom heutigen Gewinn hängt am Hypotheken-Score, und wie viel davon lässt sich halten, wenn Kreditgeber künftig wirklich wählen können?
Die Investmentthese
Fair Isaac ist ein Mautstellen-Geschäft: Der FICO Score ist der Industriestandard der US-Kreditvergabe, kostet den Kreditgeber im Verhältnis zum Kreditvolumen fast nichts und wird bei fast jedem Antrag abgefragt. Das Software-Geschäft rund um die FICO Platform wächst inzwischen kräftig und wird unabhängiger vom Score. Die Investmentthese hängt davon ab, ob der Hypotheken-Score, der im jüngsten Quartal rechnerisch rund 42 Prozent des Konzernumsatzes und einen noch größeren Teil des Gewinns lieferte, seine Preismacht behält, nachdem die Aufsicht den Wettbewerber VantageScore gleichgestellt hat. Wer die Aktie nach dem Kurssturz kauft, wettet darauf, dass der Markt den Verlust des Burggrabens zu hoch ansetzt.
Handelbar in Deutschland
Die Aktie der Fair Isaac Corporation (Börsenkürzel FICO, New York Stock Exchange) ist an deutschen Handelsplätzen unter der WKN 873369 handelbar.
Die Analyse folgt dem gewohnten Aufbau: zuerst das Unternehmen mit seinen zwei Geschäftsfeldern und dem Risiko, das die Aktie gerade bewegt, dann die Bewertung anhand des Bewertungscharts und zum Schluss die Qualität der Kennzahlen.
Zwei Geschäfte unter einem Dach
Fair Isaac wurde 1956 gegründet, hat seinen Sitz in Bozeman im US-Bundesstaat Montana und berichtet in zwei Segmenten. Das Segment Scores verkauft den FICO Score, und zwar auf zwei Wegen: an Unternehmen (Business to Business, kurz B2B), also an Banken, Kreditkartenanbieter, Autofinanzierer und vor allem Hypothekenanbieter, sowie an Verbraucher (Business to Consumer, B2C), etwa über die Seite myFICO.com, auf der Privatpersonen ihren eigenen Score einsehen können. Das Segment Software bündelt Entscheidungs- und Betrugserkennungssoftware für Banken, Versicherer und Telekommunikationsanbieter, zunehmend auf der eigenen FICO Platform.
Die Zahlen des dritten Quartals (bis 30. Juni 2026) zeigen, wie ungleich die beiden Hälften sind. Das Score-Segment setzte 459 Millionen Dollar um, 41 Prozent mehr als im Vorjahr, und verdiente daran operativ 417 Millionen Dollar, eine Marge von 91 Prozent. Das Software-Segment kam auf 215 Millionen Dollar Umsatz, nur 2 Prozent mehr, bei einer operativen Marge von 26 Prozent. Anders gesagt: Zwei Drittel des Umsatzes und fast neun Zehntel des Segmentgewinns stammen aus dem Verkauf einer Zahl, die ein Computer in Millisekunden berechnet. Auf Konzernebene lag die bereinigte operative Marge im Geschäftsjahr 2025 bei 55 Prozent, nach 27 Prozent im Geschäftsjahr 2016. Dieser Anstieg ist zum großen Teil die Geschichte der Preiserhöhungen beim Hypotheken-Score, die im nächsten Abschnitt folgt.
Der FICO Score: Industriestandard mit Preismacht
Kurz erklärt: Ein Kreditscore verdichtet die Kredithistorie eines Verbrauchers, also Zahlungsverhalten, Verschuldung und Kontoalter, zu einer Zahl, die die Ausfallwahrscheinlichkeit abbildet. Die Rohdaten liefern die drei großen US-Kreditbüros Equifax, Experian und TransUnion; Fair Isaac liefert das Rechenmodell darüber. Das Unternehmen betont, sein Modell sei das vorhersagekräftigste in den USA, über 35 Jahre in jeder Generation messbar verbessert und das einzige mit bekanntem Verhalten über einen ganzen Konjunkturzyklus. Bei Hypotheken ist der Score tief in die Abläufe eingebaut: in die Kreditentscheidung, die Zinsfestsetzung, die Versicherung, die Kapitalanforderungen und die Bewertung der Hypothekenanleihen, in die die Kredite später verpackt werden.
Dass ein Produkt zwingend gebraucht wird und nur einen winzigen Bruchteil des Kreditvolumens kostet, erlaubt Preiserhöhungen, und Fair Isaac hat sie genutzt. Das Management nennt als Haupttreiber des Score-Wachstums im Quartal ausdrücklich den höheren Stückpreis für Hypotheken-Scores, nicht ein höheres Volumen; die jüngste Preisanpassung wirkt seit dem zweiten Quartal 2026. Der Umsatz mit Hypotheken-Scores stieg im dritten Quartal um 97 Prozent auf 282 Millionen Dollar und machte damit 71 Prozent des B2B-Score-Umsatzes aus, nach 53 Prozent ein Jahr zuvor. Autokredit-Scores wuchsen um 15 Prozent, Kreditkarten-Scores um 9 Prozent; das Verbrauchergeschäft legte 5 Prozent zu. Die Abhängigkeit vom Hypothekengeschäft ist also im Jahr der großen Preiserhöhung noch gewachsen.
Parallel baut Fair Isaac an der Preisliste selbst. Mit einem neuen Direktlizenz-Programm können die Weiterverkäufer, die den Kreditgebern die gebündelten Auskünfte aller drei Büros liefern, den Score ohne den Aufschlag der Kreditbüros direkt berechnen. Angeboten werden zwei Modelle: entweder 4,95 Dollar je klassischem Score plus 33 Dollar bei tatsächlicher Kreditauszahlung, oder pauschal 10 Dollar je Score. Nach Unternehmensangaben haben Weiterverkäufer mit rund 60 Prozent des US-Hypothekenvolumens unterschrieben. Dazu kommt die neue Modellgeneration FICO Score 10T, die zusätzliche Daten wie Miet- und Telefonrechnungen auswertet und laut einer von Fair Isaac zitierten Studie des Aktuarhauses Milliman in jedem untersuchten Jahrgang besser vorhersagte als VantageScore 4.0. Für das Lesen des Risikos im übernächsten Abschnitt ist eine Zeile aus der Präsentation entscheidend: Nach Abschluss der sogenannten Credit Scoring Initiative der Aufsicht dürfen Kreditgeber bei staatlich garantierten Hypotheken zwischen FICO Score 10T und VantageScore 4 wählen. Das Unternehmen stellt diese Wahlfreiheit als Chance für sein neues Modell dar. Der Markt liest sie seit Ende September als Ende des Zwangs.
Das Software-Geschäft: die zweite Säule wächst
Das Software-Segment erzählt eine ganz andere Geschichte, und zwar eine von Umbau. Fair Isaac verlagert seine Kunden von älteren Einzelprodukten auf die FICO Platform, eine cloudbasierte Entscheidungsplattform, in die Banken ihre Modelle für Kreditvergabe, Betrugserkennung und Kundenansprache einbauen. Der Umsatz des Segments stagniert dabei fast, weil das Altgeschäft um 25 Prozent schrumpft, während die Plattform um 66 Prozent wächst. Die aussagekräftigere Größe ist der jährlich wiederkehrende Umsatz (im Fachjargon Annual Recurring Revenue, ARR), also der auf ein Jahr hochgerechnete Wert aller laufenden Verträge. Er stieg auf 816 Millionen Dollar, und im dritten Quartal überholte der Plattform-Anteil mit 413 Millionen Dollar erstmals das Altgeschäft. Der Plattform-ARR wuchs um 62 Prozent, bereinigt um die Umzüge bestehender Kunden nach Angaben des Managements um Werte in den mittleren Dreißigern. Bestehende Plattform-Kunden gaben binnen eines Jahres 48 Prozent mehr aus, ein für Software ungewöhnlich hoher Wert, der zeigt, dass die Plattform mit jedem neuen Anwendungsfall wächst.
Dazu passt, dass das Analysehaus IDC Fair Isaac Ende September 2026 als Leader im Markt für Entscheidungsplattformen eingestuft hat, mit Verweis auf dauerhaft aktualisierte Kundenprofile in Echtzeit, einen wachsenden Marktplatz für Daten- und Modellanbieter und die Möglichkeit, aus hochgeladenen Strategiedokumenten automatisch Entscheidungsregeln zu erzeugen. Im Juli 2026 kam eine Vertriebspartnerschaft mit Accenture hinzu. Das Unternehmen nennt über 150 Plattform-Kunden in mehr als 55 Ländern und zielt auf rund 500 Großkunden weltweit. Für die Aktie heißt das: Die Software ist heute mit einer Marge von 26 Prozent der kleinere Gewinnbringer, aber der Teil des Geschäfts, der vom Streit um den Hypotheken-Score unberührt bleibt.
Das zentrale Risiko: VantageScore und die Aufsicht
Am 29. September 2026 fiel die Aktie laut Presseberichten von 840,89 auf 617,87 Dollar, ein Minus von 26,5 Prozent, im Tagestief sogar auf 595,19 Dollar. Auslöser war die Ankündigung der FHFA, dass Fannie Mae und Freddie Mac bei der Preisgestaltung von Hypotheken VantageScore 4.0 und den klassischen FICO Score künftig gleich behandeln sollen. VantageScore ist das Gemeinschaftsmodell der drei Kreditbüros, also genau der Datenlieferanten, von denen Fair Isaac bislang abhängt. Rocket Mortgage erklärte zudem, nach rund vier Monaten Tests VantageScore zum bevorzugten Modell zu machen, weil mehr Kunden die Qualifikation schafften und die Score-Kosten sanken. Die Bank of America halbierte ihr Kursziel von 1.400 auf 700 Dollar und nannte die drei Punkte, auf die es ankommt: Volumen, Preis und Marktanteil. Zwei Tage später erholte sich die Aktie um knapp 12 Prozent auf 661,75 Dollar, nachdem FHFA-Chef Bill Pulte klargestellt hatte, der FICO Score bleibe zugelassen; das Ziel sei Wettbewerb, nicht Abschaffung. Als zweite Belastung berichtete Bloomberg, die Behörde erwäge, bei Hypotheken künftig nur noch Auskünfte von zwei statt drei Kreditbüros zu verlangen, was die Zahl der abgefragten Scores je Antrag senken würde.
Wie groß die Angriffsfläche ist, lässt sich aus der Präsentation des Unternehmens abschätzen. Die 282 Millionen Dollar Umsatz mit Hypotheken-Scores entsprechen rechnerisch rund 42 Prozent des Quartalsumsatzes von 674 Millionen Dollar; ein Jahr zuvor waren es noch rund 27 Prozent. Da das Score-Segment mit 91 Prozent Marge arbeitet, dürfte der Anteil am Gewinn höher liegen als am Umsatz. Das Management sagt selbst, dass dieses Wachstum fast vollständig aus dem Preis kam. Preismacht ist aber genau das, was ein gleichberechtigter Wettbewerber zuerst angreift: Ein Hypothekenanbieter, der zwischen zwei zugelassenen Scores wählen darf, kann die Preisliste des einen gegen die des anderen ausspielen, auch wenn er am Ende beim FICO Score bleibt. Für die Bewertung zählt deshalb weniger das Quartalsergebnis als die Frage, wie viel von Preis mal Volumen im Hypothekengeschäft dauerhaft verloren gehen könnte: ein Fünftel, zwei Fünftel oder mehr. Diese Rechnung nehmen wir im Bewertungsteil auf.
Auf der Gegenseite stehen Argumente, die das Unternehmen in seiner Präsentation ausbreitet: 35 Jahre Vorhersagehistorie durch einen ganzen Zyklus, die Einbettung des Scores in Preisfindung, Verbriefung und Kapitalanforderungen, die tatsächlich besseren Trefferquoten des neuen Modells 10T und ein Direktlizenz-Programm, das die Kreditbüros als Zwischenhändler umgeht. Burggräben dieser Art verschwinden selten über Nacht. Sie verlieren an Tiefe, und der Preis, den der Markt dafür ansetzt, ist der eigentliche Gegenstand dieser Analyse.
Rückkäufe auf Kredit: die Bilanz hat kein Eigenkapital mehr
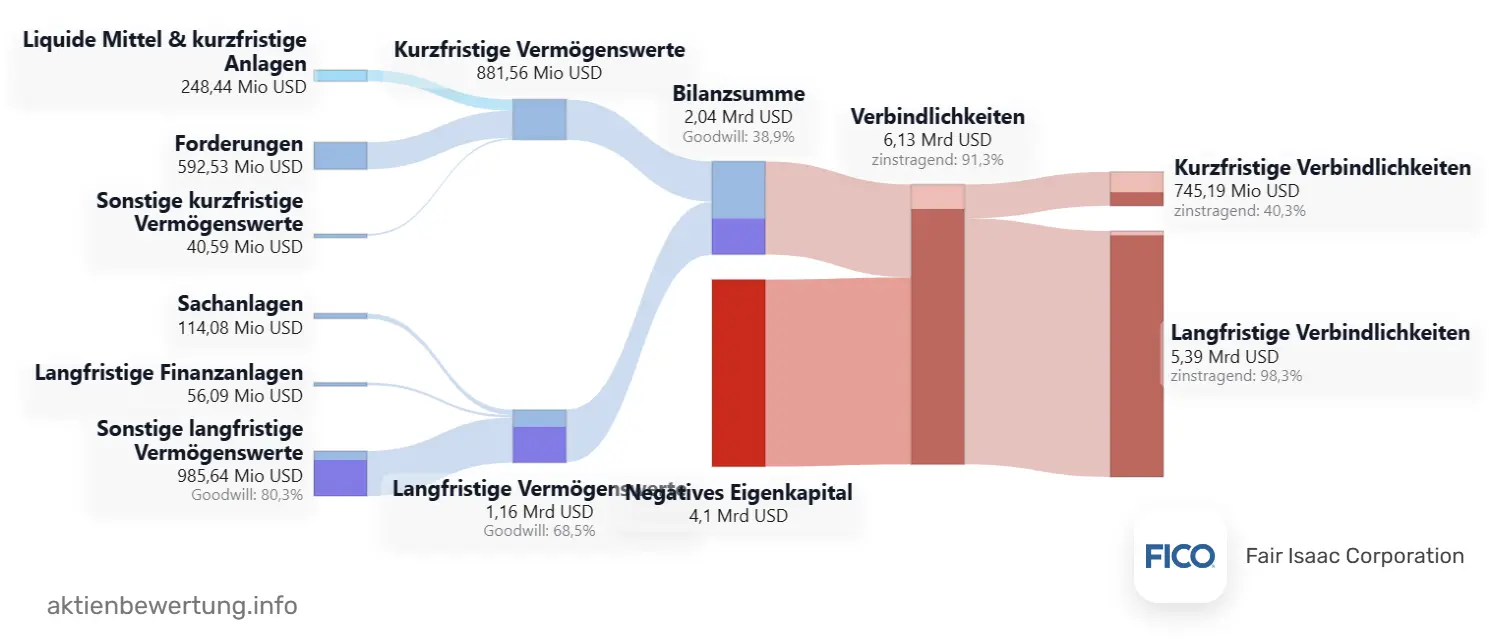
Eine Besonderheit von Fair Isaac muss man kennen, bevor man die Kennzahlen liest. Das Unternehmen kauft seit über 20 Jahren eigene Aktien zurück und hat die Zahl der ausstehenden Aktien von 74 Millionen im Geschäftsjahr 2005 auf 25 Millionen im Geschäftsjahr 2025 gedrückt. Allein im dritten Quartal 2026 flossen 1,96 Milliarden Dollar in Rückkäufe, der größte Betrag in einem Quartal der Firmengeschichte, zu einem Durchschnittskurs von 1.149 Dollar, also weit über dem heutigen Kurs. Finanziert wurde das zum großen Teil mit Schulden: In den ersten neun Monaten des Geschäftsjahres nahm der Konzern 2,95 Milliarden Dollar über Kreditlinien und eine Milliarde Dollar über Anleihen auf. Die Folge steht in der Bilanz: Verbindlichkeiten von 6,1 Milliarden Dollar stehen Vermögenswerten von 2,0 Milliarden gegenüber, das bilanzielle Eigenkapital ist mit minus 4,1 Milliarden Dollar negativ. Die Verschuldung erreichte das 3,72-Fache des bereinigten Betriebsergebnisses vor Abschreibungen (EBITDA), bei einer vertraglichen Obergrenze von 4,5.
Das Grundprinzip dahinter: Solange der freie Cashflow sprudelt, in den letzten zwölf Monaten 961 Millionen Dollar und 28 Prozent mehr als im Vorjahr, lässt sich die Schuld bedienen, und jeder zurückgekaufte Anteil erhöht den Gewinn je verbleibender Aktie. Deshalb wuchs der Gewinn je Aktie mit 41 Prozent schneller als der Nettogewinn mit 30 Prozent. Gerät aber die Gewinnquelle unter Druck, wird aus dem Hebel eine Last. Die Kennzahlen zur Schuldentragfähigkeit und zur Aktionärsrendite im Kennzahlenteil verdienen bei dieser Aktie darum besondere Aufmerksamkeit.
Zwischenfazit zum Geschäftsmodell
Fair Isaac besitzt eines der profitabelsten Geschäftsmodelle an der US-Börse: eine Zahl, die fast jeder Kreditgeber abfragt, zu Preisen, die der Anbieter bis vor Kurzem weitgehend selbst setzen konnte, ergänzt um ein Software-Geschäft, das gerade seinen Umbau auf die eigene Plattform schafft. Für das Geschäftsjahr 2026 erwartet das Management 2,53 Milliarden Dollar Umsatz, 27 Prozent mehr als im Vorjahr, und einen bereinigten Gewinn je Aktie von 42,43 Dollar, ein Plus von 42 Prozent. Diese Prognose stammt vom 29. Juli 2026, also von vor der FHFA-Entscheidung. Die Frage, die die Aktie seither bewegt, lautet nicht, ob das Geschäft gut ist, sondern wie viel von seiner besten Hälfte sich halten lässt, wenn der Zwang zum FICO Score entfällt, und ob eine Bilanz ohne Eigenkapital diese Unsicherheit verträgt.
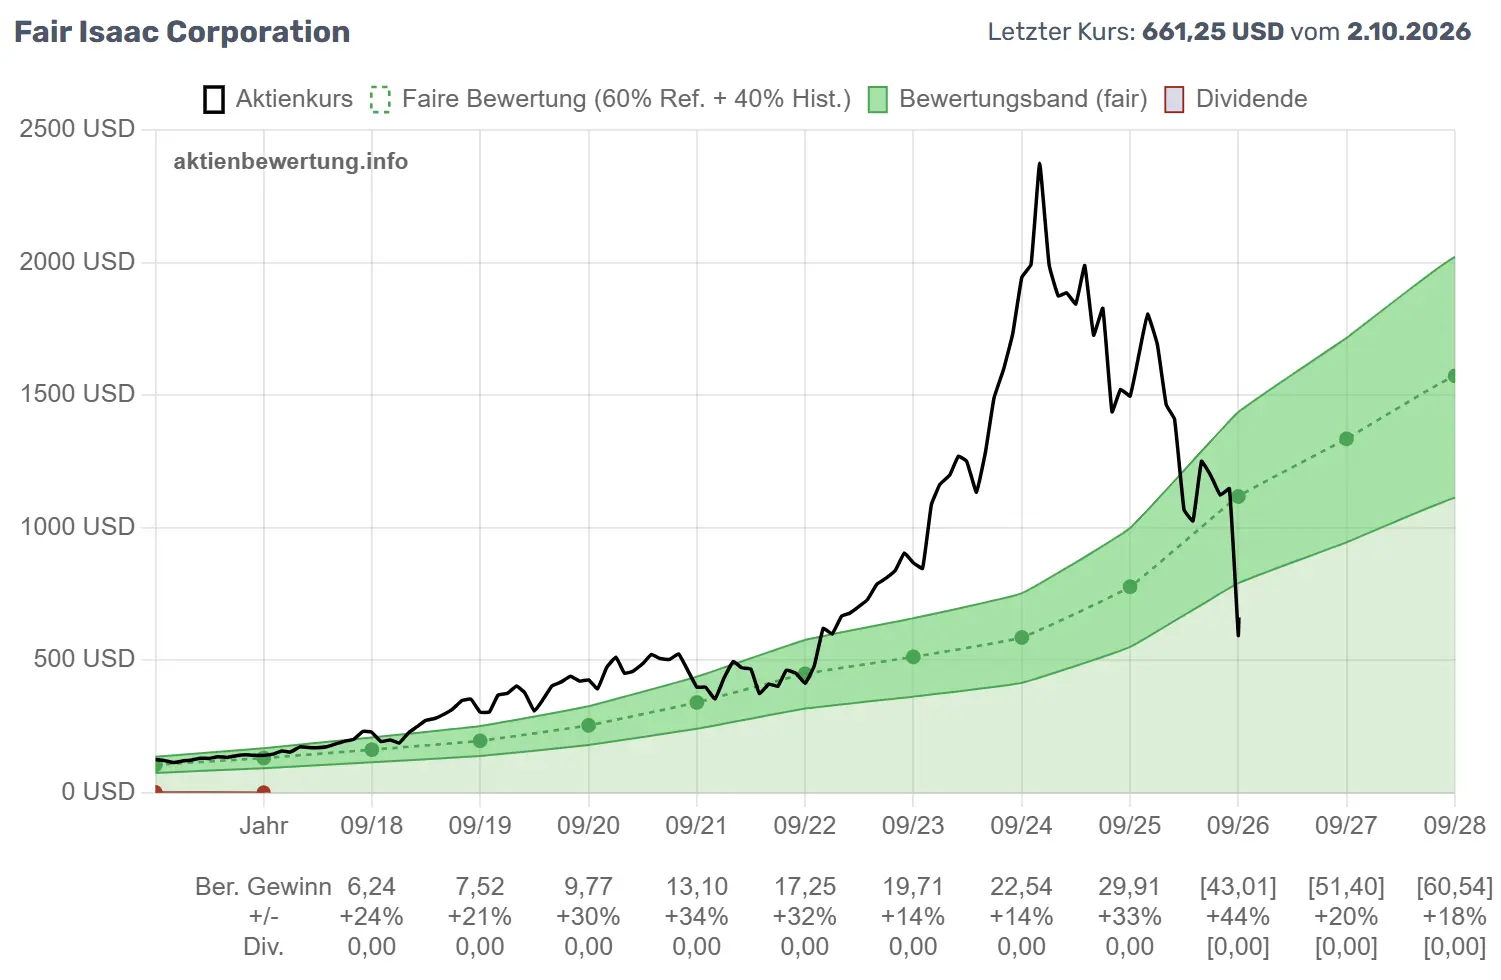
Das führt zur zweiten Frage dieser Analyse: Was ist die Aktie nach dem Kurssturz wert? Zum Stichtag 2. Oktober 2026 notierte sie bei 661,25 Dollar, rund 65 Prozent unter ihrem 52-Wochen-Hoch. Ob der Markt damit das Risiko angemessen oder übertrieben einpreist, zeigt der Bewertungschart.
Bild noch hochladen als bewertungschart.webp (Ordner img/articles/fair-isaac-fico/)
Abbildung: Bewertungschart von Fair Isaac (FICO) auf aktienbewertung.info: Aktienkurs (schwarz), faire Bewertung (grün gestrichelt) und Bewertungsband. Von 2023 bis 2025 lief der Kurs weit über das Band hinaus, bis auf über 2.000 USD. Nach dem Absturz Ende September 2026 notiert er mit 661,25 USD deutlich unter dem Band, erstmals seit Beginn der Messreihe.
Was der Bewertungschart zeigt
Der Bewertungschart legt drei Linien übereinander: den Aktienkurs in Schwarz, die faire Bewertung als grün gestrichelte Linie und das grüne Bewertungsband darum. Läuft der Kurs im Band, ist die Aktie fair bezahlt; darunter ist sie günstig, darüber teuer. Bei Fair Isaac erzählt das Bild zwei Geschichten in einer. Bis 2022 folgte der Kurs der fairen Linie mit kleinen Ausschlägen nach oben, ein Unternehmen, das mit seinen Gewinnen wuchs. Ab 2023 löste sich der Kurs vom Band und lief ihm davon: Im Hoch notierte die Aktie über 2.000 USD, mehr als das Doppelte der fairen Linie. Das war die Phase der großen Preiserhöhungen beim Hypotheken-Score, und der Markt bezahlte sie, als würden sie ewig weitergehen.
Dann der Bruch. Vom 52-Wochen-Hoch bei 1.886,28 USD ist der Kurs auf 661,25 USD gefallen, 64,9 Prozent weniger, und liegt 45,7 Prozent unter seiner 200-Tage-Linie. Entscheidend ist aber, wo er im Verhältnis zur fairen Linie steht: deutlich unterhalb des Bandes, zum ersten Mal in der gesamten Messreihe seit 2016. Der Markt hat den Aufschlag für die Preismacht nicht nur abgebaut, er hat einen Abschlag darauf gesetzt. Ob der angemessen ist, hängt davon ab, wie belastbar die faire Linie selbst noch ist.
Wie die faire Bewertung entsteht
Das Grundprinzip: Die faire Linie ist das faire KGV mal dem bereinigten Gewinn je Aktie, der im Jahresverlauf gleitend vom letzten Ist-Wert auf die nächste Schätzung übergeht. Das faire KGV mischt zwei Bausteine: zu 60 Prozent das Referenz-KGV, das aus der Branche und dem gemessenen Gewinnwachstum abgeleitet wird, und zu 40 Prozent das historische KGV, also den Durchschnitt dessen, was der Markt für diese Aktie über rund zehn Jahre tatsächlich bezahlt hat. Bei Fair Isaac ergibt das 0,6 mal 17,0 plus 0,4 mal 39,4, zusammen 26,0.
Diese beiden Bausteine liegen so weit auseinander wie selten. Das Referenz-KGV von 17,0 ist der nüchterne Preis für ein wachsendes Technologieunternehmen nach den Regeln, die für alle Aktien gelten. Das historische KGV von 39,4 trägt dagegen die Euphorie der Jahre 2023 bis 2025 in sich, in denen die Aktie zeitweise mit dem 50-Fachen ihres Gewinns gehandelt wurde. Ein Langzeitdurchschnitt kann auch eine lange Übertreibung sein, und hier steckt ein Stück davon im Maßstab. Wer diesen Baustein misstraut und nur das Referenz-KGV gelten lässt, kommt mit 17 mal 43,01 USD auf einen fairen Wert von rund 730 USD, und damit ziemlich genau auf den heutigen Kurs. Das ist die wichtigste Zahl dieses Abschnitts: Mit dem vollen fairen KGV von 26 ist die Aktie rund 40 Prozent unterbewertet, mit dem Referenz-KGV allein ungefähr fair. Die Antwort auf die Preisfrage hängt also daran, wie viel von der alten Premium-Bewertung man dem Unternehmen noch zugesteht.
Wachstum als Treiber der Bewertung
Die Gewinnzeile unter dem Chart zeigt, warum das Referenz-KGV über dem Basiswert der Branche liegt. Der bereinigte Gewinn je Aktie stieg von 6,24 USD im Geschäftsjahr 2018 auf 29,91 USD im Geschäftsjahr 2025, in keinem Jahr unter 14 Prozent Zuwachs, über die Messperiode 2016 bis 2028 im Schnitt 25,3 Prozent pro Jahr. Die eckigen Klammern markieren Schätzwerte: 43,01 USD für das gerade abgelaufene Geschäftsjahr 2026 (plus 44 Prozent, der Effekt der Preiserhöhung), 51,40 USD für 2027 und 60,54 USD für 2028. Diese Wachstumserwartung hebt das Referenz-KGV und damit die faire Linie.
Genau hier liegt die zweite Unsicherheit. Die Schätzungen in der Datenbank stammen vom Stand 2. Oktober 2026; ob die Analysten die FHFA-Entscheidung vom 29. September darin schon verarbeitet haben, lässt sich nicht erkennen, und Schätzungen folgen Kurszielen meist mit Verzögerung. Die Bank of America hat ihr Kursziel bereits halbiert. Werden die Gewinnschätzungen für 2027 und 2028 gesenkt, sinkt das gemessene Wachstum, mit ihm das Referenz-KGV, und die faire Linie fällt dem Kurs ein Stück hinterher. Ein fallender Kurs macht die Aktie dann nicht automatisch billiger, weil der Maßstab mitfällt.
Wie verlässlich sind die Prognosen?
Die Datenbank bewertet jede Aktie danach, wie gut die Analysten sie in der Vergangenheit getroffen haben. Bei Fair Isaac, das 16 Analysten begleiten, lagen 75 Prozent der tatsächlichen Jahresgewinne auf oder über der Schätzung, im Mittel 5,1 Prozent darüber. Das ist ein gutes Zeugnis und spricht dafür, dass die Gewinnkurve der Vergangenheit sauber abgebildet ist. Nur misst diese Trefferquote Jahre, in denen das Geschäftsmodell unangefochten war. Ein Strukturbruch wie die Gleichstellung von VantageScore steht in keiner Trefferquote, und genau deshalb lohnt es sich, die Bewertung nicht nur vom Konsens, sondern von Szenarien her zu denken.
Was ein Verlust im Hypothekengeschäft kosten würde
Eine Überschlagsrechnung mit offenen Annahmen, keine Prognose. Der Umsatz mit Hypotheken-Scores lag im dritten Quartal bei 282 Millionen USD, aufs Jahr hochgerechnet rund 1,13 Milliarden USD. Da das Wachstum nach Angaben des Managements fast ganz aus dem Preis kam, nehmen wir an, dass jeder verlorene Umsatz-Dollar das Betriebsergebnis nahezu eins zu eins trifft; das Betriebsergebnis des Quartals betrug 363 Millionen USD, aufs Jahr rund 1,45 Milliarden USD. Steuersatz und Zinsen bleiben unverändert, Ausgangspunkt ist die Gewinnprognose des Managements von 42,43 USD je Aktie vom Juli 2026.
Rückgang Preis × Volumen im Hypotheken-Score
Gewinn je Aktie
fairer Wert bei KGV 26
bei KGV 17
kein Verlust (Prognose Juli 2026)
42,43 USD
rund 1.100 USD
rund 720 USD
minus 20 Prozent
rund 35,80 USD
rund 930 USD
rund 610 USD
minus 40 Prozent
rund 29,20 USD
rund 760 USD
rund 500 USD
minus 60 Prozent
rund 22,60 USD
rund 590 USD
rund 380 USD
Die Lesart: Mit dem fairen KGV von 26 preist der heutige Kurs von 661 USD einen Verlust von rund der Hälfte des Hypothekengeschäfts ein. Wer nur das Referenz-KGV von 17 gelten lässt, sieht die Aktie schon beim Verlust eines Fünftels ungefähr fair bezahlt. Dazwischen liegt das Urteil jedes einzelnen Anlegers über zwei Fragen: Wie viel Preismacht bleibt, wenn Kreditgeber wählen dürfen, und wie viel von der alten Premium-Bewertung ist nach diesem Bruch noch verdient? Die Rechnung zeigt zugleich, warum die Verschuldung in dieser Lage schwerer wiegt als sonst: Die Zinslast von rund 60 Millionen USD im Quartal bleibt, wenn der Gewinn fällt.
Einordnung
Das aktuelle KGV von 15,4 auf den bereinigten Gewinn liegt weit unter dem fairen KGV von 26,0 und sogar unter dem Referenz-KGV von 17,0, das ohne jeden Bonus für die Geschichte der Aktie auskommt. Nach dem Maßstab dieser Seite ist Fair Isaac damit so günstig wie nie in der Messreihe, und der Bewertungsscore steht mit 100 von 100 Punkten am Anschlag. Der Abschlag ist aber kein Geschenk, sondern der Preis für das eingangs beschriebene Risiko: Der Markt bezahlt nicht mehr für ein Monopol, sondern für ein Unternehmen, das seine beste Gewinnquelle gegen einen gleichgestellten Wettbewerber verteidigen muss, mit einer Bilanz ohne Eigenkapital im Rücken. Wie stark das Unternehmen dafür aufgestellt ist, zeigen die Qualitätskennzahlen.
Die Bewertung auf einen Blick
Kurs: 661,25 USD (Stand 2. Oktober 2026), 64,9 Prozent unter dem 52-Wochen-Hoch von 1.886,28 USD und 45,7 Prozent unter der 200-Tage-Linie
KGV (ber.): 15,4; faires KGV: 26,0 (60 Prozent Referenz-KGV 17,0 + 40 Prozent historisches KGV 39,4)
Fairer Wert: rechnerisch gut 1.100 USD, die Aktie notiert rund 40 Prozent darunter (Bewertungsscore 100 von 100); mit dem Referenz-KGV allein läge der faire Wert bei rund 730 USD
Gewinnwachstum: 25,3 Prozent p. a. (2016 bis 2028); Schätzungen 43,01 USD (GJ 2026), 51,40 USD (2027), 60,54 USD (2028), Stand vor den Kurszielsenkungen
Analystengüte: 75 Prozent der Jahresgewinne lagen auf oder über der Schätzung, im Mittel 5,1 Prozent darüber
Fazit: Der Abschlag ist der Preis für den Angriff auf das Hypothekengeschäft. Bei fairem KGV 26 preist der Kurs rechnerisch den Verlust von rund der Hälfte dieses Geschäfts ein, mit dem Referenz-KGV allein nur ein Fünftel.
Gutes Unternehmen oder nur günstige Aktie?
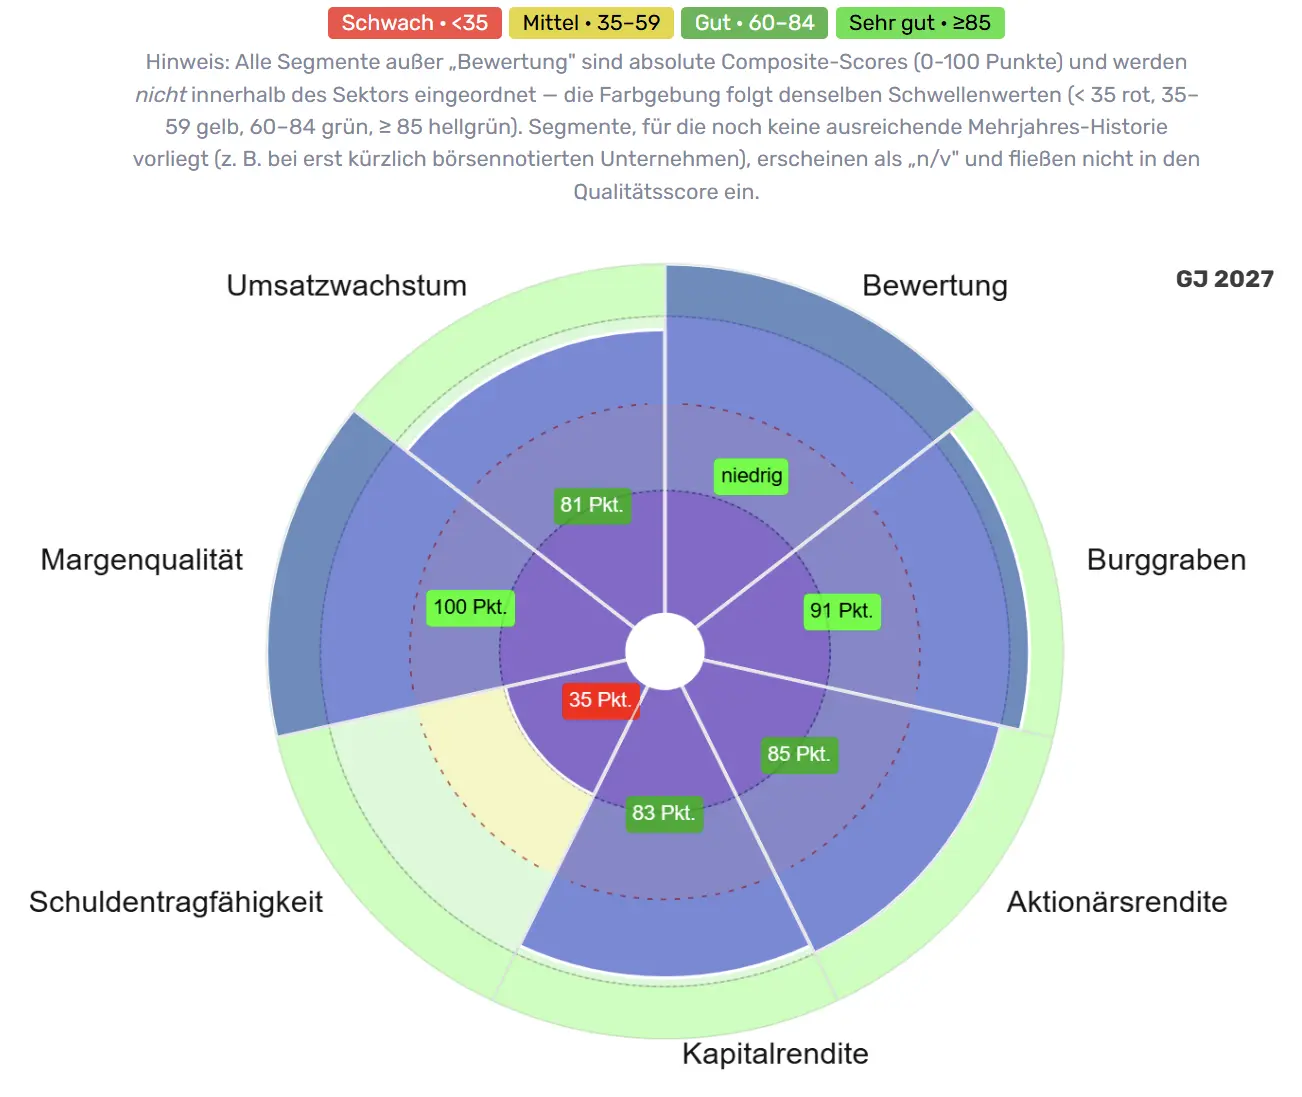
Die Seite trennt zwei Fragen, die oft vermischt werden. Der Bewertungsscore beantwortet, ob die Aktie günstig ist; bei Fair Isaac steht er auf 100. Der Qualitätsscore beantwortet, ob es ein gutes Unternehmen ist; er liegt bei 78 von 100 Punkten, Stufe „Gut". Die Bewertung ist bewusst kein Bestandteil des Qualitätsscores, damit ein Kurssturz die Güte des Geschäfts nicht verfälscht. Das Qualitätsradar zeigt sechs Qualitätsaspekte und als siebtes Segment die Bewertung; alle Qualitätssegmente sind absolute Werte von 0 bis 100, eingefärbt nach festen Schwellen: unter 35 rot, 35 bis 59 gelb, 60 bis 84 grün, ab 85 hellgrün.
Bild noch hochladen als qualitaetsradar.webp (Ordner img/articles/fair-isaac-fico/)
Abbildung: Qualitätsradar von Fair Isaac (FICO) auf aktienbewertung.info: Margenqualität 100, Burggraben 91, Aktionärsrendite 85, Kapitalrendite 83, Umsatzwachstum 81, Schuldentragfähigkeit 35 Punkte. Das Bewertungssegment zeigt „niedrig" (standardisiert 44,4 Prozent unterbewertet, bezogen auf das Geschäftsjahr 2027).
Ein kurzer Einschub zur Zahlenkonsistenz: Das Bewertungssegment im Radar meldet 44,4 Prozent Unterbewertung, der Bewertungschart weiter oben rund 40 Prozent. Beide sagen dasselbe mit anderem Gewinn-Bezugspunkt. Der Chart rechnet interaktiv mit dem auf heute interpolierten Gewinn, das Radar standardisiert für alle Aktien mit der Schätzung für ein festes künftiges Geschäftsjahr, hier 2027. Ein Widerspruch ist das nicht.
Fünf der sechs Segmente sind grün oder hellgrün, eines ist rot. Das Profil ist damit ungewöhnlich eindeutig: ein Geschäft von hoher Güte, dessen einziger Makel die selbst gewählte Finanzierung ist.
Wie der Qualitätsscore entsteht
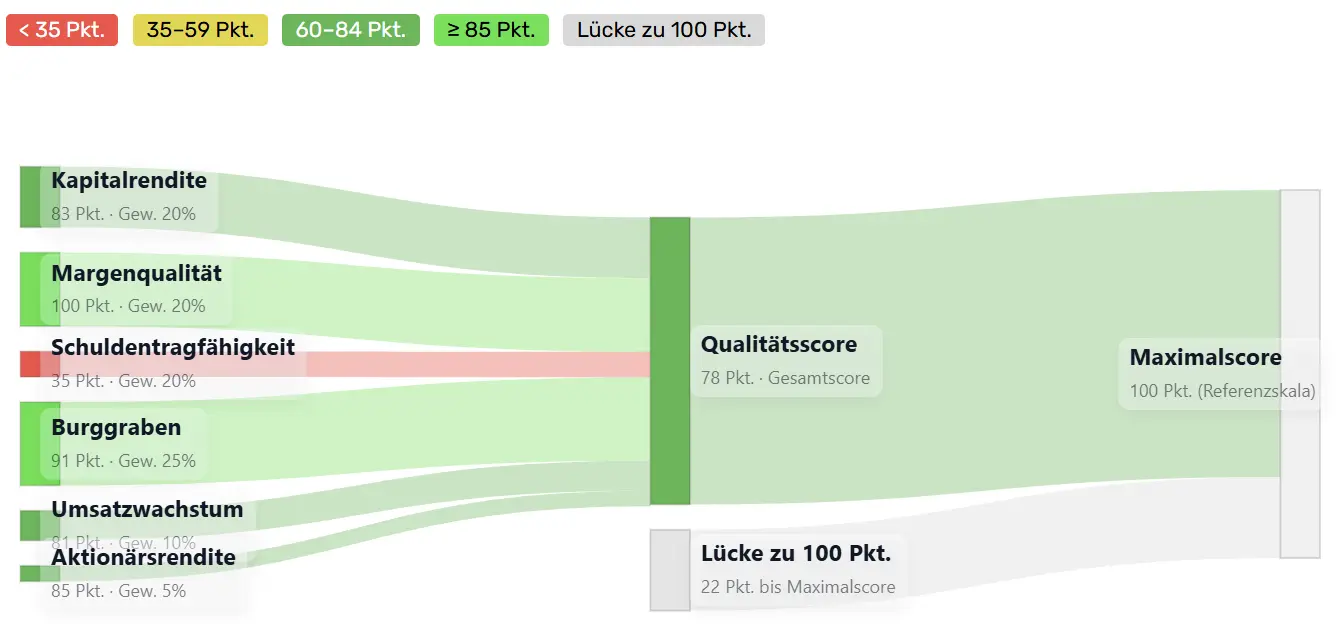
Der Qualitätsscore gewichtet die sechs Teilnoten. Der Burggraben zählt mit 25 Prozent am meisten, weil dauerhaft verteidigte Stärke mehr über ein Geschäft sagt als ein einzelnes gutes Jahr. Kapitalrendite, Margenqualität und Schuldentragfähigkeit folgen mit je 20 Prozent, das Umsatzwachstum mit 10 Prozent, die Aktionärsrendite mit 5 Prozent. Das Sankey-Diagramm zeigt, wie die Teilnoten in den Gesamtscore fließen und wo die Lücke zu 100 Punkten entsteht.
Bild noch hochladen als qualitaetsscore-sankey.webp (Ordner img/articles/fair-isaac-fico/)
Abbildung: Wie sich der Qualitätsscore von Fair Isaac (FICO) zusammensetzt: Burggraben 91 Punkte (Gewicht 25 Prozent), Margenqualität 100, Kapitalrendite 83 und Schuldentragfähigkeit 35 (je 20 Prozent), Umsatzwachstum 81 (10 Prozent), Aktionärsrendite 85 (5 Prozent). Gesamtscore 78, Lücke zu 100: 22 Punkte, fast vollständig aus der Schuldentragfähigkeit.
Von den 22 Punkten Abstand zum Maximum stammen 13 allein aus der Schuldentragfähigkeit (65 fehlende Punkte mal 20 Prozent Gewicht). Ohne diesen einen Aspekt läge Fair Isaac im Bereich „Sehr gut". Das macht die Verschuldung zum Schlüssel der Qualitätsseite, und darum bekommt sie unten den tiefsten Blick. Vorher aber zu dem Aspekt, der die zentrale Frage dieser Analyse berührt.
Der Burggraben: 91 Punkte, die die Zukunft nicht kennen
Der Burggraben-Index misst keine Geschichten, sondern Beständigkeit (in den Diagrammen „Persistenz" genannt): in wie vielen der letzten sieben Geschäftsjahre die Kapitalrendite über 15 Prozent lag (Gewicht 40 Prozent), in wie vielen die operative Marge über 15 Prozent gehalten wurde (35 Prozent), und wie verlässlich die Gewinne zu freiem Cashflow werden (25 Prozent). Fair Isaac erreicht sieben von sieben Jahren bei der Kapitalrendite und sieben von sieben bei der Marge, jeweils volle 100 Punkte. Nur die Cash-Umwandlung mit dem 0,83-Fachen des operativen Ergebnisses bringt 62 Punkte; die aktienbasierte Vergütung, die später noch eine Rolle spielt, drückt hier mit.
Das Ergebnis von 91 Punkten ist zugleich die Pointe: Der Index blickt sieben Jahre zurück, und in diesen sieben Jahren war der FICO Score bei Hypotheken Pflicht. Der Burggraben, den das Radar misst, ist der Burggraben von gestern. Ob er nach der Gleichstellung von VantageScore in sieben Jahren noch so aussieht, kann keine Kennzahl beantworten, und das Radar behauptet es auch nicht. Es sagt: Bis hierher wurde die Stärke ohne Unterbrechung verteidigt. Was ab jetzt kommt, ist das Urteil des Anlegers.
Schuldentragfähigkeit: der rote Fleck
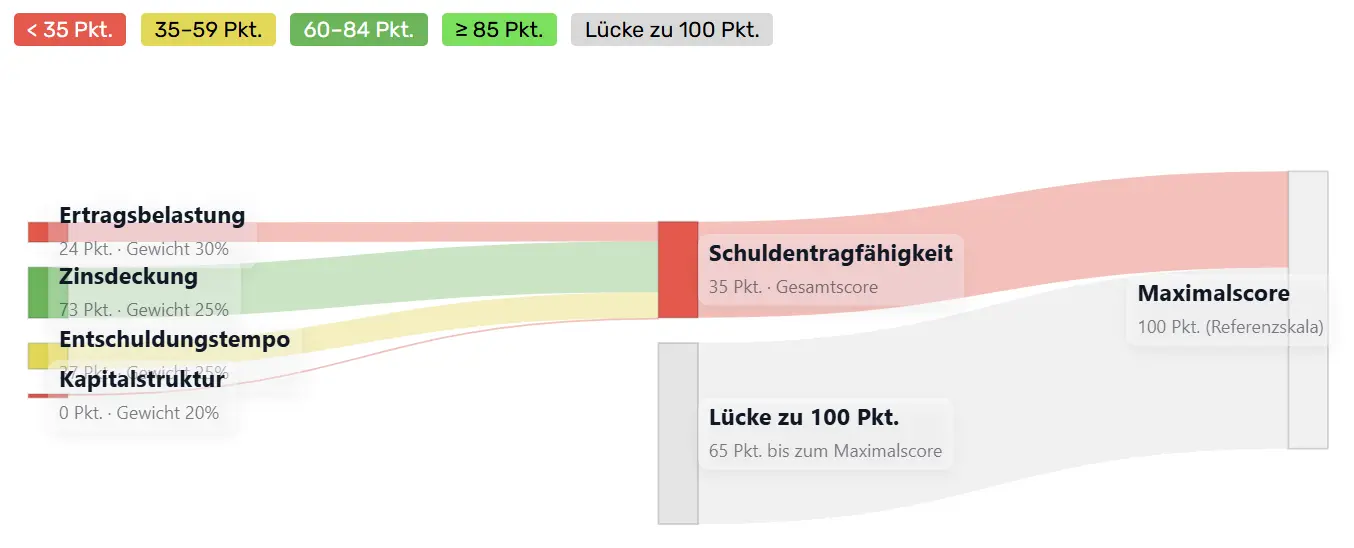
Mit 35 Punkten steht die Schuldentragfähigkeit an der Grenze zu „Schwach". Vier Teilaspekte gehen ein, und das Sankey-Diagramm zeigt, dass die Schwäche breit angelegt ist.
Bild noch hochladen als schuldentragfaehigkeit-sankey.webp (Ordner img/articles/fair-isaac-fico/)
Abbildung: Wie sich die Schuldentragfähigkeit von Fair Isaac (FICO) zusammensetzt: Ertragsbelastung 24 Punkte (Netto-Schulden = 5,7-faches EBITDA, Gewicht 30 Prozent), Zinsdeckung 73 Punkte (6,9-fach, 25 Prozent), Entschuldungstempo 37 Punkte (7,0 Jahre, 25 Prozent), Kapitalstruktur 0 Punkte (Netto-Schulden 263,3 Prozent der Vermögenswerte, da das Eigenkapital negativ ist; 20 Prozent). Gesamtscore 35.
Die Ertragsbelastung setzt die Nettoschulden ins Verhältnis zum operativen Ergebnis vor Abschreibungen (EBITDA): das 5,7-Fache, 24 Punkte. Die Zinsdeckung ist mit dem 6,9-Fachen des operativen Gewinns noch ordentlich (73 Punkte), weil die Gewinne eben so hoch sind. Das Entschuldungstempo, also die Jahre, die die Tilgung aus dem freien Cashflow dauern würde, liegt bei 7,0 (37 Punkte). Und die Kapitalstruktur bekommt null Punkte: Weil das Eigenkapital negativ ist, misst die Seite die Nettoschulden an den Vermögenswerten, und sie betragen das 2,6-Fache davon. Das Bilanzbild macht sichtbar, was dahintersteckt.
Bild noch hochladen als bilanzstruktur.webp (Ordner img/articles/fair-isaac-fico/)
Abbildung: Bilanzstruktur von Fair Isaac (FICO) zum 30. Juni 2026 (Quartalsbilanz Q3/2026) auf aktienbewertung.info: Bilanzsumme 2,04 Mrd. USD, davon rund 39 Prozent Firmenwerte aus Übernahmen und 248 Mio. USD liquide Mittel; Verbindlichkeiten 6,13 Mrd. USD, zu 91 Prozent zinstragend; Eigenkapital minus 4,1 Mrd. USD, Eigenkapitalquote minus 201 Prozent. Zum Geschäftsjahresende September 2025 lag das Eigenkapital noch bei minus 1,75 Mrd. USD.
Zum 30. Juni 2026 standen Vermögenswerten von 2,04 Milliarden USD, davon rund 39 Prozent Firmenwerte aus Übernahmen, Verbindlichkeiten von 6,13 Milliarden USD gegenüber, zu 91 Prozent zinstragend. Das Eigenkapital beträgt minus 4,1 Milliarden USD, die Eigenkapitalquote minus 201 Prozent; die liquiden Mittel von 248 Millionen USD decken ein Drittel der kurzfristigen Verbindlichkeiten. Neun Monate zuvor, zum Geschäftsjahresende September 2025, lag das Eigenkapital noch bei minus 1,75 Milliarden USD. Das Minus hat sich seither mehr als verdoppelt, und die Kapitalflussrechnung des Quartalsberichts zeigt fast auf den Dollar, womit: In neun Monaten standen 660 Millionen USD Gewinn Rückkäufen von 3,05 Milliarden USD gegenüber. Woher das Geld für solche Rückkäufe kommt, zeigt die Eigentümerrechnung des letzten vollen Geschäftsjahres.
Bild noch hochladen als owner-earnings-sankey.webp (Ordner img/articles/fair-isaac-fico/)
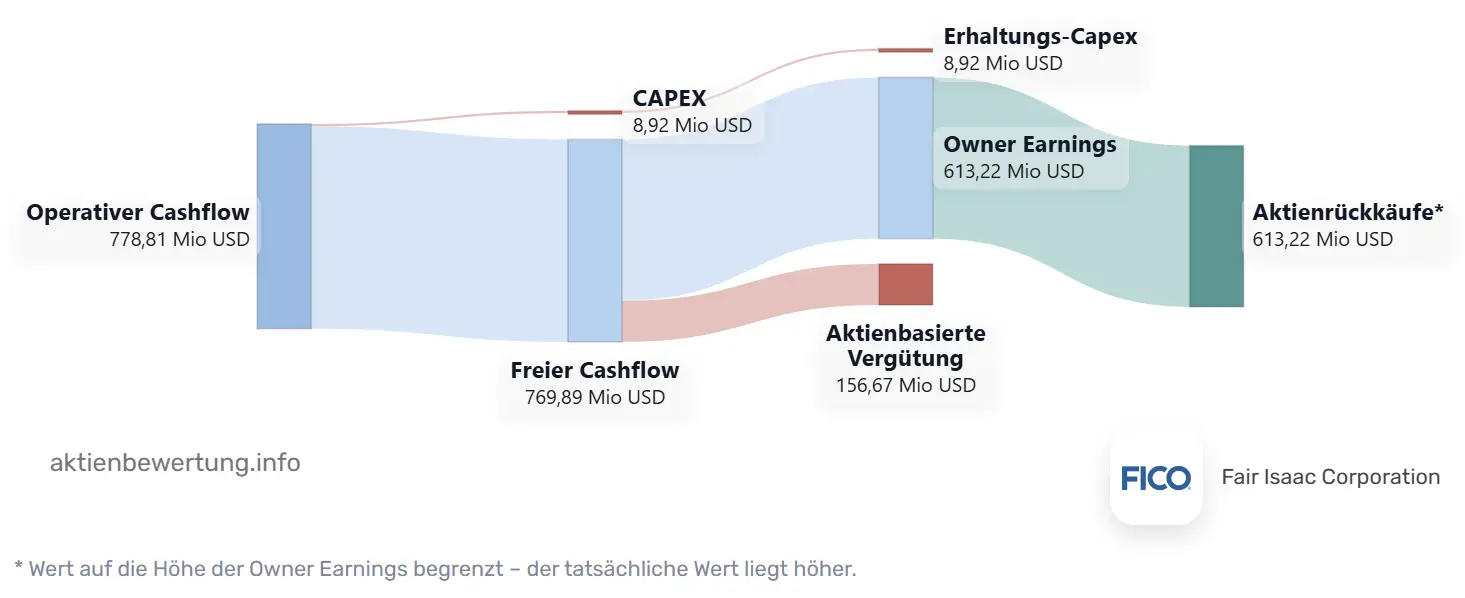
Abbildung: Owner Earnings von Fair Isaac (FICO) im Geschäftsjahr 2025: operativer Cashflow 778,8 Mio. USD, abzüglich Erhaltungsinvestitionen von nur 8,9 Mio. USD und aktienbasierter Vergütung von 156,7 Mio. USD bleiben 613,2 Mio. USD Owner Earnings. Die Aktienrückkäufe von 1,38 Mrd. USD übersteigen diesen Betrag mehr als doppelt; die Differenz wurde über 856 Mio. USD neue Schulden finanziert.
Die Owner Earnings sind das, was ein Eigentümer entnehmen könnte, ohne die Substanz anzugreifen: operativer Cashflow von 778,8 Millionen USD, abzüglich Erhaltungsinvestitionen von winzigen 8,9 Millionen USD (das Geschäft braucht praktisch keine Fabriken) und abzüglich der aktienbasierten Vergütung von 156,7 Millionen USD, die die Kasse nicht spürt, die Aktionäre über die Verwässerung aber schon. Es bleiben 613 Millionen USD. Zurückgegeben hat Fair Isaac im selben Jahr 1,38 Milliarden USD über Rückkäufe, mehr als das Doppelte. Wer dauerhaft mehr ausschüttet, als er verdient, zehrt die Kasse auf oder nimmt Schulden auf; hier waren es 856 Millionen USD neue Schulden. Dazu kommt, dass die Rückkäufe des Geschäftsjahres 2025 bei Kursen stattfanden, die weit über der fairen Linie lagen. Ein Rückkauf über dem fairen Wert verschiebt Vermögen von den bleibenden Aktionären zu den verkaufenden. Mit Blick auf den Chart war das teuer bezahlte Kurspflege.
Kapitalrendite 83 und Aktionärsrendite 85: zwei Zahlen mit Beipackzettel
Die Kapitalrendite liegt mit 83 Punkten im grünen Bereich, obwohl das Niveau mit 23,4 Prozent weit über den Kapitalkosten liegt. Was Punkte kostet, ist der Trend: Vor drei bis vier Jahren lag die Rendite im Schnitt bei 28,7 Prozent, der Rückgang um 5,3 Prozentpunkte bringt in der Trendkomponente null Punkte. Dieser Rückgang ist aber zu einem guten Teil Rechenbasis, nicht Geschäft. Das arbeitende Kapital, auf das die Rendite bezogen wird, besteht bei negativem Eigenkapital fast nur aus den Schulden abzüglich Kasse; wer seine Schulden für Rückkäufe verdreifacht, vergrößert damit den Nenner, auch wenn das Geschäft selbst kein zusätzliches Kapital braucht. Die Gewinne sind in derselben Zeit stark gestiegen. Ein schwächer werdendes Geschäft sieht anders aus.
Die Aktionärsrendite von 85 Punkten verdient den gleichen Vorbehalt in umgekehrter Richtung. Die Rendite des freien Cashflows auf den Börsenwert liegt bei 5,4 Prozent (70 Punkte), die Ausschüttungsrendite bei 8,6 Prozent, vollständig über Netto-Rückkäufe, denn Fair Isaac zahlt keine Dividende (100 Punkte). Beide Werte sind so hoch, weil der Kurs so tief gefallen ist und weil die Rückkäufe schuldenfinanziert waren. Die Kennzahl misst, was beim Aktionär ankommt, nicht, womit es bezahlt wurde. Sie ist deshalb mit Absicht das Leichtgewicht des Qualitätsscores: eine Größe zur Kenntnisnahme, kein Kaufargument.
Fair Isaac im Vergleich: die Bewertungsmatrix
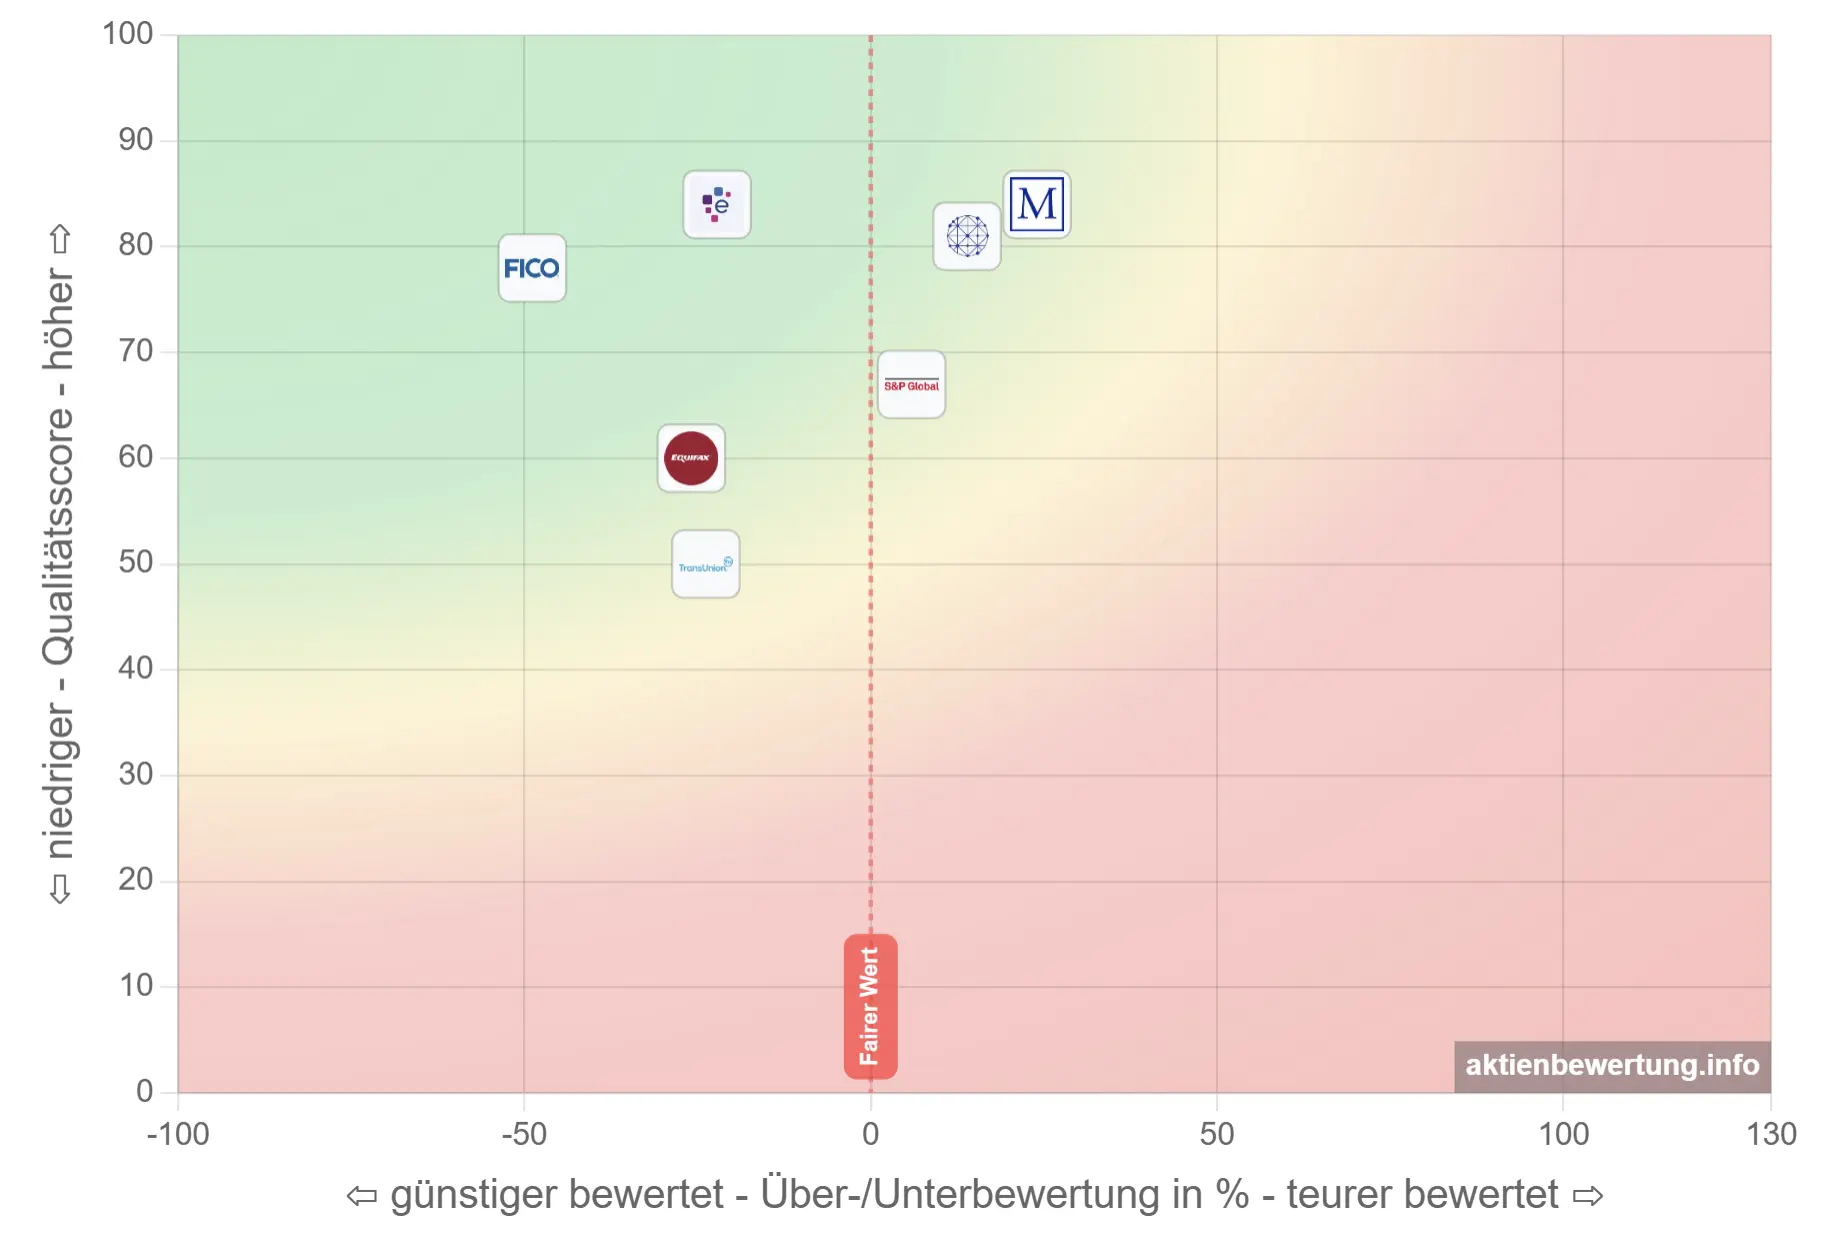
Die Bewertungsmatrix setzt beide Achsen zusammen: waagerecht der Abstand zum fairen Wert, senkrecht der Qualitätsscore. Als Vergleichsgruppe dienen die anderen Mautstellen der Finanzdaten, deren Produkt in Kreditvergabe, Rating oder Index zwingend gebraucht wird: die Kreditauskunfteien Equifax, TransUnion und Experian, die Rating- und Indexanbieter Moody's, S&P Global und MSCI sowie der Versicherungsdaten-Spezialist Verisk.
Bild noch hochladen als bewertungsmatrix.webp (Ordner img/articles/fair-isaac-fico/)
Abbildung: Bewertungsmatrix auf aktienbewertung.info, Portfolio „FICO" mit acht Aktien: Fair Isaac (FICO) steht als einziger Wert weit links im grünen Bereich, rund 45 Prozent unter dem fairen Wert bei einem Qualitätsscore von 78. Die Auskunfteien Equifax, TransUnion und Experian sowie Verisk notieren ebenfalls links der fairen Linie, aber näher daran und teils mit deutlich niedrigeren Qualitätsscores (Equifax 60, TransUnion 50); Moody's, MSCI und S&P Global stehen rechts davon, also teurer.
Das Bild hat zwei Hälften. Rechts der fairen Linie, also teurer bezahlt, stehen die Rating- und Indexanbieter: Moody's (Bewertungsscore 39, Qualitätsscore 84), MSCI (54 und 81) und S&P Global (66 und 67). Links davon, günstig bewertet, stehen die drei Auskunfteien und Verisk: Experian (93 und 84), Verisk (94 und 73), Equifax (100 und 60) und TransUnion (99 und 50). Fair Isaac (100 und 78) ist in dieser linken Gruppe der Ausreißer: rund 45 Prozent unter dem fairen Wert, weiter als jeder andere, mit einem Qualitätsscore, den in der Gruppe nur Experian und Moody's übertreffen. Bemerkenswert ist, dass die Auskunfteien, denen VantageScore gehört, ebenfalls günstig notieren, aber mit deutlich schwächeren Qualitätsscores; eine Umverteilung des Hypothekengeschäfts zu ihnen hat der Markt bislang nicht eingepreist. Die Matrix kann nicht sagen, ob der Abschlag bei Fair Isaac verdient ist. Sie zeigt, dass der Markt die Zukunft dieses einen Unternehmens anders einschätzt als die aller Nachbarn mit vergleichbarem Geschäft.
Fazit
Geschäftsmodell, Bewertung und Kennzahlen zusammengefügt ergeben ein ungewöhnlich scharfes Bild. Fair Isaac ist nach allen rückwärtsgewandten Maßstäben ein hervorragendes Unternehmen: 91 Punkte Burggraben, 100 Punkte Margenqualität, eine Kapitalrendite weit über den Kapitalkosten, ein Software-Geschäft, das seinen Umbau gerade schafft. Die Aktie ist nach dem Maßstab dieser Seite so günstig wie nie, rund 40 Prozent unter dem fairen Wert, und selbst nach dem strengsten Maßstab, dem Referenz-KGV allein, ungefähr fair bezahlt.
Der Abschlag ist der Preis für zwei Dinge, und beide stehen in keiner Kennzahl. Das erste ist die Frage, wie viel Preismacht beim Hypotheken-Score bleibt, wenn Kreditgeber zwischen FICO und VantageScore wählen dürfen; die Szenariorechnung zeigt, dass der Kurs bei vollem fairem KGV den Verlust von etwa der Hälfte dieses Geschäfts einpreist. Das zweite ist die Bilanz: Rückkäufe von 1,96 Milliarden USD in einem Quartal, finanziert mit Schulden, zu Kursen weit über dem fairen Wert, haben das Eigenkapital auf minus 4,1 Milliarden USD gedrückt. Solange die Gewinne sprudeln, ist das ein Hebel. Fällt die Gewinnquelle, wird daraus eine Last, und genau diese Gewinnquelle wird gerade angegriffen.
Die eigentliche Wette lautet deshalb: Wer heute kauft, setzt darauf, dass ein 35 Jahre alter Industriestandard mit besserer Vorhersagekraft und tiefer Verankerung in Verbriefung und Aufsicht mehr vom Kuchen behält, als der Markt nach einer Woche Panik einpreist, und dass der freie Cashflow von knapp einer Milliarde USD im Jahr die Schulden trägt, bis sich das geklärt hat. Der nächste Prüfstein ist der Quartalsbericht am 4. November 2026, der erste nach der FHFA-Entscheidung. Wer das für wahrscheinlich hält, findet hier eine seltene Gelegenheit. Wer es nicht beurteilen kann, sollte sich vom Bewertungsscore 100 nicht täuschen lassen: Er misst den Abstand zu einem Maßstab, der selbst gerade in Bewegung ist.
Quellen
Fair Isaac Corporation, Investor Presentation Q3 FY2026 (29. Juli 2026): alle Segment-, Umsatz-, Margen-, Bilanz- und Prognosezahlen; Angaben zu Marktstellung, Modellgüte, Direktlizenz-Programm und FICO Score 10T sind Managementperspektive. FICO-Pressemitteilung vom 23. September 2026 (IDC MarketScape Leader). Kursreaktion und FHFA-/Rocket-Mortgage-/Bank-of-America-Meldungen vom 29. September bis 1. Oktober 2026 nach Presseberichten. aktienbewertung.info: Kursdaten, Bewertungschart und Qualitätskennzahlen; Gewinnschätzungen = Analystenkonsens.
Hinweis: Der Artikel dient zur Veranschaulichung der Tools auf dieser Webseite und stellt keine Anlageberatung dar. Anleger sollten sich vor Investitionsentscheidungen immer selbst informieren und die Risiken sorgfältig abwägen.