Kein Restaurant-Logo ist weltweit bekannter: McDonald’s betreibt zusammen mit seinen Franchisenehmern über 45.000 Restaurants in mehr als 100 Ländern und bedient rund 72 Millionen Kunden pro Tag. Das Überraschende dabei: Die Burger brät fast immer jemand anderes. Rund 95 Prozent der Restaurants gehören unabhängigen Unternehmern vor Ort, der Konzern selbst verdient vor allem als Vermieter und Lizenzgeber mit. Dieses Modell hat McDonald’s zu einer der verlässlichsten Gewinnmaschinen der Börse gemacht. Doch zuletzt ist Sand im Getriebe: In den USA kommen weniger Gäste, und das Wachstum hat sich 2026 spürbar abgekühlt.
Die Investmentthese
Auf der einen Seite steht eines der stabilsten Geschäftsmodelle überhaupt: Rund 95 Prozent der Restaurants führen Franchisenehmer, die Miete und Umsatzgebühren an den Konzern zahlen, meist auf Grundstücken und in Gebäuden, die McDonald’s selbst gehören. Dieses Miet- und Lizenzgeschäft arbeitet mit gut 84 Prozent Marge, der Konzern insgesamt mit rund 46 Prozent operativer Marge, und die Dividende wurde 49 Jahre in Folge erhöht. Auf der anderen Seite kühlt das Geschäft ab: Im zweiten Quartal 2026 wuchsen die vergleichbaren Umsätze weltweit nur noch um 1,3 Prozent nach 3,8 Prozent im Vorjahr, und in den USA kamen trotz höherer Rechnungsbeträge weniger Gäste. Preisbewusste Kunden, der Gesundheitstrend bis hin zu den Abnehm-Medikamenten (GLP-1) und die Kaufzurückhaltung bei niedrigeren Einkommen setzen dem Kerngeschäft zu.
Die zentrale Investmentfrage lautet daher: Können das Rekordtempo bei neuen Restaurants (Ziel: 50.000 bis Ende 2027) und das riesige Digital-Programm die Flaute im wichtigsten Markt USA ausgleichen, oder gerät die jahrzehntelange Wachstumsmaschine ins Stocken?
Handelbar in Deutschland
Die Aktie von McDonald’s ist an der New Yorker Börse notiert (NYSE: MCD) und lässt sich über deutsche Handelsplätze (u. a. Tradegate, Frankfurt, Stuttgart) unter der WKN 856958 (ISIN US5801351017) handeln. Alle Umsatz- und Ergebnisangaben in diesem Artikel verstehen sich in US-Dollar.
Diese Analyse beschreibt zunächst das Geschäftsmodell, den Burggraben und die aktuelle Konsumflaute, wendet sich anschließend der Bewertung der Aktie an der Börse zu und prüft zuletzt, wie belastbar die zugrunde liegenden Kennzahlen im Detail sind.
Geschäftsmodell: Vermieter, Lizenzgeber und nebenbei Gastwirt
So funktioniert das Geschäft: Ein Franchisenehmer betreibt das Restaurant auf eigene Rechnung, trägt Personal und Wareneinsatz und zahlt dafür an McDonald’s eine laufende Gebühr vom Umsatz (die Lizenz für Marke und Betriebssystem) sowie in den meisten Fällen Miete. Denn der Konzern besitzt oder sichert sich langfristig Grundstück und Gebäude: Ende 2025 gehörten ihm rund 56 Prozent der Grundstücke und 80 Prozent der Gebäude seiner Standorte. In den USA fließen auf diesem Weg 14,2 Prozent des Umsatzes der Franchise-Restaurants als Miete und Gebühren an den Konzern, in den selbst geführten Auslandsmärkten sogar 17,2 Prozent.
Konkret gibt es vier Betriebsmodelle: die klassische Franchise (rund die Hälfte aller Restaurants, mit Miete und Gebühren), Entwicklungslizenzen (rund 20 Prozent; der Partner bringt das komplette Kapital mit, McDonald’s kassiert nur die Umsatzgebühr), Beteiligungsmärkte wie China und Japan (rund 25 Prozent; Lizenzgebühr plus Anteil am Gewinn der Partnergesellschaft) und schließlich rund 5 Prozent eigene Restaurants, die vor allem als Test- und Ausbildungsbetriebe dienen.
Warum das für Anleger so wichtig ist, zeigen zwei Zahlen: Das Franchisegeschäft erwirtschaftete 2025 eine Marge von 84,2 Prozent, die selbst betriebenen Restaurants nur 14,7 Prozent. Rund 90 Prozent der Restaurant-Margen stammen inzwischen aus dem Franchisegeschäft, sie sind damit so planbar wie Mieteinnahmen. Zur Größenordnung: Alle Restaurants zusammen setzten 2025 rund 139,4 Mrd. USD um (der sogenannte Systemumsatz, also inklusive der Franchise-Restaurants). Beim Konzern selbst kamen davon 26,9 Mrd. USD als eigener Umsatz an, aus denen ein operatives Ergebnis von 12,4 Mrd. USD entstand. Das ist eine operative Marge von 46,1 Prozent, ein Wert, den sonst fast nur Software-Konzerne erreichen.
Markt und Burggraben: Marke, Lagen, Autoschalter
McDonald’s ist der mit Abstand größte Restaurantkonzern der Welt und gliedert sich in drei Segmente: die USA als größter Einzelmarkt (rund 40 Prozent des Systemumsatzes), die selbst geführten Auslandsmärkte (unter anderem Deutschland, Großbritannien, Frankreich, Australien und Kanada) und die Lizenzmärkte in über 75 Ländern, darunter China, Japan und Brasilien, in denen fast ausschließlich Partner das Geschäft betreiben. Der Wettbewerb ist breit: Er reicht von Burger- und Hähnchenketten über Lieferdienste und Supermarkt-Snacks bis zu Cafés. Entscheidend sind Preis, Geschwindigkeit, Bequemlichkeit und Verlässlichkeit.
Der Burggraben von McDonald’s ruht auf mehreren Säulen: einer der wertvollsten Marken der Welt, über Jahrzehnte gesicherten Top-Lagen (der Immobilienbesitz ist zugleich Markteintrittshürde), dem größten Autoschalter-Netz der Branche (rund 29.000 „Drive-Thru"-Standorte weltweit, in den USA haben über 95 Prozent der Restaurants einen) sowie enormen Größenvorteilen bei Einkauf und Werbung. Dazu kommt ein digitaler Graben, der gerade entsteht: Das Bonusprogramm zählt inzwischen fast 220 Millionen aktive Nutzer in 70 Märkten, die binnen zwölf Monaten 40 Mrd. USD Umsatz brachten, ein Plus von über 20 Prozent. Und die Verankerung im Alltag ist einzigartig: Nach Unternehmensangaben hat jeder achte US-Amerikaner schon einmal bei McDonald’s gearbeitet.
Der Gegenwind: sparsame Gäste im wichtigsten Markt
Hier liegt die aktuelle Schwachstelle. Die vergleichbaren Umsätze (also die Umsätze der seit mindestens 13 Monaten geöffneten Restaurants) wuchsen im zweiten Quartal 2026 weltweit nur noch um 1,3 Prozent, nach 3,8 Prozent im Vorjahresquartal. In den USA blieb mit +0,8 Prozent kaum Wachstum übrig, und es kam ausschließlich über höhere Rechnungsbeträge zustande: Die Gästezahlen sanken. Auch Frankreich schwächelte, in China gingen die vergleichbaren Umsätze zurück.
Das Management benennt die Ursache offen: Nach Jahren der Inflation sitzt das Geld locker sitzender Kundschaft nicht mehr so leicht, besonders Haushalte mit niedrigeren Einkommen halten sich zurück. Die Antwort ist eine Doppelstrategie aus Preis-Offensiven (das Sparmenü-Programm „McValue", die Rückkehr der „Extra Value Meals") und einem Führungswechsel: Mit Skye Anderson bekam der US-Markt im August 2026 eine neue Chefin mit dem ausdrücklichen Auftrag, die Leistung im Heimatmarkt zu steigern. Dazu kommen die langfristigen Fragezeichen, die der Konzern selbst im Aktionärsbrief nennt: der Gesundheitstrend rund um die Abnehm-Medikamente (GLP-1), künstliche Intelligenz und Automatisierung sowie die Weltpolitik. Für Anleger ist vor allem eine Kennzahl die harte Währung: die Gästezahlen. Solange sie in den USA fallen, kauft man bei McDonald’s Stabilität, aber kein Mengenwachstum im Kerngeschäft.
Strategie und Ausblick: Expansion in Rekordtempo
Die Konzernstrategie „Accelerating the Arches" setzt auf drei Hebel. Erstens Marketing und Preiswürdigkeit: günstige Einstiegsangebote auf jeder Menüstufe plus große Popkultur-Kampagnen (zuletzt etwa zum Minecraft-Film, die Monopoly-Rückkehr in den USA und das Grinch-Menü). Zweitens das Kernmenü: Beim Hähnchen, einem Markt, der doppelt so groß ist wie der für Rindfleisch und schneller wächst, will der Konzern bis Ende 2026 mindestens einen Prozentpunkt Marktanteil hinzugewinnen. Bei Getränken sieht er einen über 100 Mrd. USD großen Markt und startet 2026 eine neue McCafé-Getränkelinie in den USA. Parallel wird das Burger-Kerngeschäft mit dem Programm „Best Burger" (heißere, saftigere Burger, bis Ende 2026 in fast allen Märkten) und dem größeren „Big Arch" aufgefrischt.
Der dritte und wichtigste Hebel sind die „4 D": Digital, Delivery (Lieferung), Drive-Thru (Autoschalter) und Development (Expansion). Die Ziele bis Ende 2027 sind ehrgeizig: 250 Millionen aktive Bonusprogramm-Nutzer und 45 Mrd. USD Jahresumsatz mit Mitgliedern, 30 Prozent der Lieferumsätze über die eigene App (geliefert wird bereits aus rund 90 Prozent der Restaurants in etwa 100 Märkten) und vor allem: rund 50.000 Restaurants. 2026 sollen etwa 2.600 neue Standorte eröffnen, netto rund 2.100 mehr als im Vorjahr. Es ist die schnellste Expansionsphase der Firmengeschichte, die Investitionen steigen dafür auf 3,7 bis 3,9 Mrd. USD im Jahr. In der Technik arbeitet der Konzern mit Google an der Restaurant-Plattform „Edge" und testet unter anderem Bestellungen per künstlicher Intelligenz am Autoschalter.
Für Einkommens-Anleger bleibt die Dividende das Aushängeschild: 49 Jahre in Folge erhöht, zuletzt um 5 Prozent auf 1,86 USD je Quartal. 2025 flossen insgesamt 7,1 Mrd. USD an die Aktionäre, davon 5,1 Mrd. als Dividende und 2,0 Mrd. über Aktienrückkäufe. Für 2026 stellt das Management eine operative Marge im mittleren bis hohen 40-Prozent-Bereich in Aussicht.
Zwischenfazit zum Geschäftsmodell
McDonald’s ist im Kern ein Immobilien- und Lizenzkonzern mit angeschlossener Weltmarke: planbare Miet- und Gebühreneinnahmen mit über 84 Prozent Marge, eine seit 49 Jahren steigende Dividende und ein Expansionsprogramm in Rekordtempo. Dem steht ein Kerngeschäft gegenüber, das gerade seine schwächste Phase seit Jahren durchläuft: sinkende Gästezahlen in den USA, sparsame Kunden und ein Gesundheitstrend, dessen langfristige Wirkung niemand sicher beziffern kann.
Damit ist das Geschäftsmodell umrissen, und mit ihm Chance und Risiko. Bleibt die entscheidende Frage: Was ist die Aktie an der Börse eigentlich wert, und wie viel von der Konsumflaute ist im Kurs bereits enthalten? Genau das prüfen wir im nächsten Abschnitt anhand des Bewertungscharts dieser Webseite.
Bild noch hochladen als bewertungschart.webp (Ordner img/articles/mcdonalds-mcd/)
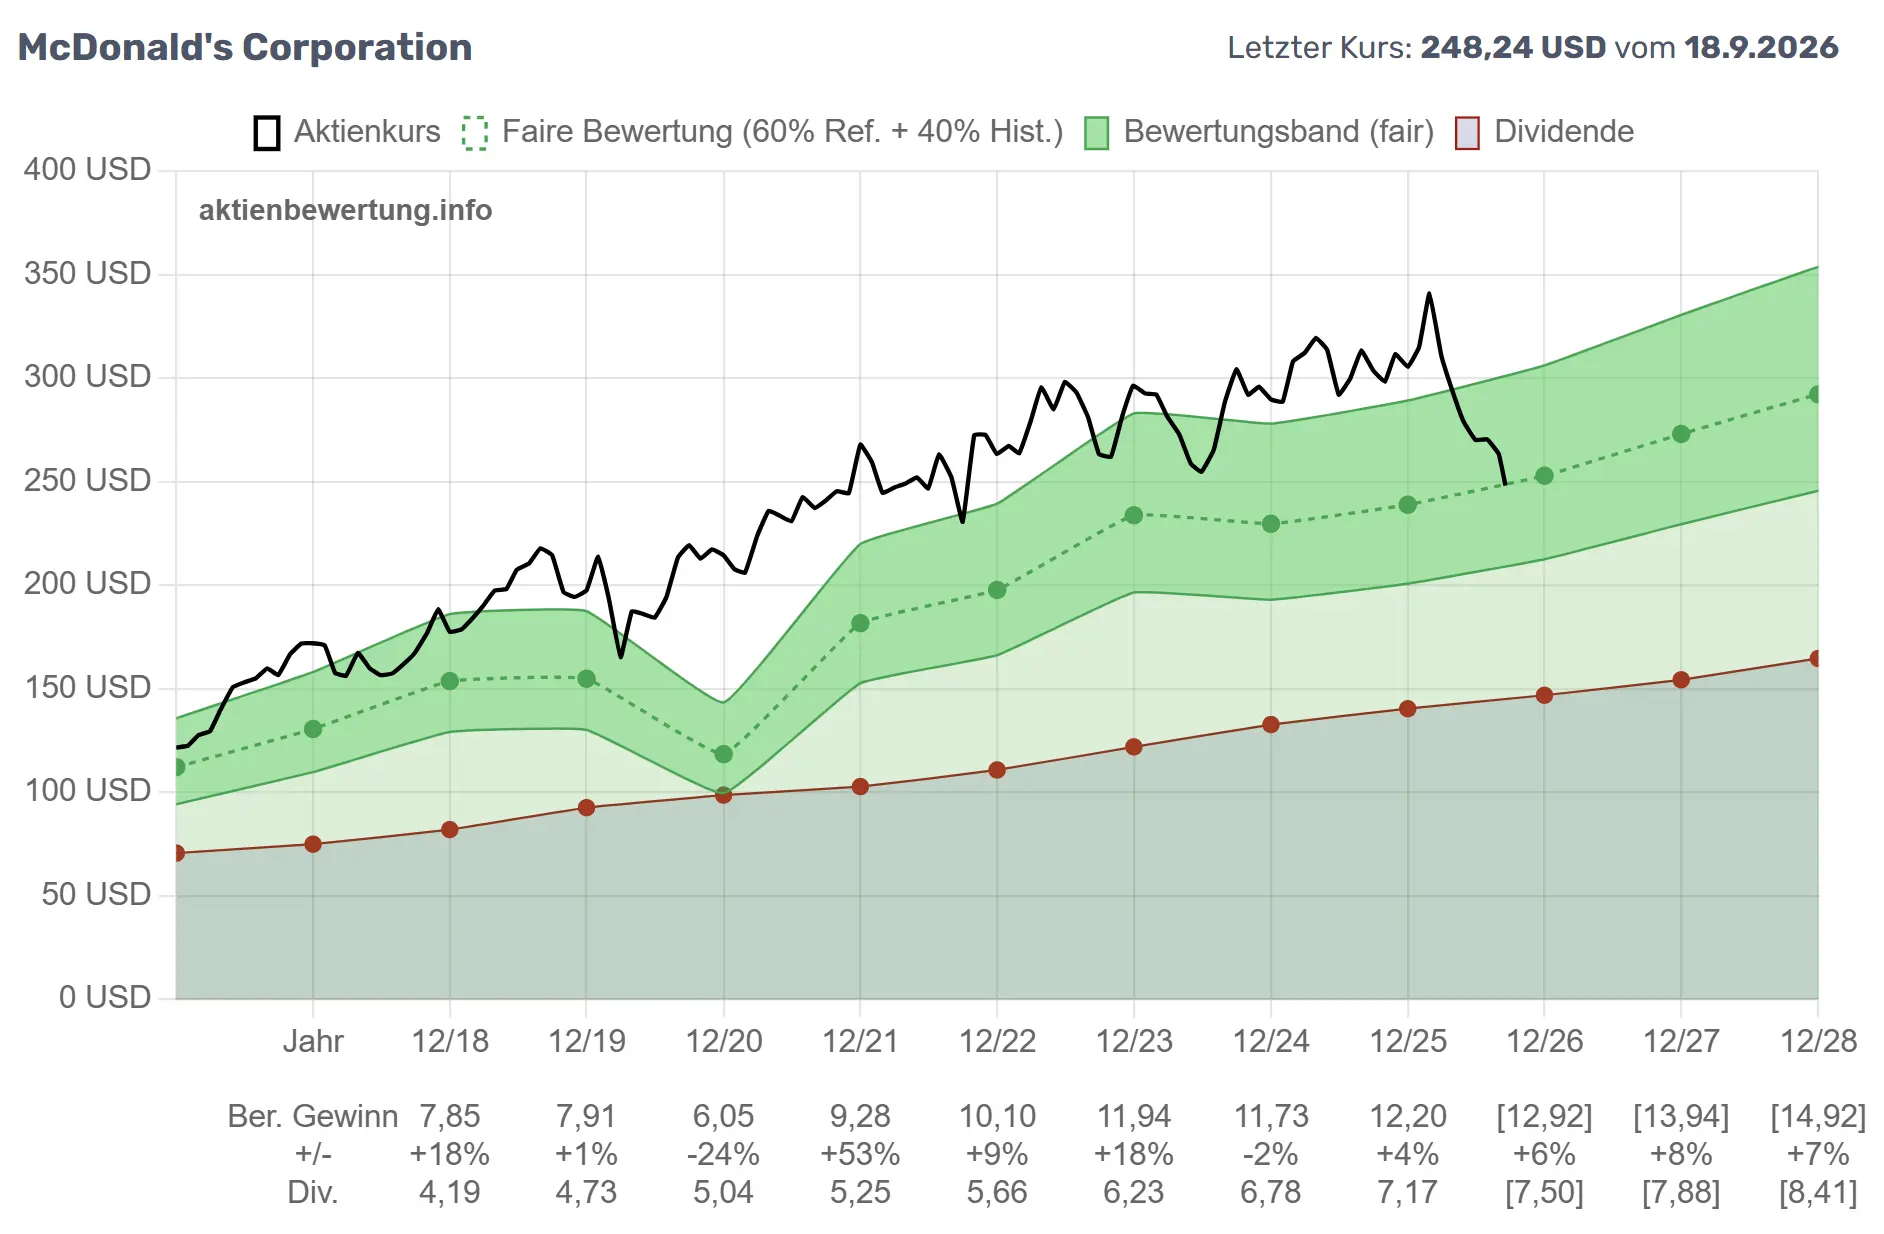
Abbildung: Bewertungschart von McDonald's (MCD) auf aktienbewertung.info: Aktienkurs (schwarz), faire Bewertung (grün gestrichelt) und Bewertungsband. Nach dem Kursrückgang ist die jahrelange Premium-Bewertung abgebaut, der Kurs ist in die Mitte des fairen Bandes zurückgekehrt und notiert fast exakt auf der fairen Linie.
Was der Bewertungschart zeigt
Der Bewertungschart stellt den Aktienkurs (schwarze Linie) der fairen Bewertung (grün gestrichelte Linie) gegenüber; das grüne Band markiert den Korridor, in dem die Aktie als angemessen bewertet gilt. Stand 18. September 2026 notiert McDonald’s bei 248,24 USD und damit 27,4 Prozent unter dem 52-Wochen-Hoch von 341,75 USD, praktisch am 52-Wochen-Tief (247,65 USD). Die Stimmung ist entsprechend gedrückt: Der Kurs liegt 15,4 Prozent unter der 200-Tage-Linie, der Trend zeigt nach unten.
Der Blick auf die Historie ordnet das ein: Über weite Strecken der vergangenen Jahre notierte die Aktie am oberen Rand des Bandes oder darüber, der Markt bezahlte für die Verlässlichkeit des Franchise-Modells also eine Premium-Prämie. Der jüngste Rückgang hat diese Prämie abgebaut und den Kurs zurück in den fairen Bereich geholt. Anders als bei vielen gefallenen Aktien ist das hier keine Unterbewertungs-Story, sondern eine Normalisierung. Was das konkret heißt, zeigt der Blick auf das faire KGV.
Wie die faire Bewertung entsteht
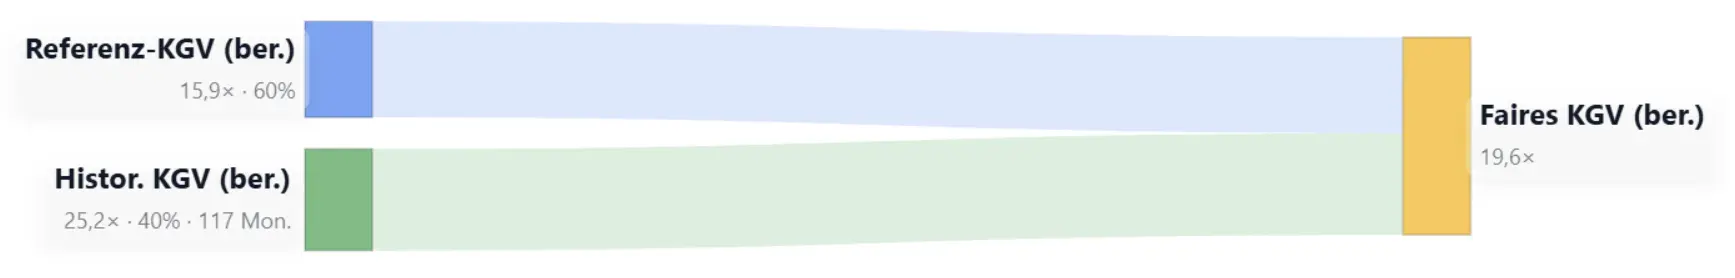
Kurz erklärt: Die faire Bewertung ergibt sich aus dem fairen KGV multipliziert mit dem bereinigten Gewinn je Aktie (zwischen Ist-Werten und Analystenschätzungen interpoliert). Das faire KGV mischt zwei Blickwinkel: zu 60 Prozent das Referenz-KGV von 15,9 (ein sektortypischer Basiswert, angepasst an das Gewinnwachstum) und zu 40 Prozent das historische KGV von 25,2, den Durchschnitt der monatlichen KGVs aus 117 Monaten. So fließt ein, dass der Markt McDonald’s über viele Jahre deutlich höher bewertet hat. Ergebnis: ein faires KGV von 19,6.
Bild noch hochladen als faires-kgv-sankey.webp (Ordner img/articles/mcdonalds-mcd/)
Abbildung: Zusammensetzung des fairen KGV (ber.) von McDonald's: 60 Prozent Referenz-KGV (15,9) und 40 Prozent historisches KGV (25,2 aus 117 Monaten) ergeben ein faires KGV von 19,6. Das aktuelle KGV liegt mit 19,5 fast exakt darauf.
Und jetzt die Pointe dieser Bewertung: Das aktuelle KGV (ber.) beträgt 19,5 und liegt damit fast auf den Punkt genau auf dem fairen Wert von 19,6. Die Score-Berechnung dieser Webseite kommt auf eine Unterbewertung von gerade einmal 4,0 Prozent bei einem Bewertungsscore von 79 von 100 Punkten. Übersetzt: McDonald’s ist nach dem Kursrückgang weder teuer noch ein Schnäppchen, sondern fair bewertet. Wer kauft, bekommt keinen Abschlag geschenkt, muss aber auch nicht mehr die alte Premium-Prämie von historisch rund 25-fachen Gewinnen bezahlen.
Wachstum als Treiber
Die Gewinnreihe zeigt, warum der Markt McDonald’s so lange ein Premium zugestanden hat: Der bereinigte Gewinn je Aktie stieg 2025 um 4 Prozent auf 12,20 USD, für die kommenden Jahre erwarten die Analysten 12,92 USD (+6 Prozent), 13,94 USD (+8 Prozent) und 14,92 USD (+7 Prozent) bis 2028. Über den gesamten dargestellten Zeitraum 2016 bis 2028 sind das 8,3 Prozent Gewinnwachstum pro Jahr, gespeist aus drei Quellen: der Rekord-Expansion (mehr Restaurants bedeuten mehr Miet- und Gebühreneinnahmen), steigenden Margen und Aktienrückkäufen. Die Dividende wuchs seit 2016 um 7,9 Prozent pro Jahr auf zuletzt 7,17 USD je Aktie (2025); beim aktuellen Kurs ergibt das eine Dividendenrendite von 3,0 Prozent, so viel wie selten in den letzten Jahren.
Wie verlässlich sind die Prognosen?
Die Güte der Analystenschätzungen lässt sich bei McDonald’s rückblickend messen: In 75 Prozent der Fälle fielen die tatsächlichen Gewinne mindestens so hoch aus wie geschätzt, im Schnitt wurden die Prognosen um 3,3 Prozent übertroffen (24 Analysten). Das ist solide, aber nicht makellos: In jedem vierten Fall waren die Schätzungen zu optimistisch, zuletzt etwa wegen der Konsumflaute. Die Wachstumskurve im Chart verdient also Vertrauen, aber keinen Blindflug. Der nächste Prüfstein folgt am 4. November 2026 mit dem Quartalsbericht (erwarteter Gewinn je Aktie: 3,39 USD).
Einordnung
Warum notiert ein fair bewerteter Weltkonzern am 52-Wochen-Tief? Weil der Markt die eingangs beschriebenen Sorgen einpreist: sinkende Gästezahlen in den USA, sparsame Kunden, Gesundheitstrend. Der Kursrückgang hat aber vor allem die Überbewertung der Vorjahre korrigiert, nicht eine Krise vorweggenommen. Damit ist die Ausgangslage klar: Man bezahlt einen fairen Preis für sehr planbare Miet- und Lizenzgewinne plus 3,0 Prozent Dividendenrendite. Kurspotenzial darüber hinaus entsteht erst, wenn die Gästezahlen drehen und die erwarteten 6 bis 8 Prozent Gewinnwachstum tatsächlich kommen.
Die Bewertung auf einen Blick
Kurs: 248,24 USD (Stand 18. September 2026), praktisch am 52-Wochen-Tief und 27,4 Prozent unter dem Hoch von 341,75 USD
KGV (ber.): 19,5; faires KGV: 19,6 (60 Prozent Referenz-KGV 15,9 + 40 Prozent historisches KGV 25,2), die Aktie ist damit fair bewertet
Unterbewertung: 4,0 Prozent (Bewertungsscore: 79 von 100)
Gewinnwachstum: 8,3 Prozent p. a. (2016 bis 2028); Analystenschätzungen +6 bis +8 Prozent p. a. bis 2028
Dividende: 3,0 Prozent Rendite, Steigerung 7,9 Prozent p. a., 49 Jahre in Folge erhöht
Gutes Unternehmen oder nur günstige Aktie?
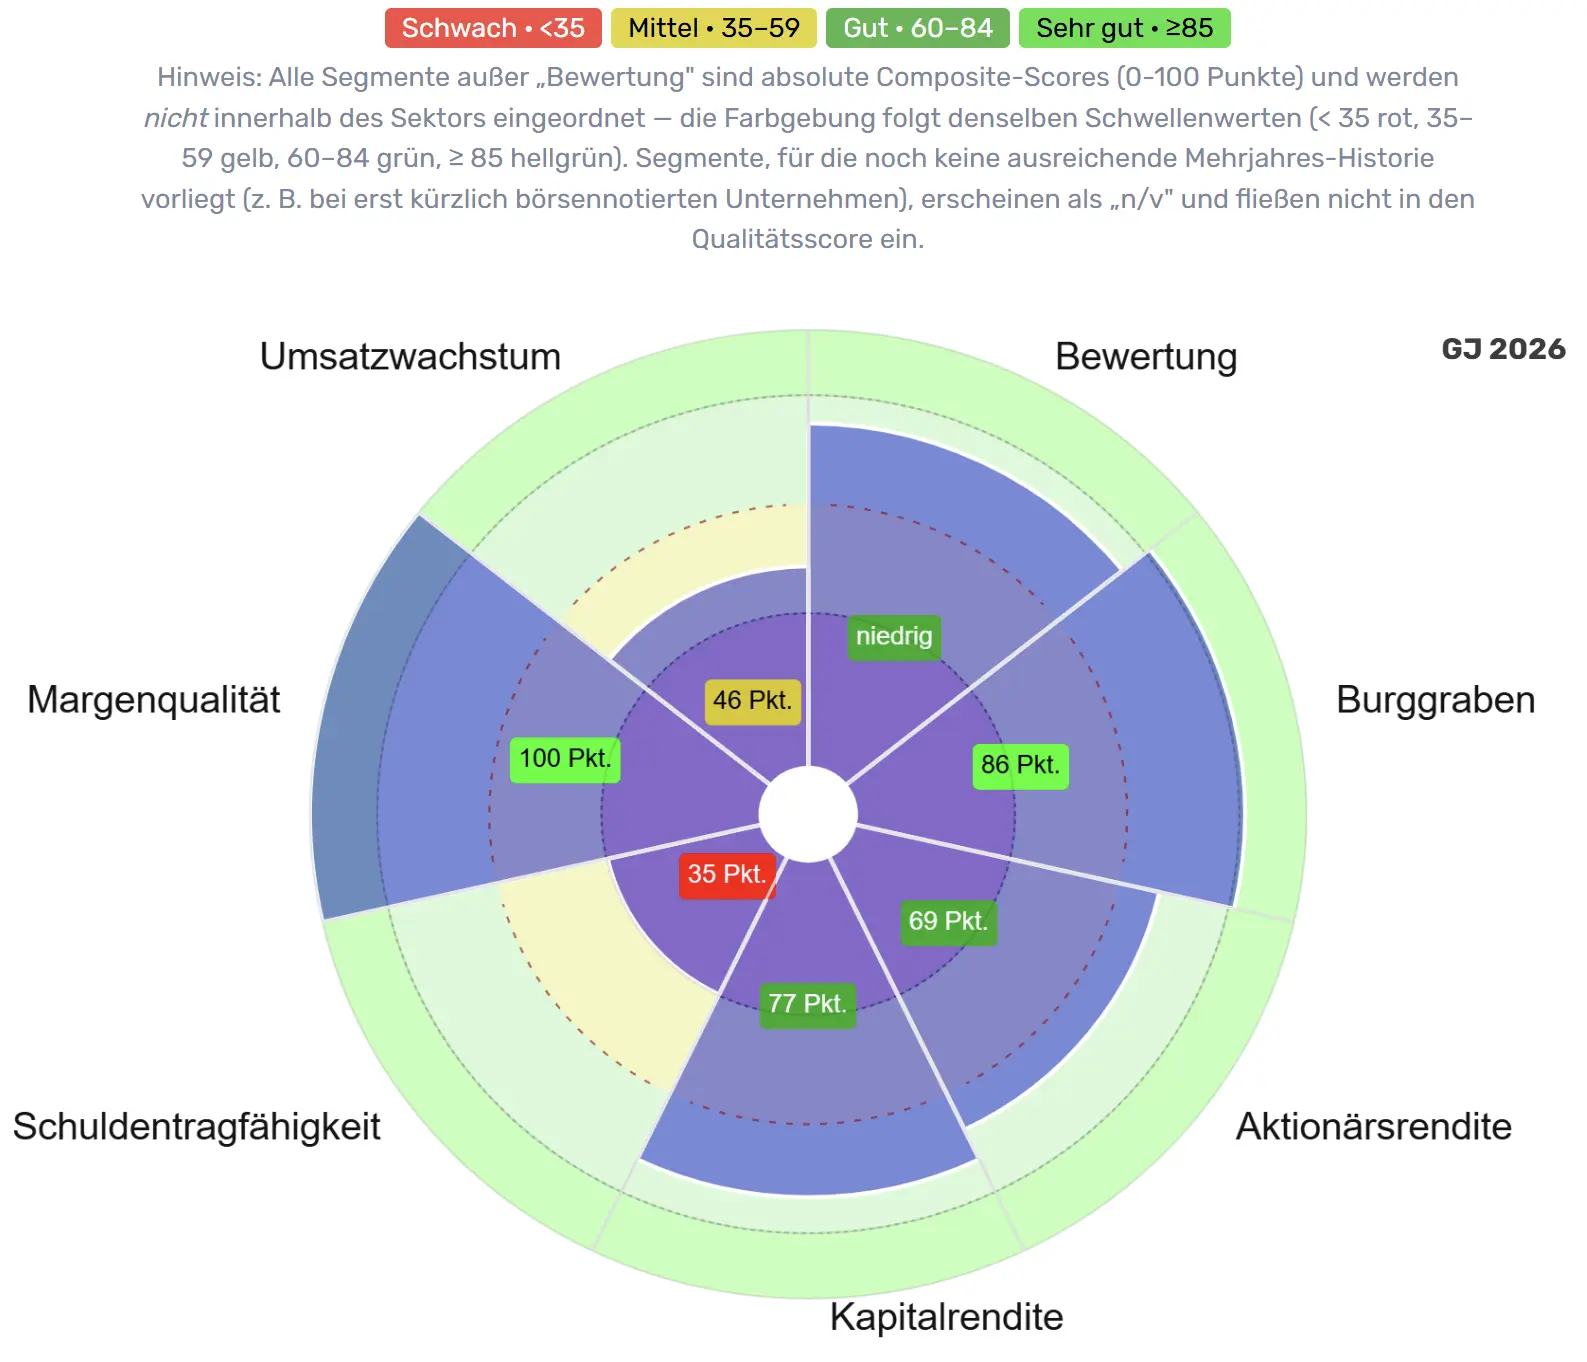
Eine faire Bewertung lohnt nur, wenn die Qualität dahinter stimmt. Deshalb prüft diese Webseite zwei getrennte Achsen: den Bewertungsscore (ist die Aktie günstig?) und den Qualitätsscore (ist das Unternehmen gut?). Bei McDonald’s lautet das Ergebnis: Bewertungsscore 79, Qualitätsscore 72, die Einstufung „gut". Das Qualitätsradar zeigt dabei ein ungewöhnlich gespaltenes Profil.
Bild noch hochladen als qualitaetsradar.webp (Ordner img/articles/mcdonalds-mcd/)
Abbildung: Qualitätsradar von McDonald's: Die Margenqualität erreicht volle 100 Punkte, der Burggraben 86, die Kapitalrendite 77. Dem stehen zwei schwache Aspekte gegenüber: Umsatzwachstum (46) und vor allem die Schuldentragfähigkeit mit nur 35 Punkten, dem einzigen roten Wert.
Auf einen Blick: Die Margenqualität erreicht als einziger Aspekt volle 100 Punkte, der Burggraben starke 86, die Kapitalrendite 77, die Aktionärsrendite 69. Dem stehen zwei Schwächen gegenüber: das Umsatzwachstum (46 Punkte, dazu später mehr, denn dieser Wert führt in die Irre) und die Schuldentragfähigkeit mit 35 Punkten, der einzige rote Bereich im Radar. Genau dort steckt auch das Thema, das wir uns als Deep-Dive vorgenommen haben: das negative Eigenkapital.
Wie der Qualitätsscore entsteht
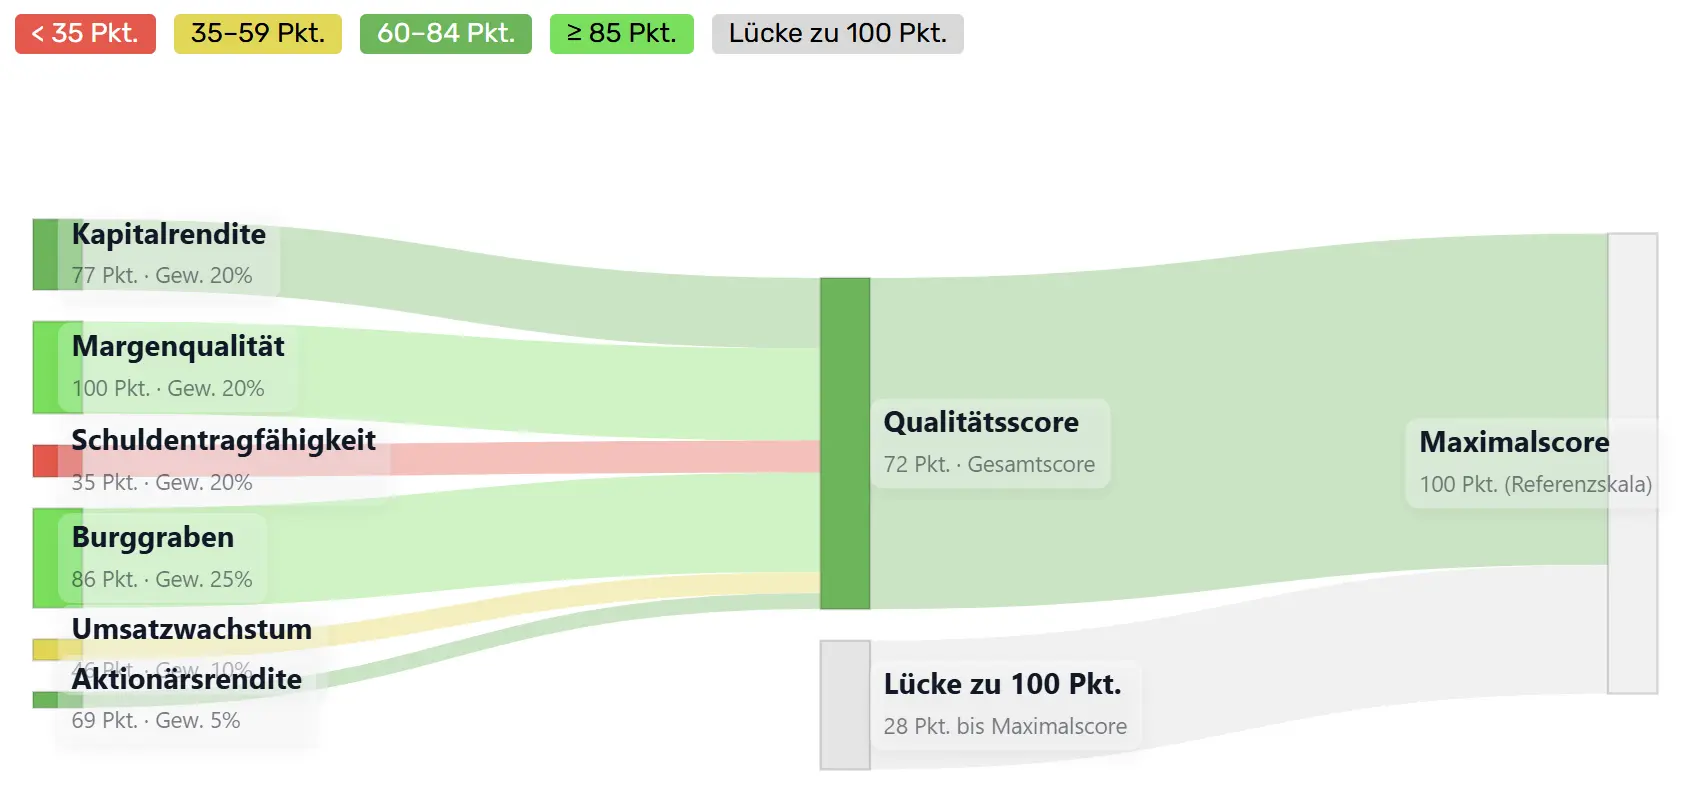
Der Qualitätsscore fasst die sechs Qualitätsaspekte gewichtet zusammen; die Bewertung bleibt außen vor. Das höchste Gewicht (25 Prozent) trägt der Burggraben, denn strukturelle Dauerhaftigkeit sagt mehr aus als eine einzelne Jahreskennzahl. Kapitalrendite, Margenqualität und Schuldentragfähigkeit folgen mit je 20 Prozent, Umsatzwachstum (10 Prozent) und Aktionärsrendite (5 Prozent) ergänzen das Bild. Für McDonald’s ergibt sich ein Gesamtscore von 72 Punkten: Die Spitzenwerte bei Margen und Burggraben tragen, die schwache Schuldentragfähigkeit kostet spürbar Punkte.
Bild noch hochladen als qualitaetsscore-sankey.webp (Ordner img/articles/mcdonalds-mcd/)
Die Margenqualität ist der Vorzeigewert: Die operative Marge von 46,1 Prozent erreicht die Bestmarke des Bewertungssystems (100 Punkte beim Niveau), und auch der Trend bekommt volle Punktzahl, denn die Marge ist zuletzt um 3,1 Prozentpunkte gestiegen (Ø 45,6 Prozent gegenüber Ø 42,5 Prozent drei bis vier Jahre zuvor). Das ist das Franchise-Modell in Zahlen: Miete und Gebühren kosten fast nichts im Vertrieb. Der Burggraben (86 Punkte) bestätigt die Beständigkeit: In 7 von 7 Geschäftsjahren lag die Kapitalrendite über 10 Prozent und die operative Marge über der Sektorschwelle. Nur die FCF-Konversion, also wie viel vom operativen Ergebnis als freier Cashflow ankommt, dämpft mit dem 0,58-Fachen (45 Punkte); das Immobiliengeschäft bindet eben laufend Kapital. Und die Kapitalrendite (77 Punkte) zeigt echten Mehrwert: 15,4 Prozent Rendite auf das eingesetzte Kapital (auf Basis der konservativen Owner Earnings) stehen Kapitalkosten von nur 6,1 Prozent gegenüber, ein Vorsprung von 9,3 Prozentpunkten mit zuletzt sogar steigender Tendenz.
Die Schwachstelle: Schuldentragfähigkeit mit 35 Punkten
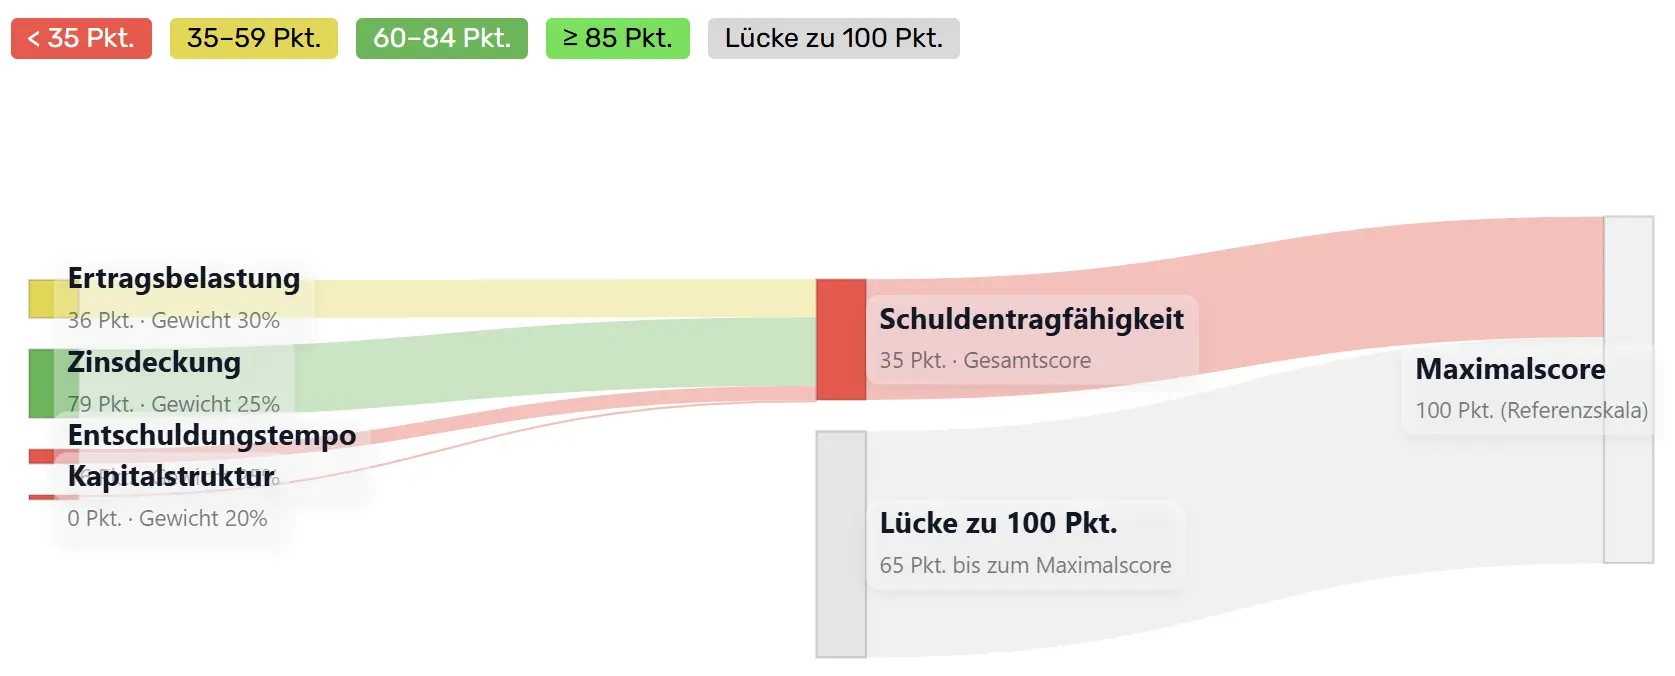
Der rote Fleck im Radar hat handfeste Gründe: 54,0 Mrd. USD Nettoschulden, davon 14,8 Mrd. Leasingverbindlichkeiten für gemietete Standorte. Der Blick in die vier Komponenten zeigt, wo es klemmt.
Bild noch hochladen als schuldentragfaehigkeit-sankey.webp (Ordner img/articles/mcdonalds-mcd/)
Abbildung: Schuldentragfähigkeit von McDonald's (35 Punkte): Ertragsbelastung 4,7-faches EBITDA (36 Punkte), Zinsdeckung 7,8-fach (79 Punkte), Entschuldungstempo 9,5 Jahre freier Cashflow (16 Punkte), Kapitalstruktur 0 Punkte, da das Eigenkapital negativ ist.
Im Einzelnen: Die Netto-Schulden entsprechen dem 4,7-fachen EBITDA (dem operativen Ergebnis vor Abschreibungen), dafür gibt es nur 36 Punkte. Die Zinsdeckung ist mit dem 7,8-fachen des Zinsaufwands ordentlich (79 Punkte): Selbst wenn das Geschäft schwächelt, bleiben die Zinsen bequem bezahlbar. Eng wird es beim Entschuldungstempo: 9,5 Jahre freien Cashflow bräuchte der Konzern, um seine Netto-Schulden komplett zu tilgen (16 Punkte). Und die Kapitalstruktur fällt mit 0 Punkten glatt durch, denn hier stößt die übliche Kennzahl an ihre Grenze: Netto-Schulden im Verhältnis zum Eigenkapital lassen sich nicht berechnen, wenn es gar kein Eigenkapital gibt. Das Bewertungssystem weicht in diesem Fall automatisch auf das Verhältnis zu den Vermögenswerten aus, und 114,3 Prozent bedeuten: Die Schulden übersteigen sogar die gesamte Bilanzsumme rechnerisch fast um ein Sechstel... womit wir beim Sonderfall dieser Bilanz wären.
Der Sonderfall: negatives Eigenkapital
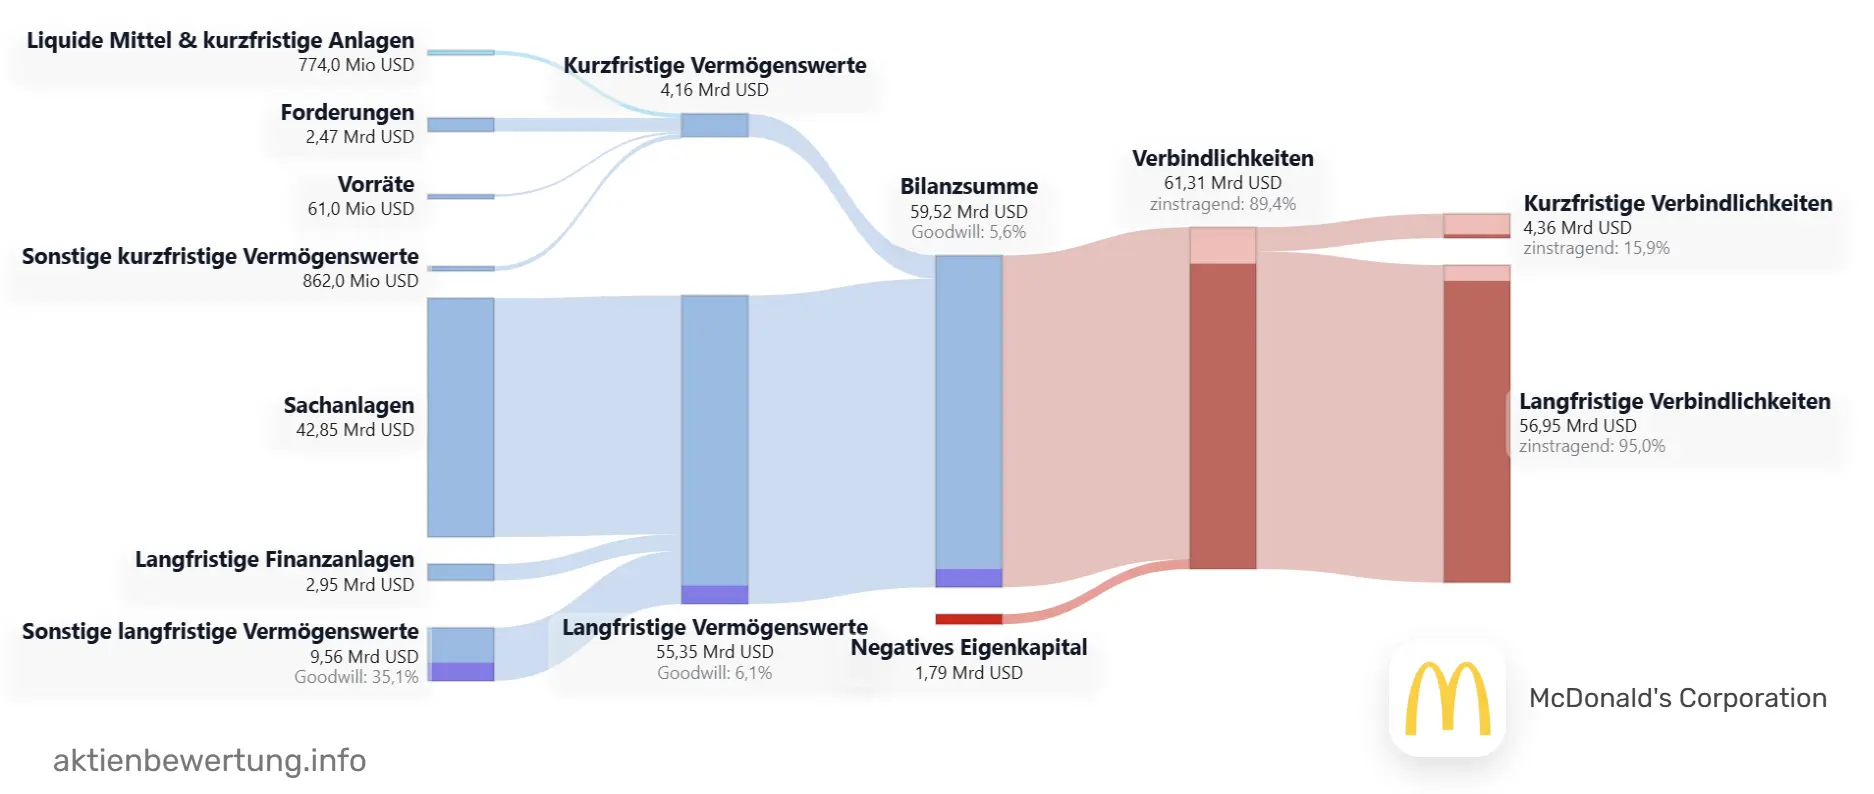
McDonald’s weist Ende 2025 ein Eigenkapital von minus 1,79 Mrd. USD aus, die Eigenkapitalquote liegt bei minus 3 Prozent. Das Bilanzstruktur-Diagramm macht sichtbar, was das heißt: Die Verbindlichkeiten (61,3 Mrd.) sind größer als alle Vermögenswerte zusammen (59,5 Mrd.).
Bild noch hochladen als bilanzstruktur.webp (Ordner img/articles/mcdonalds-mcd/)
Abbildung: Bilanzstruktur von McDonald's 2025: Vermögenswerte von 59,5 Mrd. USD (davon 42,9 Mrd. Sachanlagen, vor allem Immobilien) stehen Verbindlichkeiten von 61,3 Mrd. gegenüber. Das Eigenkapital ist mit 1,79 Mrd. USD negativ.
Wie kommt so etwas bei einem hochprofitablen Konzern zustande? Der Blick in den Geschäftsbericht 2025 löst das Rätsel: Die einbehaltenen Gewinne stehen bei plus 70,3 Mrd. USD, es wurden also nie Verluste angehäuft. Der Posten, der alles dreht, sind die zurückgekauften eigenen Aktien: minus 79,3 Mrd. USD, mehr als die gesamte Bilanzsumme. McDonald’s hat über Jahrzehnte schlicht mehr Geld an die Aktionäre zurückgegeben, als je im Unternehmen einbehalten wurde. Das ist eine bewusste Kapitalstruktur-Entscheidung: Die miethaften Franchise-Cashflows tragen die Schulden, alles Übrige geht raus.
Für die Einordnung gehören beide Seiten auf den Tisch. Entspannend wirkt: Die Vermögensseite ist zu Anschaffungskosten bilanziert, die 42,9 Mrd. USD Sachanlagen enthalten Grundstücke, die teils vor Jahrzehnten gekauft wurden, und die Marke taucht in der Bilanz gar nicht auf. Der wahre Puffer ist also der Cashflow samt erstklassiger Immobilien, nicht das Buch-Eigenkapital. Kritisch bleibt: Es gibt null bilanziellen Spielraum, und klassische Kennzahlen wie die Eigenkapitalrendite sind schlicht nicht mehr berechenbar. Das Modell verträgt deshalb keine langen Schwächephasen, und genau darum sind die weiter oben beschriebenen sinkenden US-Gästezahlen mehr als eine Randnotiz. Dass das Bewertungssystem hier hart benotet, ist kein Fehler, sondern Absicht: Es misst den fehlenden Puffer.
Blick in die Bücher: die Gewinn- und Verlustrechnung 2025
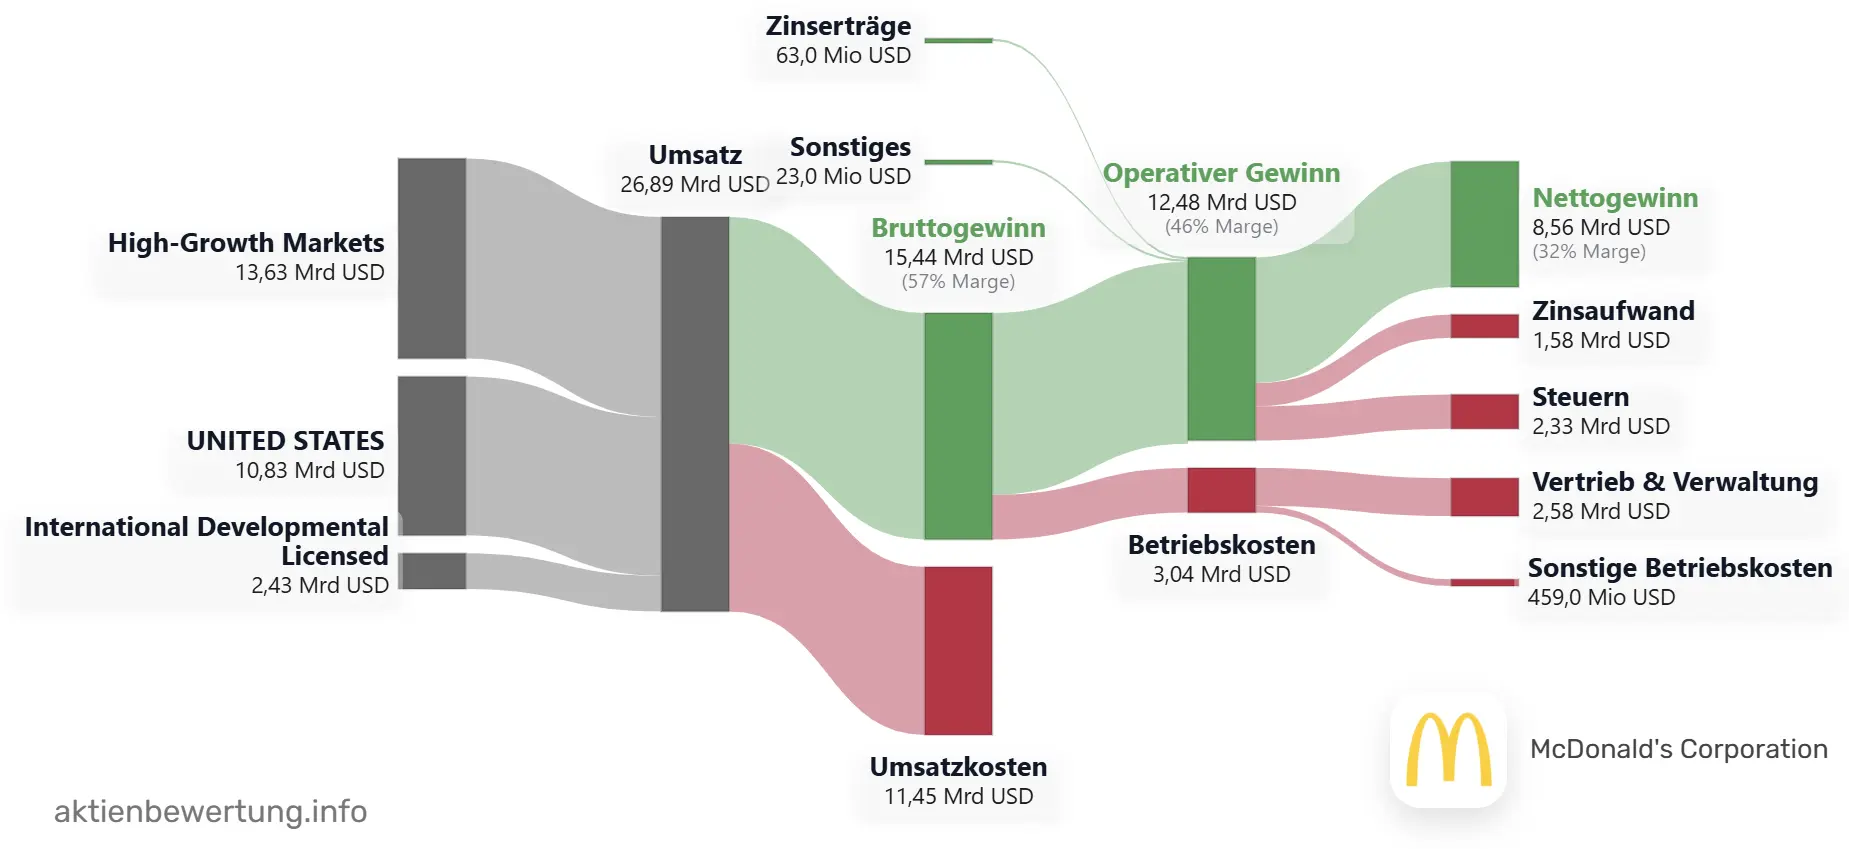
Die GuV zeigt das Franchise-Modell im Geldfluss. Wichtig zum Verständnis: Beim Konzern kommen nur 26,89 Mrd. USD Umsatz an, rund ein Fünftel des Systemumsatzes von 139,4 Mrd., den alle Restaurants zusammen erwirtschaften. Größter Block sind die selbst geführten Auslandsmärkte mit 13,6 Mrd. (der Datenanbieter fasst sie in der Abbildung unter dem älteren Namen „High-Growth Markets" zusammen), gefolgt von den USA mit 10,8 Mrd. und den Lizenzmärkten mit 2,4 Mrd.
Bild noch hochladen als guv-sankey.webp (Ordner img/articles/mcdonalds-mcd/)
Abbildung: Gewinn- und Verlustrechnung von McDonald's 2025 als Fluss-Diagramm: 26,89 Mrd. USD Konzernumsatz, Bruttogewinn 15,44 Mrd. (57 Prozent Marge), operativer Gewinn 12,48 Mrd. (46 Prozent), Nettogewinn 8,56 Mrd. (32 Prozent Marge).
Bemerkenswert ist der Weg nach unten: Aus 57 Prozent Bruttomarge werden 46 Prozent operative Marge, denn Vertrieb und Verwaltung kosten gerade einmal 2,6 Mrd. USD, knapp ein Zehntel des Umsatzes. Ein Vermieter braucht eben keine teure Vertriebsmannschaft. Nach 1,6 Mrd. Zinsaufwand (der Preis der hohen Schulden) und 2,3 Mrd. Steuern bleiben 8,56 Mrd. USD Nettogewinn: Von jedem Umsatz-Dollar kommen 32 Cent unten an.
Owner Earnings: die Dividende ist bequem gedeckt
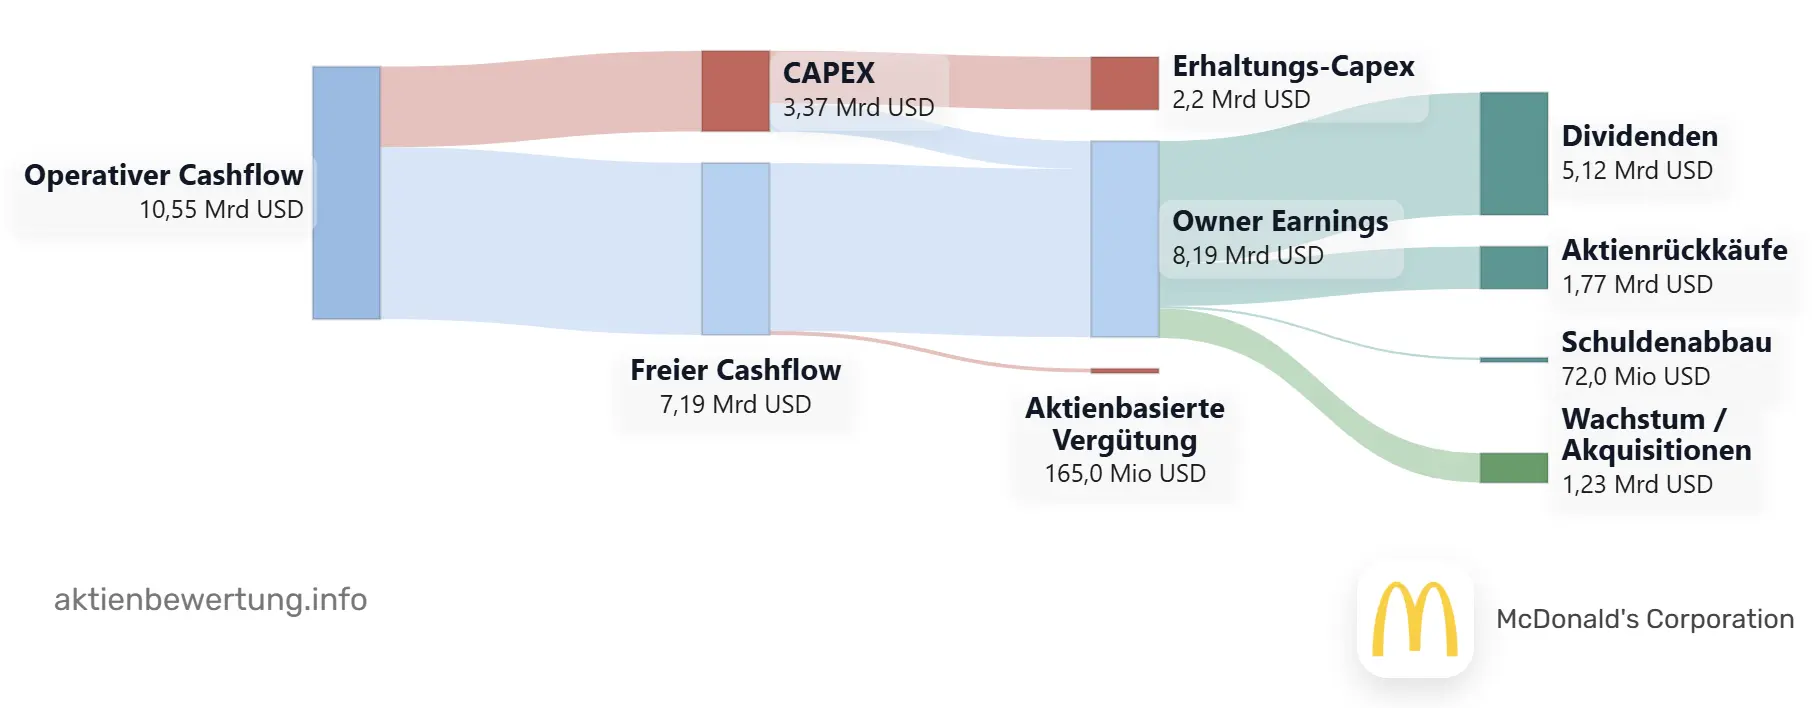
Für Dividendenanleger die wichtigste Rechnung: Was bleibt nach allen Pflichtausgaben wirklich für die Eigentümer übrig? Vom operativen Cashflow (10,55 Mrd. USD) gehen 3,37 Mrd. Investitionen ab, davon 2,2 Mrd. für den Erhalt des Bestehenden und rund 1,2 Mrd. für Wachstum, sprich: neue Restaurants. Die aktienbasierte Vergütung ist mit 165 Mio. verschwindend klein (2,3 Prozent des freien Cashflows). So ergeben sich Owner Earnings von 8,19 Mrd. USD.
Bild noch hochladen als owner-earnings-sankey.webp (Ordner img/articles/mcdonalds-mcd/)
Abbildung: Owner Earnings von McDonald's 2025: Vom operativen Cashflow (10,55 Mrd. USD) bleiben nach Erhaltungsinvestitionen und aktienbasierter Vergütung 8,19 Mrd. USD Owner Earnings. Die Dividende (5,12 Mrd.) beansprucht davon nur gut 60 Prozent.
Die Verwendung zeigt einen entspannten Haushalt: Die Dividende kostete 5,12 Mrd. USD und beansprucht damit nur gut 60 Prozent der Owner Earnings. Dazu kamen 1,77 Mrd. Aktienrückkäufe und 1,2 Mrd. für Wachstum. Das ist der Unterschied zu manchem Konsumgüter-Dividendenriesen, bei dem die Ausschüttung den kompletten Eigentümer-Gewinn verschlingt: Bei McDonald’s bleibt Luft, sowohl für die Expansion als auch für künftige Dividendenerhöhungen. Die Schwäche dieser Rechnung liegt woanders, nämlich in der Bilanz, aus der die Rückkäufe der Vergangenheit finanziert wurden.
Score richtig lesen: warum das Umsatzwachstum nur 46 Punkte hat
Zum Abschluss der Kennzahlen die wichtigste Lese-Hilfe: Die 46 Punkte beim Umsatzwachstum sehen nach Stillstand aus, sind aber vor allem ein Konstruktionsmerkmal des Geschäftsmodells. Der Konzernumsatz wuchs historisch nur um 3,4 Prozent pro Jahr, denn wenn McDonald’s eigene Restaurants an Franchisenehmer übergibt, verschwindet deren kompletter Restaurantumsatz aus der Konzernrechnung und wird durch die viel kleinere Miet- und Gebühreneinnahme ersetzt. Der Systemumsatz aller Restaurants wuchs 2025 dagegen um 7 Prozent. Der Score misst hier also die Architektur des Modells, keine Nachfrageschwäche. Die echte Baustelle bleibt eine andere Kennzahl, die in keinem Score auftaucht: die vergleichbaren Gästezahlen in den USA.
Das Gesamtbild: die Bewertungsmatrix
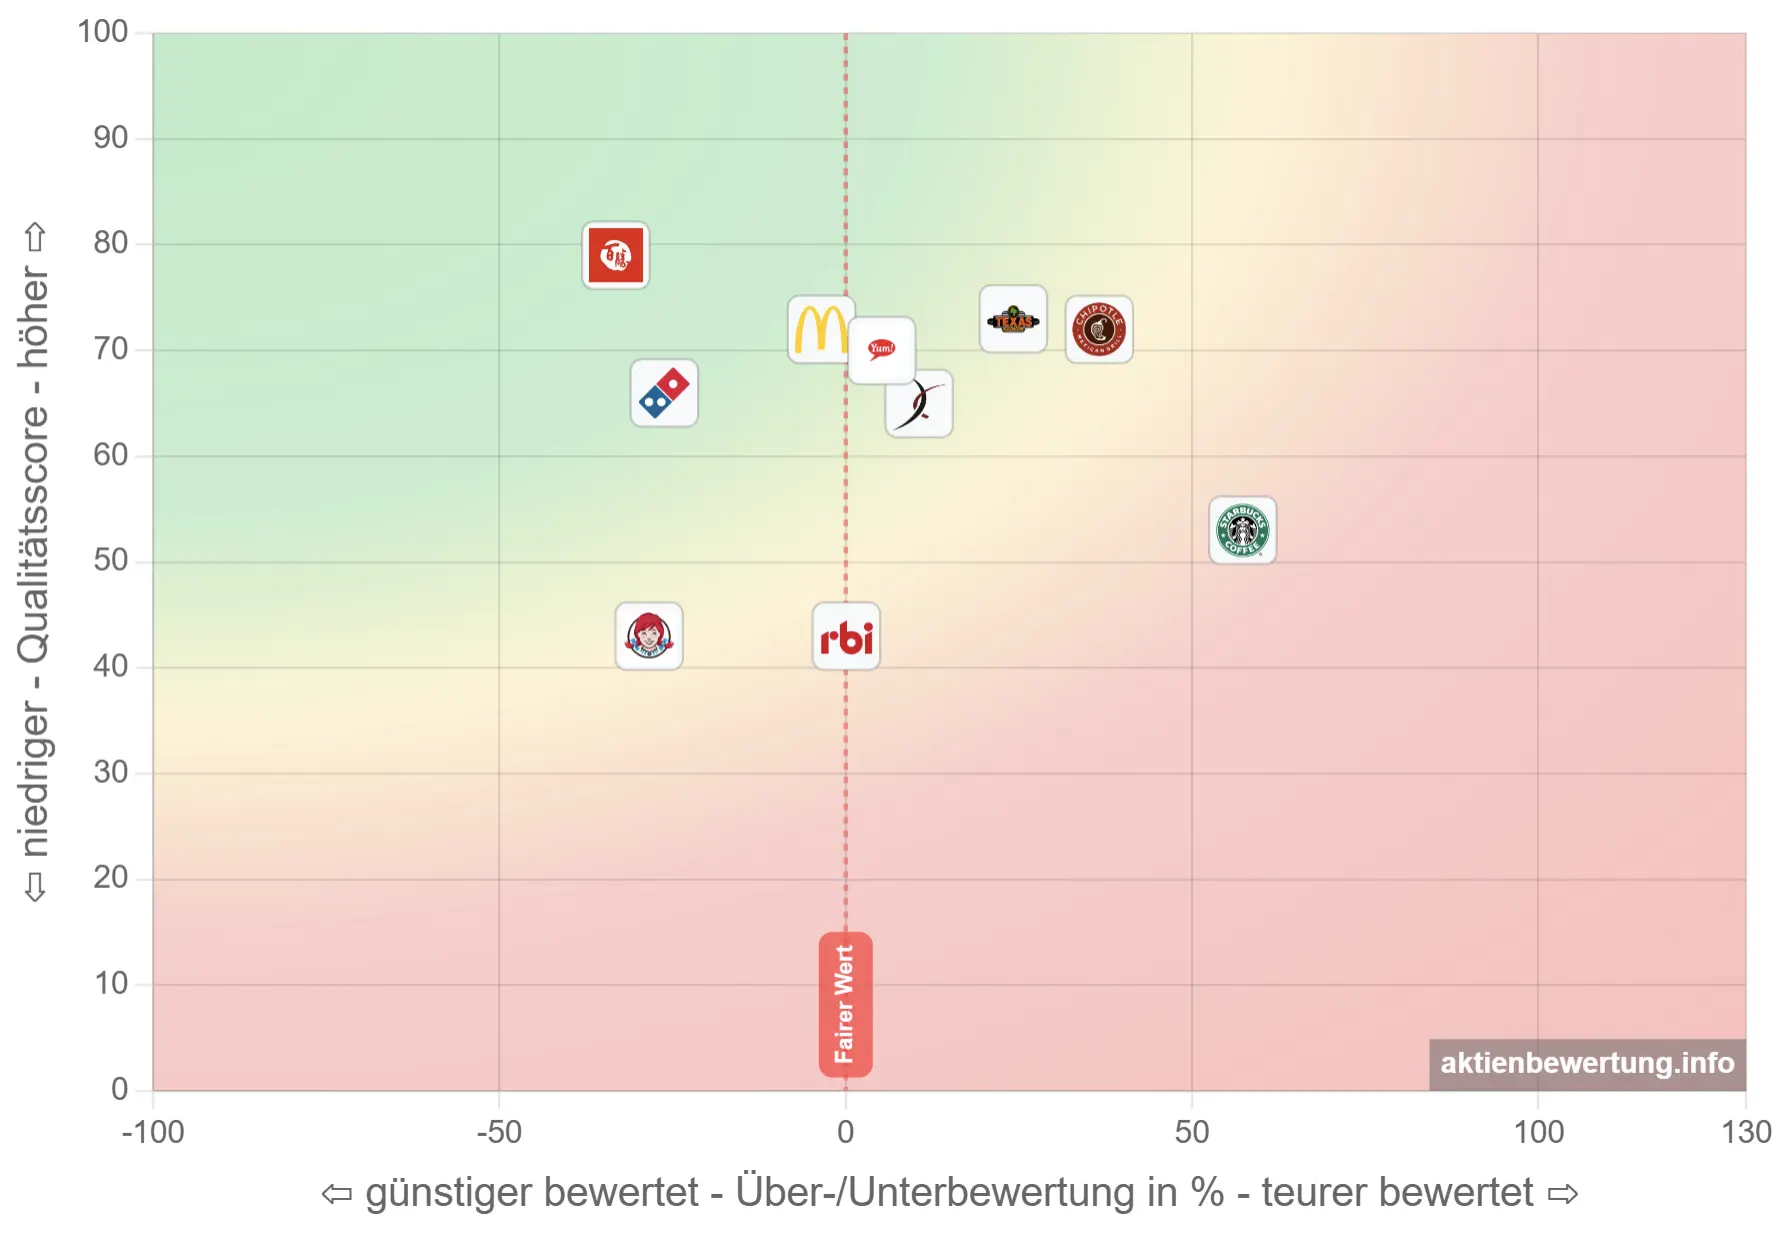
Zum Abschluss der Blick auf die Bewertungsmatrix, die beide Achsen dieser Analyse vereint und McDonald’s neben seine Restaurant-Wettbewerber stellt: Die senkrechte Achse zeigt den Qualitätsscore, die waagerechte die Bewertung, links günstig, rechts teuer, die gestrichelte Linie markiert den fairen Wert.
Bild noch hochladen als bewertungsmatrix.webp (Ordner img/articles/mcdonalds-mcd/)
Abbildung: Bewertungsmatrix (Qualität senkrecht, Bewertung waagerecht) mit McDonald's und Restaurant-Wettbewerbern wie Yum China, Texas Roadhouse, Chipotle, Yum Brands, Domino's, Darden, Starbucks, Restaurant Brands und Wendy's. McDonald's steht nahe der fairen Linie im oberen Qualitätsdrittel des Feldes.
Das Feld sortiert die Branche klar: In der Qualitätsspitze spielen neben McDonald’s (72) vor allem Yum China (79), Texas Roadhouse (73) und Chipotle (72), dahinter Yum! Brands (70, die Mutter von KFC und Pizza Hut) und Domino’s (66). Deutlich schwächer stehen die direkten Burger-Rivalen da: Restaurant Brands (43, die Mutter von Burger King) und Wendy’s (43) erreichen nur gut die Hälfte des McDonald’s-Werts, auch Starbucks (53) hat an Qualität eingebüßt. McDonald’s selbst steht nahe der fairen Linie: keine Kaufgelegenheit mit Rabatt, aber das Qualitätsmaß seiner Branche zum fairen Preis, und im Burger-Kerngeschäft schlicht ohne gleichwertigen Herausforderer.
Das Fazit: fair bezahlte Stabilität mit einer US-Hypothek
Fügt man Geschäftsmodell, Bewertung und Kennzahlen zusammen, ergibt sich ein klares Profil. McDonald’s ist im Kern ein Immobilien- und Lizenzkonzern mit Weltmarke: 46 Prozent operative Marge mit steigender Tendenz (Margenqualität: volle 100 Punkte), ein Burggraben von 86 Punkten und Owner Earnings, von denen die Dividende nur gut 60 Prozent beansprucht. Diese Qualität gibt es nach 27 Prozent Kursrückgang erstmals seit Langem wieder zum fairen Preis: KGV 19,5 bei einem fairen Wert von 19,6, dazu 3,0 Prozent Dividendenrendite mit 49 Erhöhungen in Folge.
Die Gegenrechnung hat zwei Posten. Erstens die Bilanz: 54 Mrd. USD Nettoschulden treffen auf negatives Eigenkapital, das Modell hat keinerlei bilanziellen Puffer und verträgt keine langen Schwächephasen (Schuldentragfähigkeit: 35 Punkte). Zweitens das Kerngeschäft: In den USA sinken die Gästezahlen, und genau davon hängt ab, ob aus der fairen Bewertung wieder Kurswachstum wird.
Unterm Strich: Wer hier kauft, bekommt kein Schnäppchen, sondern fair bezahlte Verlässlichkeit, eine gut gedeckte, seit fast einem halben Jahrhundert steigende Dividende und die Rekord-Expansion als Wachstumsmotor. Bezahlt wird mit dem Risiko, dass die Konsumflaute im Heimatmarkt länger anhält, als es sich ein Konzern ohne Eigenkapitalpuffer leisten kann. Der 4. November wird zeigen, ob die Preis-Offensiven die Gäste zurückbringen. Bis dahin gilt: Für Dividendenanleger ist die Ausgangslage so attraktiv wie seit Jahren nicht, für Schnäppchenjäger ist McDonald’s die falsche Adresse.
Quellen
Datengrundlage: McDonald's Investor Overview (Stand 14. August 2026), Ergebnisbericht zum 2. Quartal 2026 (4. August 2026) sowie Geschäftsbericht 2025 (Form 10-K) mit Aktionärsbrief. Strategie-, Markt- und Zielangaben daraus sind als Managementperspektive zu werten und keine gesicherten Fakten. Bewertungs-, Kennzahlen- und Score-Daten: aktienbewertung.info (Stand 18. September 2026); die dortigen Gewinnprognosen sind Analystenschätzungen.
Hinweis: Der Artikel dient zur Veranschaulichung der Tools auf dieser Webseite und stellt keine Anlageberatung dar. Anleger sollten sich vor Investitionsentscheidungen immer selbst informieren und die Risiken sorgfältig abwägen.